30秒でわかるこの記事の要点
1. 時間 × リスクの取り方で、2,000万円への到達スピードは大きく変わる 2. レバチョイスコース「より積極」スタイルは、攻めの姿勢の運用も、おまかせで実現。値動きの大きさは積立で味方になる場面も 3. 試算では毎月2万円の積立で、標準的なケースでは約18年で2,000万円に近づく結果にはじめに~「2,000万円」が映し出す、資産形成の難しさ~
将来に向けて資産形成を考えるとき、「2,000万円」という金額を意識したことのある方は多いのではないでしょうか。2019年に大きく話題となった「老後2,000万円問題」の影響もあり、この数字は、まとまった資産を準備することの難しさを象徴する金額の1つとして、多くの方の記憶に残っているように思われます。 実際に、老後の生活費のみならず、教育費や住宅資金など、人生には大きな支出を伴う場面がいくつもあります。しかし、それらに備える原資を積み上げていくことは、決して簡単ではありません。だからこそ、「時間」と「リスクテイク」(どれだけリスクを取るか)という2つの力を、上手に使いこなす発想が大切になります。 このコラムでは、「SBIラップ レバレッジ運用 レバナビコース/レバチョイスコース(愛称:レバラップ)」(以下、レバチョイスコースを「レバチョイス」、両コースを総称して「レバラップ」といいます。)の中で最も積極的にリターンを狙う「より積極」スタイルを、毎月2万円の積立で活用した場合に、資産形成がどう変わりうるのかを見ていきます。① 資産運用では「時間」と「リスクテイク」の2つの力が重要
資産形成の心強い味方が、「複利効果」です。「複利効果」とは、運用で得た利益を再び運用に回すことで、運用のもとになる金額が少しずつ増えていく仕組みのことです。つまり、資産が成長を続ける場合、期間が長くなるほど資産の成長スピードが加速していき、あたかも雪だるまを転がすように、最初は小さな塊でも時間をかけるほど大きく育っていく仕組みです。 だからこそ、資産形成では「いくら投資するか」だけでなく、「どれだけ長い時間続けられるか」が非常に重要になります。 そして、目標金額に早く近づくためのもう一つの鍵が、「どの程度のリスクを取るか」です。同じ時間をかけても、取るリスクの大きさによって到達までのスピードは変わり得ます。 この「時間」と「リスク」の掛け合わせこそが、資産形成の可能性を大きく広げます。② 「レバチョイス」の「より積極」スタイル×積立——おさえておきたい3つのポイント
「攻めの姿勢」の運用も「おまかせ」で実現
「レバチョイス」は、大和アセットマネジメントが決定する最も効率的な比率だと考えられる黄金比ポートフォリオを基に運用を行う「レバラップ」のうち、目標とするリスク水準の異なる5つのスタイルからご自身でスタイルを選んでいただくコースです。5つのスタイルのうち、「より積極」スタイルは、「レバラップ」の中でも最も高い目標リスク水準に基づき、レバレッジ倍率を高めることでより高いリターンを目指す運用スタイルです。 運用のリスク水準を高めた場合、一般的には、資産配分の見直しや相場が大きく動いた局面での対応など、より多くの手間がかかる傾向があります。しかし、「レバラップ」では、一度運用を始めてしまえば「いつ・どの資産に・どれだけ投資するか」という判断はプロにおまかせでき、ご自身で相場に張り付く必要はありません。 「レバチョイス」の「より積極」スタイルは、「攻めの姿勢で投資したい。でも、細かな管理まで抱えたくない。」そんな方に向いた仕組みです。レバレッジは「値動きが大きい」
「レバチョイス」が活用する「レバレッジ(テコの原理)」が持つ大きな特徴の一つに、値動きの大きさがあります。「レバレッジ」を利用することで、少ない資金でより大きな投資効果が発揮されるため、上昇局面では資産の成長が加速する一方、下落局面では損失も大きくなります。つまり、上昇と下落の両面で値動きが大きくなる特徴があります。値動きの大きさは、「積立」で味方になる場面も
この値動きの大きさは、一見すると不安要素です。しかし、積立投資と組み合わせると、むしろ強みに変わることがあります。 定期的に一定額の積立を行うと、価格が高いときは少なく、安いときは多く買うことになります。下落局面では、資産の評価額は減少してしまいますが、そのタイミングで積立を行うと、同じ金額でより多くの数量を買い付けることができます。このように、価格が上下に変動する資産に、定期的に同金額分を投資し続けることで、取得単価を平準化させる手法を「ドル・コスト平均法」と言います。 もちろん、「ドル・コスト平均法」を使えば必ず有利になる、ということではありません。上昇したタイミングで買い付けることもあり、ずっと下落が続くと損失が拡大するなど、常に有利というわけではないことには注意が必要です。 しかし、「ドル・コスト平均法」は、価格が上下を繰り返しながら最終的に上昇する資産に対しては効果を発揮し、またその効果は「より積極」スタイルのように、上下の値動きが大きいものほど働きやすくなります。③ 「より積極」スタイルのシミュレーションでは、どれくらいの期間で目標に到達し得る?
一般的に、リスクとリターンはトレードオフ(一方を追求すると、もう一方が犠牲になること)の関係にあることが知られています。当然、リスクは小さいほど望ましいですが、リスクを下げると同時にリターンも小さくなってしまう傾向があり、リターンが小さければ目標金額に到達する時間は長くなってしまいます。「時間」をかけることで、「リスク」を抑えた運用でも2,000万円に到達し得ますが、より大きな値動きなどの「リスク」を取って運用を行うと、「時間」を大きく短縮できる可能性があります。 では、「より積極」スタイルで毎月2万円の積立を続けた場合、どのくらいの期間で2,000万円に近づくのでしょうか。「より積極」スタイルのシミュレーションを確認してみましょう。なお、「より積極」スタイルでは、過去のシミュレーション結果に基づいて将来の運用資産の動きを試算し、その標準的なケース(その金額を上回る確率が50%、下回る確率が50%あると試算される水準)を表しています。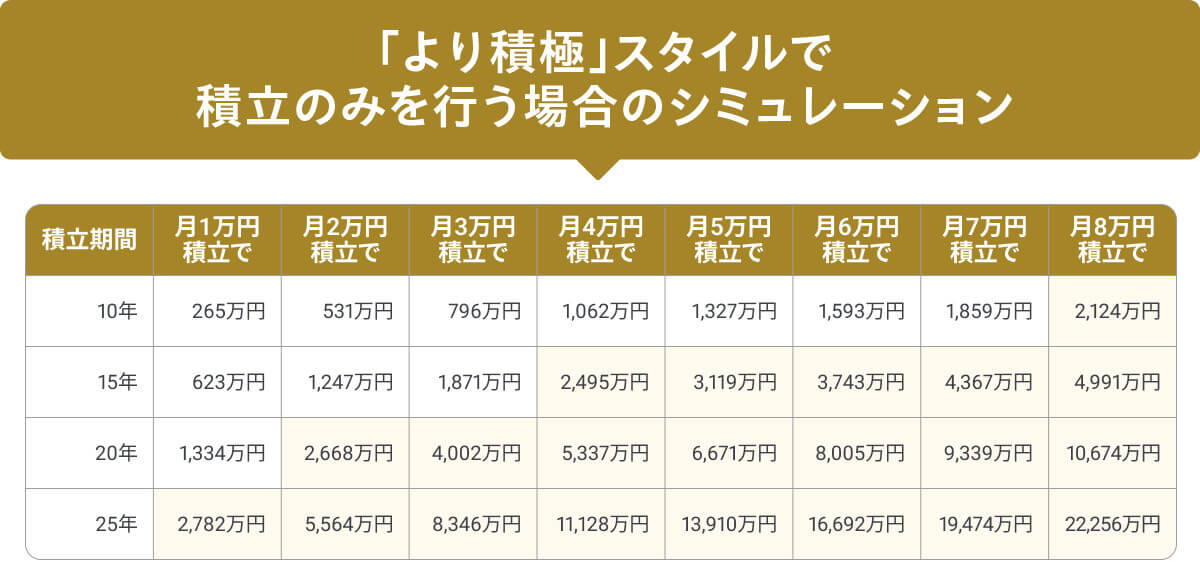
※ 上記は、大和アセットマネジメントによるシミュレーション結果に基づいて参考のために掲載しており、当サービスの将来の成果を示唆・保証するものではありません。また、将来の市場環境が過去と異なる場合、結果は大きく変わります。数値は、いずれも1万円未満を切り捨てて表示しています。
※ シミュレーション条件については、ページ下部の「『より積極』スタイルのシミュレーション条件について」をご参照ください。
この表を見ると、月2万円の積立では、20年で2,668万円となり、目標金額を超えることが分かります。正確には、18年で2,000万円弱の1,981万円に到達することができます。 なお、すでにまとまった資金をお持ちの場合は、その一部を初期投資として早い段階で運用に回すことで、複利効果をより長く享受できる可能性があります。以下は、当初に100万円を投資し、その後毎月積立を行ったシミュレーション結果であり、積立額が2万円の場合、15年で2,000万円を超えることが分かります。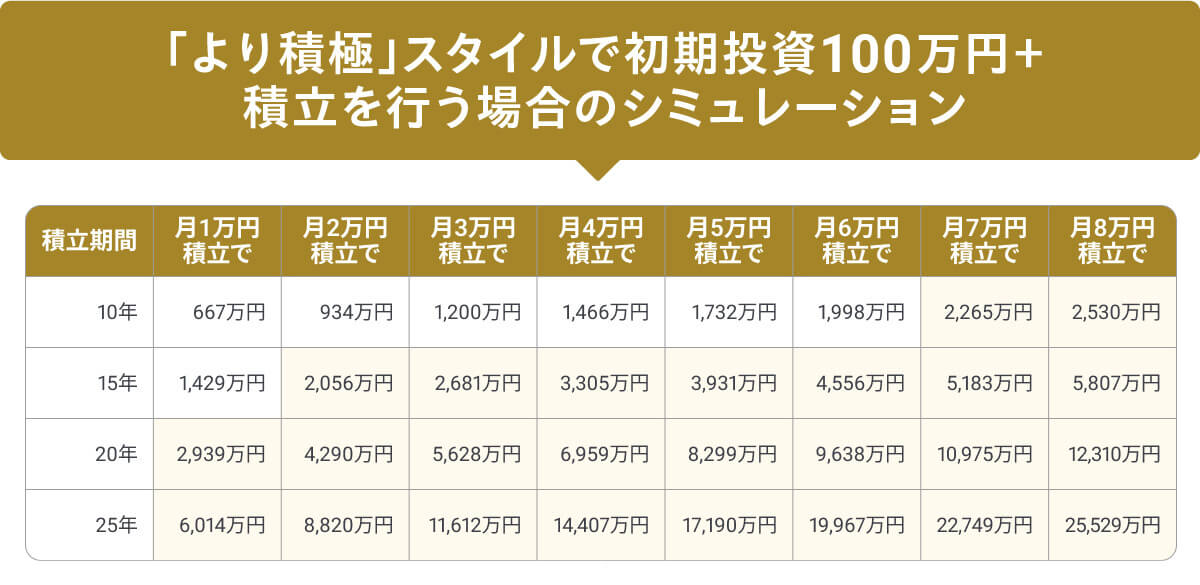
※ 上記は、大和アセットマネジメントによるシミュレーション結果に基づいて参考のために掲載しており、当サービスの将来の成果を示唆・保証するものではありません。また、将来の市場環境が過去と異なる場合、結果は大きく変わります。数値は、いずれも1万円未満を切り捨てて表示しています。
※ シミュレーション条件については、ページ下部の「『より積極』スタイルのシミュレーション条件について」をご参照ください。
おわりに~「時間」と適切な「リスクテイク」を味方に、無理なく一歩を~
将来必要になるかもしれない2,000万円。老後資金、教育費、住宅購入資金など目的はさまざまですが、重要なのは、時間を味方につけるほど、2,000万円を準備しやすくなる、という点です。そして、目標達成までの時間は、どの程度のリスクを取るかによって、大きく変動し得ます。 「レバラップ」は、運用判断はプロにおまかせしながら、レバレッジを活用することで目標リスク水準を切り替えられるサービスです。今回の例で取り上げた、「より積極」スタイルは、目標リスク水準が高めに設定されているため、相場環境によっては短期的に評価額が大きく変動する可能性があります。 だからこそ、短期の値動きだけを見るのではなく、ご自身のライフプラン・投資目的・リスク許容度を踏まえ、長期的な視点で活用することが大切です。そのうえで、「レバラップ」は、ご自身の目標金額に向けて、「時間」と「リスクテイク」(どれだけリスクを取るか)という2つの力を上手に使いこなすのに適した仕組みを有していると考えられます。 まずは「いつまでに」「何のために」「いくら必要なのか」を考え、月2万円からの一歩を検討してみてはいかがでしょうか。※ 「より積極」スタイルのシミュレーション条件について
・ 当シミュレーションは、投資一任手数料および信託報酬等諸費用を控除していますが、各種税金は考慮していません。
・ 当シミュレーションでは、毎月の収益率が正規分布に従うと仮定し、モンテカルロシミュレーションで計算しております。シミュレーションにおける将来の「より積極」スタイルの期待リターンとリスクは、バックテスト(2011年5月末~2025年2月末)と運用実績(2025年3月~2026年5月末)を組み合わせたパフォーマンスから算出しています。算出にあたっては、投資一任手数料および信託報酬等諸費用を控除しています。
・ 当シミュレーションは10,000回試行した結果の中央値(5,000位/10,000回)を標準ケースとしており、計算結果に使用しています。
最新の投資配分の確認方法
最新の投資配分が気になる方は、レバラップ契約後のサマリー画面にてご確認いただくことができます。口座開設・ログインはこちら
スマートフォンでの利用方法
SBI証券スマートフォン専用サイトや各種アプリを経由して、スマートフォンでもレバラップを便利にご利用いただけます。詳しくはコラムでご紹介しています。■本コラムについて
投資環境に関する過去の事実等の情報提供や、作成時点での当社の見解をご紹介するために作成した資料です。
記載内容は作成時点のものであり、将来の市場環境の変動や運用成果等を示唆または保証するものではありません。
信頼できると考えられる情報を用いて作成しておりますが、その正確性、完全性等について保証するものではありません。