指数に隠れたK-高配当株の魅力
LS証券リサーチセンター
26/10/2
高まるK-高配当株の魅力
2026年上半期の韓国株式市場をけん引してきたサムスン電子が5年ぶりに特別配当を決定し、韓国市場では配当に対する関心が急速に高まっています。年初来、KOSPI指数の史上最高値更新をけん引したサムスン電子とSKハイニックスは、AI成長に伴う利益の持続性への懸念から、高値から大幅な調整を経験しました。韓国株式市場が新たな上昇の原動力を失いつつあるなか、最近発表された半導体2社の大規模な株主還元計画が新たな株価モメンタムとして浮上しています。AI成長がテーマだった韓国株式市場の中心は、「株主還元と株式そのものの魅力」へと急速に移りつつあります。
韓国政府の株主還元強化政策も、韓国配当株への投資魅力を一段と高めています。これまで韓国における配当投資の構造的な制約として指摘されてきた金融所得総合課税の負担が緩和されました。2026年支払分から、高配当上場企業を対象とする配当所得の分離課税が施行されています。前年より配当を減らさず、配当性向40%以上を満たす「優良型」、または配当性向25%以上かつ配当増加率10%以上を同時に満たす「努力型」の企業に限り、低税率の恩恵が適用されます。こうした税制インセンティブは、企業に実質的な増配を促すトリガーとして機能するとともに、投資家にとっても投資を後押しする要因となっています。
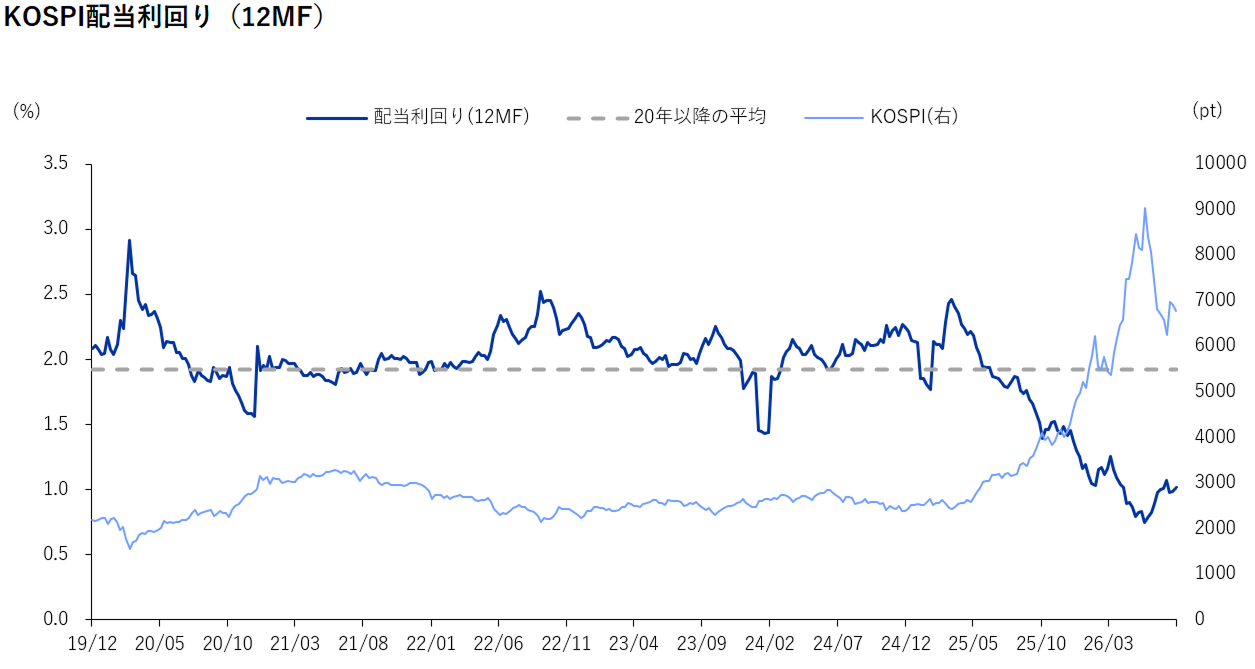
韓国株式市場のパラダイムが変化している今、KOSPIの配当魅力度はどうなっているのでしょうか。8月末時点のKOSPI指数の12カ月先予想配当利回りは1.02%と、2020年以降の平均を大きく下回っています。KOSPIに占める半導体業種の時価総額比率が50%を上回るなか、半導体株は上半期に急騰した一方、通常配当は据え置かれたため、2020年以降の平均に比べ配当利回りが大きく低下しました。つまり、低い配当利回りはKOSPI指数が大型半導体株に偏っていることによるものです。業種別に細分化してアプローチすれば、依然として魅力的な配当収益機会を得ることができます。
図1 KOSPI配当利回り(12MF)
資料:Bloomberg、LS証券リサーチセンター
下の【図2】で業種別配当利回りを見ると、ホテル・レジャーサービス(4.75%)、証券(4.15%)、通信サービス(3.99%)、銀行(3.41%)、自動車(3.35%)など、多くの伝統的バリュー株セクターが市場平均を大きく上回っています。一方、半導体は26業種中19位にとどまります。特別配当が反映されていない数値ではありますが、半導体以外にも配当利回りが平均を上回る業種が多い点に注目したいところです。
図2 KOSPI業種別の配当利回り比較
| 順位 | 配当利回りが高い業種 | 配当利回り(%) | 順位 | 配当利回りが低い業種 | 配当利回り(%) |
| 1 | ホテル・レジャーサービス | 4.75 | 18 | 建設・建築関連 | 1.76 |
|---|---|---|---|---|---|
| 2 | 証券 | 4.15 | 19 | 半導体 | 1.67 |
| 3 | 通信サービス | 3.99 | 20 | 商社・資本財 | 1.41 |
| 4 | 銀行 | 3.41 | 21 | ソフトウェア | 1.24 |
| 5 | 自動車 | 3.35 | 22 | 機械 | 1.08 |
| 6 | 運輸 | 3.22 | 23 | 化学 | 1.07 |
| 7 | 生活必需品 | 3.01 | 24 | ヘルスケア | 0.66 |
| 8 | 鉄鋼 | 2.95 | 25 | IT家電 | 0.55 |
| 9 | 保険 | 2.95 | 26 | ITハードウェア | 0.28 |
注:業種別現金配当利回り(FY1)、2026年9月7日時点。26業種から抜粋。
資料:QuantiWise、LS証券リサーチセンター
ただし、単純な配当利回りの数値だけで業種を選別するのは危険です。業績悪化や株価急落によって配当利回りが一時的に高く見える「配当の罠」が生じる可能性があるためです。したがって配当投資では、単純な利回り順位ではなく、配当性向、資本比率、株主還元政策などの条件を幅広く検証する必要があります。
韓国株式市場で伝統的に高い株主還元率を有する業種は「金融」です。中長期の株主還元規模の明示的な発表、配当所得分離課税の要件充足など、政策恩恵が最も直接的に集中し得る代表業種だからです。
金融業(銀行・保険・証券)の配当傾向
前述の通り、2026年KOSPIの配当利回り上位業種では、証券(4.15%)が2位、銀行(3.41%)が4位、保険(2.95%)が9位となりました。金融3業種は、配当の源泉と持続可能性という点でそれぞれ異なるストーリーを持っています。銀行は長期株主還元ロードマップの着実な履行、保険は資本余力の拡大と規制環境の改善、証券は利益の高成長に伴う絶対的な配当利回りと分離課税要件の充足が、それぞれの柱です。
以下、3業種(銀行・保険・証券)を順に見ていきます。
銀行:長期株主還元ロードマップの着実な履行
韓国の銀行業が高配当投資の王道とされる理由は、高い株主還元水準だけでなく、株主還元ロードマップの予測可能性にあります。韓国の金融持株会社は、3~5年単位の中長期株主還元目標をCET1比率・ROE・株主還元率などの定量指標と連動させて開示し、決算発表のたびに履行状況を点検・再確認しています。ハナ金融持株が2026年に発表した新たな企業価値向上計画(2.0)で、①ROE 12%、②株主還元率50%、③CET1 13%以上を明示し、株主還元フレームワークとして「1-(RWA成長率/ROE)」という算式を提示したことが代表例です。資本剰余金・利益剰余金の規模、自己株式取得・消却スケジュール、RWA成長ガイダンスまで市場に詳細に公開する慣行が定着しており、「配当の罠」を見極めるために必要な情報を事前に確保できます。
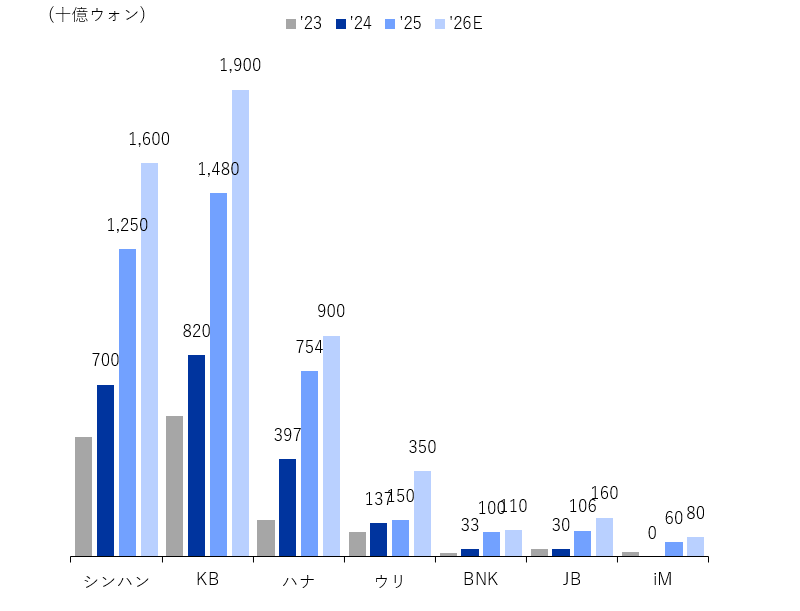
履行実績も堅調です。2026年上半期、4大金融持株は過去最高またはそれに準ずる業績を達成し、為替上昇局面でもRWA管理と生産的金融に関連する資本規制緩和の効果が加わり、CET1比率が上昇しました。同時に下半期の自己株式取得・消却計画も発表されました(KB 7,000億ウォン、シンハン 7,000億ウォン、ハナ 2,500億ウォン、ウリ 1,500億ウォン)。4大金融持株合計の自己株式取得・消却規模は、2023年1.3兆ウォン → 2025年3.6兆ウォン → 2026年予想4.7兆ウォンと、3年間で3.6倍に拡大してきました。
図3 銀行持株 2026年上・下半期の自己株式取得・消却状況
| 上半期 | 下半期 | |
| KB金融 | - 2/5 第1次 6,000億ウォン - 4/23 第2次 6,000億ウォン |
7,000億ウォン(取得期間:7/24~12/16)+残余1,800億ウォン |
|---|---|---|
| シンハン金融 | - 2/5 5,000億ウォン | 7,000億ウォン(取得期間:7/31~10/22)+α |
| ハナ金融 |
- 1/30 2,000億ウォン - 4/24 残余2,000億ウォン |
2,500億ウォン(取得期間:7/27~10/22)+α |
| ウリ金融 | - 2/6 2,000億ウォン | 1,500億ウォン(取得期間:7/24~1/22)+α |
| JB金融 | - 2/5 450億ウォン | 1,000億ウォン(取得期間:7/24~1/29) |
| BNK金融 | - 4/30 600億ウォン | 700億ウォン予想(4Q中実施予定) |
| iM金融 | - 2/6 400億ウォン | 300億ウォン(取得期間:7/28~10/28) |
資料:LS証券リサーチセンター
図4 主要銀行の自己株式取得・消却規模推移
資料:LS証券リサーチセンター
資本剰余金を原資とする配当(非課税)局面への移行も、銀行業の高配当ストーリーにおける新たな柱です。ウリ金融持株が銀行持株として初めて2025年に資本剰余金を原資とする配当を実施し、KB・シンハン・ハナ・iMなども資本準備金を利益剰余金に振り替え、同様の配当に活用可能な財源を確保しました(シンハン 9.9兆ウォン、KB 7.5兆ウォン、ハナ 7.4兆ウォン、ウリ 3.0兆ウォン、iM 0.3兆ウォン)。7月と8月の2回にわたる25bpsの利上げ(政策金利3.00%)により、2027年上半期まで利息利益に好ましい環境が続く見通しであることも、配当財源の持続可能性を支えています。
図5 主要銀行8社の2026年予想配当指標
| 銘柄 | 株価(ウォン) | 1株あたり配当金(ウォン) | 配当利回り(%) | 配当性向(%) | 総株主還元率(%) | PBR(倍) |
| KB金融 | 172,000 | 5,054 | 2.9 | 27.7 | 56.9 | 1.02 |
|---|---|---|---|---|---|---|
| シンハン金融 | 110,600 | 3,020 | 2.7 | 24.6 | 52.8 | 0.86 |
| ハナ金融 | 134,000 | 4,716 | 3.5 | 29.1 | 49.9 | 0.82 |
| ウリ金融 | 33,500 | 1,530 | 4.6 | 33.3 | 43.8 | 0.66 |
| IBK企業銀行 | 20,600 | 1,150 | 5.6 | 32.3 | 32.3 | 0.50 |
| BNK金融 | 15,520 | 830 | 5.3 | 31.4 | 45.1 | 0.44 |
| JB金融 | 31,100 | 1,295 | 4.2 | 31.7 | 53.0 | 0.88 |
| iM金融 | 18,210 | 900 | 4.9 | 27.1 | 43.3 | 0.47 |
資料:QuantiWise、LS証券リサーチセンター
注1:株価は2026年9月9日時点。配当利回りは2026年予想DPSを当該基準日の株価で除して算出。その他の数値は2026年LS証券リサーチセンター予想値。
注2:総株主還元率=配当性向+自己株式取得率
主要銘柄: KB金融(銘柄コード:105560)
主要銀行の中で総株主還元率(56.9%)が最も高く、絶対規模でも圧倒的な優位性があります。2026年2Qの純利益は1.99兆ウォンと過去最高を更新し、上半期の純利益も前年同期比で明確に改善しました。大企業関連の追加信用コスト490億ウォンが発生したものの、手数料利益の急増でこれを補いました。
下半期に発表された7,000億ウォンの自己株式取得・消却に加え、残る1,800億ウォンは期末配当や外部環境悪化時の追加的な自己株式取得の財源として活用される見通しです。2026年の株主還元額は3.7兆ウォン、総株主還元率は57%前後が予想されます。
2026年通年で10%以上の増益が予想され、配当財源の持続性が確保されるほか、2027~2028年予想でも総株主還元率は58.1%→ 60.6%へ上昇するロードマップが維持される見通しです。
保険:資本余力拡大と規制環境改善のダブルモメンタム
保険業は指数上の配当利回り(2.95%)だけを見ると銀行・証券に劣りますが、これは無配企業(現代海上・ハンファ生命)が平均を押し下げている影響があります。配当実施3社(サムスン火災・DB損害保険・サムスン生命)ベースの2026年予想平均配当利回りは3.6%と、KOSPI平均を大幅に上回ります。
配当の観点で重要なのは、金利上昇局面が保険会社の資本と利益を同時に改善させる点です。①新規投資利回りの上昇により投資損益が改善し、②CSM倍率の確保により将来利益の認識が安定化し、③K-ICS比率が上昇して資本健全性が強化されます。50~100bpsの利上げ時には大手生命保険会社のK-ICS比率が10%p前後上昇すると推定され、負債割引率強化のペース調整(最終観察満期の拡大時期を2027年から2035年に延期)も資本管理に好影響を与えます。
ただし、解約返戻金準備金が配当可能利益を圧迫する構造となっており、主要上場保険会社の解約返戻金準備金の平均残高は4.5兆ウォン(利益剰余金の約50%)、四半期ごとの純増額は2,000億~8,000億ウォンに達します。現代海上・ハンファ生命が無配となっている背景もここにあります。一方で、金融当局は8月末、生保・損保協会を通じて解約返戻金準備金制度の改善に関する業界意見の聴取を再開しました。積立比率と適用基準の合理化が有力な検討方向であり、規制緩和時には配当可能利益が回復する余地があります。
図6 主要保険5社の2026年予想配当指標
| 銘柄 | 株価(ウォン) | 1株あたり配当金(ウォン) | 配当利回り(%) | 配当性向(%) | K-ICS(%) | CSM償却率(%) | PBR(倍) |
| サムスン火災 | 641,000 | 22,900 | 3.6 | 41.8 | 275.2 | 10.7 | 1.18 |
|---|---|---|---|---|---|---|---|
| DB損害保険 | 186,100 | 8,950 | 4.8 | 32 | 203.8 | 9.5 | 0.93 |
| 現代海上 | 49,000 | 0 | 0 | 0 | 205.9 | 10.1 | 0.59 |
| サムスン生命 | 303,500 | 6,900 | 2.3 | 42.3 | 209.8 | 10 | 0.55 |
| ハンファ生命 | 5,710 | 0 | 0 | 0 | 167.4 | 7.7 | 0.31 |
資料:QuantiWise、LS証券リサーチセンター
注1:株価は2026年9月9日時点。配当利回りは2026年予想DPSを当該基準日の株価で除して算出。その他の数値は2026年LS証券リサーチセンター予想値。
主要銘柄: サムスン火災(銘柄コード:000810)
主要保険銘柄の中で最も高いK-ICS比率(2026年予想275.2%)を有し、資本余力が増配を下支えしています。2026年2Qの純利益は7,377億ウォン(前年同期比+16%)、2026年2Q末のK-ICS比率は283%(3月末比+13%p)と、資本余力は最も高い水準です。これは、解約返戻金準備金規制リスクに対する耐性が高いことを意味します。
株主還元率50%目標に加え、サムスン電子株式関連利益のDPS反映も検討されています。
2025年の配当性向は40%を上回っており、2026年の配当所得分離課税要件を満たす可能性が高く、2026年2Qには6,889億ウォンの自己株式消却も完了しているため、実質的な株主還元率はさらに高まります。
証券:業種最高水準の配当利回り、分離課税要件を充足
証券業は2026年予想の業種平均配当利回りが4.15%で、KOSPI 26業種中2位に位置し、銘柄単位の絶対的な配当利回りは金融3業種の中で最も高い水準です。2026年上半期には主要銘柄の大半が過去最高益を達成し、利益拡大がそのまま配当財源につながる構造です。NH投資証券(7.8%)、キウム証券(7.0%)と韓国金融持株(6.9%)は配当利回り6%~7%台、サムスン証券は6.5%で、4社はいずれもKOSPI上位圏です。配当性向も25%~45%の範囲にあり、分離課税要件を満たす可能性が高いとみられます。
分離課税要件は、配当性向40%以上、または25%以上かつ前年比で配当金が10%以上増加する場合に満たされます。NH投資証券(配当性向45.3%)は配当性向基準だけで充足する可能性が高く、韓国金融持株・キウム証券は利益急増に伴う増配により、増加率基準を満たすと予想されます。ただし、成長投資に資本を優先配分する未来アセット証券(配当性向13.4%)のように、会社ごとの配当政策にはばらつきがあります。また、証券業の利益が資本市場サイクルに連動する点は、配当の持続性を評価する際に考慮すべき要素です。
図7 主要証券5社の2026年予想配当指標
| 銘柄 | 株価(ウォン) | 1株あたり配当金(ウォン) | 配当利回り(%) | 配当性向(%) | ROE(%) | PBR(倍) |
| 未来アセット証券 | 35,050 | 750 | 2.1 | 13.4 | 22.7 | 1.19 |
|---|---|---|---|---|---|---|
| 韓国金融持株 | 192,800 | 13,250 | 6.9 | 25.1 | 24 | 0.84 |
| NH投資証券 | 26,550 | 2,070 | 7.8 | 45.3 | 16.9 | 0.93 |
| サムスン証券 | 87,200 | 5,700 | 6.5 | 30.5 | 19.3 | 0.94 |
| キウム証券 | 273,500 | 19,084 | 7 | 27.1 | 25.1 | 0.84 |
資料:QuantiWise、LS証券リサーチセンター
注1:株価は2026年9月9日時点。配当利回りは2026年予想DPSを当該基準日の株価で除して算出。その他の数値は2026年LS証券リサーチセンター予想値。
主要銘柄: NH投資証券(銘柄コード:005940)
主要証券会社の中で最も高い配当性向(45.3%)を有し、分離課税の「優良型」要件を満たす可能性が高いとみられます。2026年2Qの純利益は4,896億ウォンと四半期ベースで過去最高を更新しました。ブローカレッジ・資産管理・IBの全部門で手数料利益が増加したうえ、運用利益も回復し、利益基盤が広がりました。最近の増資(農協金融持株を対象とした4,000億ウォンの第三者割当、2026年6月)により信用供与余力が拡大しており、IMA認可時には利息収支の改善も期待されます。予想配当利回りは7.8%と、主要証券会社の中でトップクラスの水準です。
当レポートに関してご留意いただきたい事項
・当資料に示す意見等は、特に断りのない限り当資料作成日現在の LS SECURITIESの見解です。当資料に示されたコメント等は、当資料作成日現在の見解であり、事前の連絡なしに変更されることがあります。
・本資料は当社が信頼できると判断したデータにより作成しましたが、その正確性、完全性等について保証・約束するものではありません。
免責事項・注意事項
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【手数料及びリスク情報等】
SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
