AIデータセンターの電力不足が商機に!?注目の「オンサイト発電」関連銘柄
投資情報部 榮 聡
2026/10/14
米国で建設が進むデータセンターでは、公共の電力網からの電力調達が難しかったり、可能でも時間がかかったりする状況が発生しており、敷地内での「オンサイト発電」の需要が高まっています。オンサイト発電の関連銘柄をご紹介いたします。
図表1 注目銘柄
| 銘柄 | 株価(10/13) | 52週高値 | 52週安値 | 最低購入金額 (10/13) |
| Innio NV(INIO) | 18.31ドル | 42.95ドル | 17.45ドル | 2,893円 |
| キャタピラー(CAT) | 772.78ドル | 1073.46ドル | 495.45ドル | 122,099円 |
| ブルーム エナジー コーポレーション A(BE) | 263.45ドル | 351.28ドル | 75.70ドル | 41,625円 |
| ソラリスエナジーインフラストラクチャー A(SEI) | 77.83ドル | 86.19ドル | 38.50ドル | 12,297円 |
| ウィリアムズ カンパニーズ(WMB) | 74.57ドル | 80.08ドル | 56.19ドル | 11,782円 |
注:最低購入金額は、1株当たりの購入金額を1ドル=158円で円換算しています。
※BloombergデータをもとにSBI証券が作成
(1)データセンターのオンサイト発電の需要が拡大
このレポートはBloombergのBI(Bloomberg Intelligence)の2026年9月24日付レポート「Behind-the-Meter Power Generation」を参考にしています。
なお、同レポートタイトルの「Behind-the-Meter」(略してBTM)は、電力会社から見て電力メーターの向こう側を指し、「オンサイト発電」を指す言葉として使われることが増えています。
〇データセンターでオンサイト発電の需要が増える
米国ではAIデータセンターの建設ラッシュとなっていますが、公共の電力網からの電力調達が難しかったり、可能でも時間がかかったりするため、建設が計画通りに進まないといったことが発生しているようです。
そこで、時間がかかる電力網からの電力調達をあきらめて、敷地内でのオンサイト発電を検討するデータセンターが増えているようです。
オンサイト発電設備は1年から3年で設置できるのに対して、公共の電力網でベースロード(1日を通じて変動することなく、最低限必要な電力負荷)を引き上げるための新施設建設には5年から10年かかると言われます。
データセンターが電力網に加わることで、電力会社が投資を行い、電力料金が上昇して消費者の負担になることを避けることができるため、オンサイト発電の増加は政治家からも好ましい判断と捉えられているようです。
〇50GW、1,300億ドルの需要増が見込まれる
データセンターのオンサイト発電では、天然ガスを燃料としたレシプロエンジン(ピストン機関)や小型のガスタービン、燃料電池による発電が行われています。
BIは、米国のデータセンターのオンサイト発電では、2026年から2032年にかけて電力容量で50GW、売上規模で1,300億ドルの需要が発生すると予想しています。
データセンターの電力需要のうち、オンサイト発電によってまかなわれる比率は2030年に30%まで上昇し、その後は2032年にかけてその比率が維持される見込みです。
オンサイト発電の内訳は、内燃機関(レシプロエンジンとガスタービン)による発電が70%を占め、燃料電池が30%を占める見込みです。
風力や太陽光などの再生可能エネルギーによる発電は、発電量が変動するために高価な蓄電システムを装備する必要があることから、データセンターの電力には向かないと考えられています。
〇オンサイト発電の需要に影響を与える規制
オンサイト発電の需要に影響を与える可能性があるイベントとして、米国最大の地域送電機関のPJMによる提案が連邦エネルギー規制委員会(Federal Energy Regulatory Commission[FERC])で承認されるかが注目されています。
PJMは、インフラの信頼性維持と将来の大規模電力需要の増加に対応するため、IRAS(Interim Resource Adequacy Service、暫定資源適正化サービス)というルールを提案しています。
同ルールは、50MW以上の新規大口需要家が送電網に接続しようとする場合に、当該新規大口需要家が負うべき義務を定めたもので、自前の新規供給力の持ち込み(Bring Your Own New Capacity[BYONC])や緊急時の優先的な電力遮断などが含まれています。
データセンターなど新規の大口需要家が果たすべき義務が明確になることで、オンサイト発電の将来の需要見通しがより明確になると見込まれています。
同提案は、2026年8月13日に申請されており、2026年後半から2027年中に結果が判明すると見込まれています。足もとでデータセンターの電力需要が社会問題となっていることから、早期に結果が出る可能性もあります。
(2)オンサイト発電の関連企業
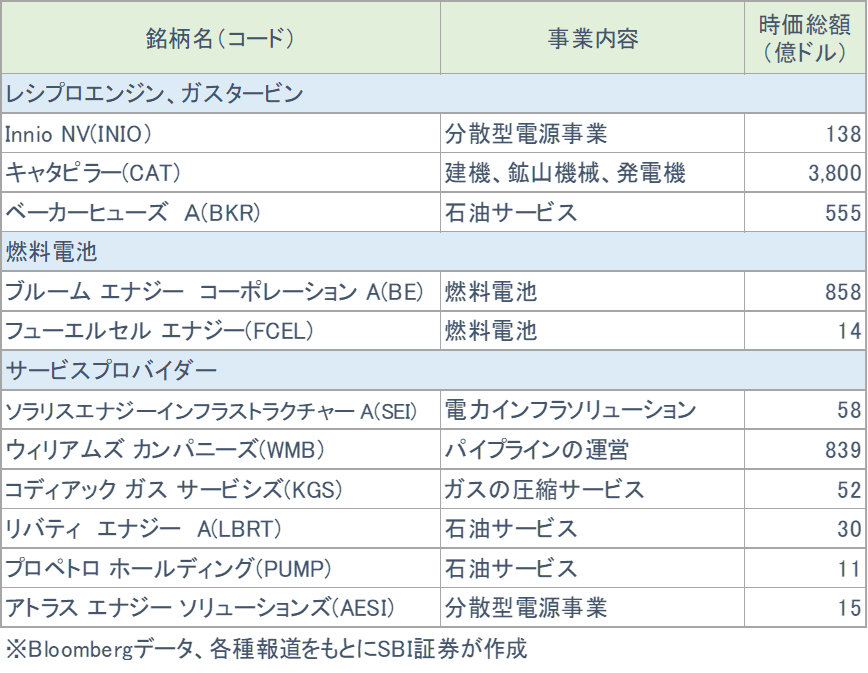
データセンターで需要が高まっているオンサイト発電の関連企業をご紹介いたします。
〇発電機メーカー
データセンターのオンサイト発電では、GEベルノバやシーメンスが手掛ける電力会社向けの大型ガスタービンではなく、小型のガスタービンの需要が強くなっています。しかし、ガスタービンは品薄状態が続いていることから、トラックや小型船舶に搭載されるレシプロエンジン(ピストン機関)による発電への注目が高まっています。
レシプロエンジンはトラックや小型船舶に搭載できるよう設計されているため、小型でエネルギー密度が高いという特長があります。また、コンテナ化やプレハブ化が可能で、現場に迅速に設置できることも魅力です。
関連企業としては、ドイツに本社を置くInnio NV(INIO)、キャタピラー(CAT)、英国のロールスロイスなどがあります。
〇燃料電池メーカー
短期間に電力源を設置するための選択肢として、燃料電池も注目されています。燃料電池は、天然ガスから取り出した水素を酸素と反応させて発電するものです。
発電容量当たりの初期投資額は、燃焼を伴う発電に比べて2倍近く高いものの、運転音が非常に小さい、温室効果ガスの発生が実質的にゼロ、設置スペースが小さいなどの特長があります。データセンターの建設に対する住民の反対を抑えるにも有効なケースがあると考えられます。
ブルームエナジーの調査では、データセンターの47%が燃料電池の利用を検討中または設置中とされます。BIのシナリオによると、データセンターにおける燃料電池の事業機会は、2026年の1GWから2032年には15GWに拡大する見通しです。
関連企業としてブルーム エナジー コーポレーション A(BE)、フューエルセル エナジー(FCEL)があります。
〇サービスプロバイダー
データセンターと電力供給のサービス契約を結ぶ事業者です。
データセンターのオンサイト発電では、天然ガスを燃料としてレシプロエンジンやガスタービンで発電するタイプが主力となるため、天然ガスに専門知識をもつエネルギー企業が参入しています。
データセンターとのサービス提供契約によって安定的な収益が得られることが魅力であり、本業の業績変動が大きいシェールオイルの採掘企業が多く参入しています。ただし、これらの企業は規模が小さいものが多く、投資にあたっては注意を要するでしょう。
天然ガスのパイプラインを運営するエネルギー中流の大手では、キンダー モーガン(KMI)はオンサイト発電に興味を示していませんが、ウィリアムズ カンパニーズ(WMB)は参入しています。
図表2 オンサイト発電の関連銘柄
(3)注目銘柄
第2節でリストアップした関連企業から、注目銘柄をご紹介いたします。オンサイト発電へのエクスポージャーの大きさに加え、投資リスクの観点から企業規模の大きさも考慮して選びました。
ドイツに本社を置くレシプロエンジンを製造する会社です。データセンターでの発電向けに「イエンバッハ」(Jenbacher)エンジンが人気です。世界のデータセンターで天然ガスを使用して発電するレシプロエンジンでは、キャタピラー、ロールスロイスを抑えて最も大きい受注残をもっているとされます(ダウ・ジョーンズ・ニュースワイヤーズ、2026年7月1日)。
4-6月期決算では、受注が前年同期比4.2倍の22.9億ドルへ急増、受注残も同3.8倍の65.8億ドルへ増加しています。発電機の出荷容量は、2025年の3.4GWから2028年には7.0GW近くまで増加すると見込まれています。経営陣は、2030年に10GWへの拡大を目指しています。
米国データセンターでの受注が増えたことから、2026年6月4日にナスダック市場に上場しました。公募価格は27.0ドルでした。
同社の発電機および電力ソリューション事業は、2025年12月期に売上の40%を占める「パワー&エネルギー」セグメントの中核を担っています。ディーゼルエンジン、ガスエンジン、ガスタービンと幅広い製品を扱います。データセンター向け発電機では、ガスタービンとレシプロエンジンの需要が、プライマリー用、バックアップ用ともに拡大しています。
データセンター向け発電機の強い需要を受けて、2025年から2030年にかけて生産能力を、ラージエンジンは3倍以上、ガスタービンは2.5倍以上に拡大する計画です(2025年11月の会社資料より)。4-6月期の部門売上は、パワー&エネルギーが前年同期比17%増、建設産業が同35%増、資源産業が同20%増と、いずれも好調でした。
固体酸化物形燃料電池を製造する企業です。天然ガス、バイオマス、水素が使える燃料電池システムとともに、水素製造装置も提供します。ハイパースケーラーなどデータセンターの運営会社が主な顧客となっています。燃料電池による発電は、初期の投資コストが高いものの、運転音が非常に小さい、温室効果ガスの発生が実質的にゼロ、設置スペースが小さいなどの特長から、データセンターで選ばれることが多くなっています。
4-6月期決算の売上は前年同期比166%増、調整後EPSは同7.8倍と好調です。2026年12月期の業績ガイダンスでは、売上を39~42億ドル(前年比93~108%増)、調整後EPSを2.55~2.85ドル(前年は0.18ドルの赤字)と見込んでいます。売上ガイダンスは2026年2月時点の31~33億ドル、4月時点の34~38億ドルから、大幅な上方修正が続いています。
電力インフラストラクチャーソリューションを提供する会社です。ソラリス・パワー・ソリューションズ部門は、発電、電力制御および配電ソリューションを提供します。ソラリス・ロジスティクス・ソリューションズ部門は、石油および天然ガス井の完成に使用される原材料の効率的な管理を可能にする特殊機器を設計および製造します。大規模データセンターを含む複数の最終市場向けに、重土木建設に関する専門的なエンジニアリング、調達および建設サービスも提供します。
データセンターのオンサイト発電では、大手テクノロジー3社と2GW超の長期電力供給契約を締結しています。2030年に設置キャパシティを3.1GWに拡大する計画です。売上は2025年12月期622百万ドル、2026年12月期予想986百万ドル、2027年12月期予想1,764百万ドルと急拡大の見通しです。調整後EBITDAは4-6月期の108百万ドルから、会社ガイダンスでは7-9月期110~130百万ドル、10-12月期145~180百万ドル、2027年1-3月期200~240百万ドルと急拡大の見通しです。
天然ガスの収集・貯蔵・輸送を行うエネルギーインフラ大手の一角です。M&Aで事業を拡大し、24州とメキシコ湾沖で3.2万マイル超のパイプラインを所有・運営します。米国の天然ガスの約30%を取り扱います。パイプライン収入は輸送量にリンクして決まり、長期契約が多いため、エネルギー企業の中では業績が安定しています。
データセンターのオンサイト発電では、5つのプロジェクトに95億ドル投資しています。同プロジェクトに関わる天然ガス供給量は1日当たり4.5億立方フィートとなります。また、データセンターへのガス供給のみの契約では、1.6億立方フィートの供給契約を締結しています。
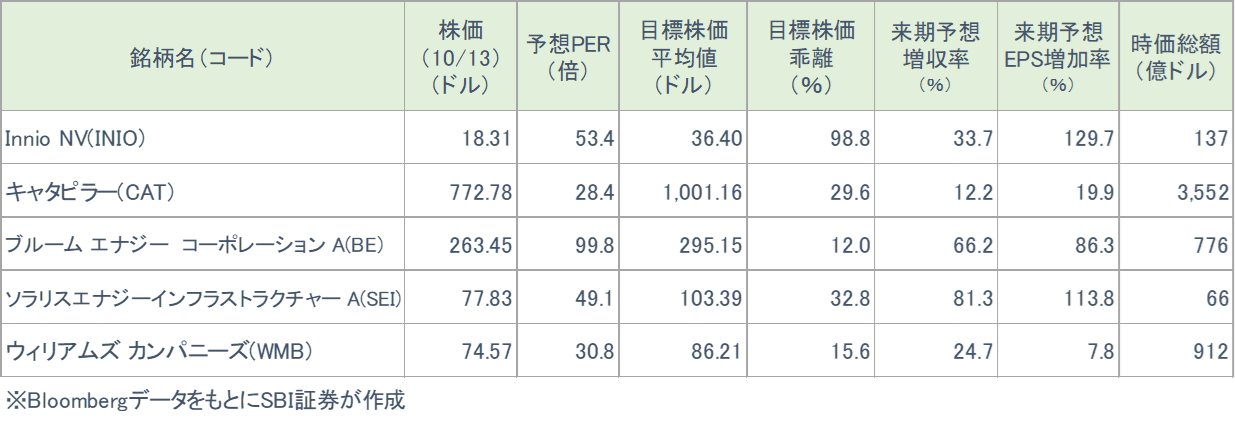
図表3 注目銘柄の投資指標
免責事項・注意事項
※本ページでご紹介する個別銘柄及び各情報は、投資の勧誘や個別銘柄の売買を推奨するものではありません。
・レポートおよびコラムの配信は、状況により遅延や中止、または中断させていただくことがございます。あらかじめご了承ください。
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【手数料等及びリスク】
SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、 店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
・ご紹介するブルベアETFはお客さまの想定以上に値上がり、あるいは値下がりする可能性があり、予想と逆方向に相場が動いた場合には大きな損失を被るリスクがあります。
・レバレッジ型・インバース型 ETF等(ETN含む)は、主に短期売買により利益を得ることを目的とした商品です。レバレッジ指標の上昇率・下落率は、2営業日以上の期間の場合、同期間の原指数の上昇率・下落率のレバレッジ倍(またはマイナスのレバレッジ倍)とは通常一致せず、それが長期にわたり継続することにより、期待した投資成果が得られないおそれがあります。上記の理由から、一般的に長期間の投資には向かず、比較的短期間の市況の値動きを捉えるための投資に向いている金融商品といえます。投資経験があまりない個人投資家の方が資産形成のためにこうしたETF等を投資対象とする際には、取引の仕組みや内容を十分理解し、取引に伴うリスク・コストを十分に認識することが重要です。レバレッジ型・インバース型 ETF等に係る商品の特性とリスクについてはこちらのリーフレットをあわせてご確認ください。
