P&G:生活必需品の巨人は成長鈍化を超えられるか
投資情報部 潘 碩朋
2026/09/16
今回はプロクター & ギャンブル(以下「P&G」と称する)を取り上げ、事業戦略、競争優位性、バリュエーション、リスク要因に分けて、バリュー投資の観点から紹介します。
図表1 銘柄指標
| 銘柄 | 株価(9/15) | 52週高値 | 52週安値 |
|---|---|---|---|
| プロクター & ギャンブル(PG) | 146.67ドル | 167.25ドル | 137.62ドル |
※BloombergデータをもとにSBI証券が作成
⑴会社概要と事業戦略
〇会社概要
P&G(The Procter & Gamble Company)は、米オハイオ州シンシナティに本社を置く世界有数の日用消費財メーカーです。美容、グルーミング、ヘルスケア、衣料・ホームケア、ベビー・女性・ファミリーケアの5分野で事業を展開し、パンパース、タイド、アリエール、ジレット、ヘッド&ショルダーズ、オーラルBなどの有力ブランドを保有しています。研究開発力、ブランド構築力、世界規模の販売網を強みに、景気変動の影響を比較的受けにくい生活必需品の需要を取り込んでいます。
〇事業戦略
1.中核ブランドへの集中とポートフォリオの選別
P&Gは約10年前に100前後のブランドを整理し、売上と利益への寄与が大きい中核ブランドへ経営資源を集中しました。整理対象となったブランドは低成長・低採算が中心であり、残存する中核ブランドは当時すでに売上の85%以上、利益の95%を占めていました。この選択と集中により、研究開発、広告宣伝、店頭実行、EC対応に投入する人材と資金の密度を高めました。
足元でも同社は、商品・地域構成の見直しを続けています。アジアの生理用品の一部縮小やバングラデシュからの撤退など、成長性や資本効率が低い領域を整理し、より魅力的なカテゴリーや地域へ資源を移す方針です。
2.商品革新とマーケティングを成長の中心に据える
P&Gの基本戦略は、値上げだけで利益を守ることではなく、商品性能、包装、ブランドメッセージ、店頭・オンラインでの実行、消費者と小売業者に提供する価値を一体で高めることです。特に重要なのは、価格帯をまたいだ革新です。プレミアム商品だけでなく、手頃な価格帯にも魅力的な選択肢を用意することで、景気や家計状況に応じて消費者がブランド内で上下に移動できる構造を作っています。これはプライベートブランドへの流出を抑えるうえで有効だとみられています。
3.SKU合理化・供給網最適化・組織改革
P&GはSKU(在庫管理の最小管理単位)を見直し、売り場を分かりやすくすると同時に、生産・物流の複雑性を下げてサービス水準を高めようとしています。供給網の最適化、組織構造の変更、原材料や処方の効率化、製造・マーケティング生産性の改善により、コスト削減分を再び商品革新とブランド投資へ振り向ける循環を重視しています。
4.M&Aと株主還元の位置づけ
大規模な事業変革型M&Aの可能性は低く、パーソナルヘルスケアや専門美容などで小規模な追加買収を行う方針が中心だとみられています。成長率を一変させる買収よりも、既存カテゴリー・地域の競争力を補強する案件が想定されています。余剰資金は増配と自社株買いに配分され、成熟企業としての株主還元力を高める方針です。
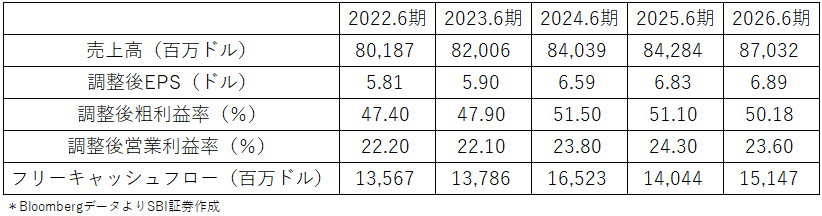
図表2 P&G直近5期主要業績指標
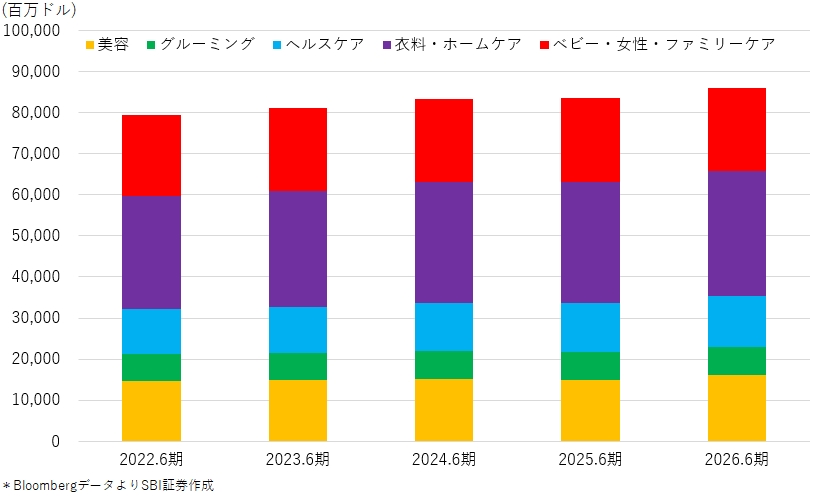
図表3 P&G直近5期セグメント別売上高推移
⑵競争優位性
1.カテゴリー首位級のブランド力
P&Gは、世界のランドリーケアで約35%、米国の生理用品で約60%、世界の食器洗浄で約20%、北米のメンズグルーミングで20%強のシェアを持つとされています。こうした高い認知度と利用経験の蓄積は、消費者の購買習慣に組み込まれ、競合が広告費だけで短期間に再現することは難しいでしょう。また、同社は新製品を開発し、広範な流通網を通じて認知を高め、店頭・EC上の販売を促進する一連の能力が、新規参入者との格差を拡大しています。
2.小売業者に対する交渉力と売り場支配力
小売業界の集約が進むと、一般にはメーカーの交渉力が弱まるとみられています。しかし、P&Gの主要ブランドは来店やサイト訪問を促し、カテゴリー全体の売上を伸ばす役割を持っています。さらに、安定供給の実績が高いため、小売業者にとって棚から外しにくいでしょう。ブランド力と供給能力が一体となり、価格・販促・棚割りの交渉力を支えています。
3.価格決定力と数量の耐久性
2024~2026年度の有機的売上成長では、価格が年平均2.0%、数量が0.3%寄与しました。2023年度には9%の値上げに対し数量減は3%にとどまりました。大幅な値上げ後も需要が急減しなかったことは、商品価値とブランドロイヤルティの強さを示しています。
4.規模の経済とコスト優位
巨大な調達量はサプライヤーとの交渉力を高め、製造・物流の単位コストを引き下げます。P&Gの広告・研究開発などの裁量費用を除いた直接運営ベースの利益率が業界平均を上回っており、過去10年間の平均投下資本利益率は推定資本コストを大きく上回りました。
⑶バリュエーション
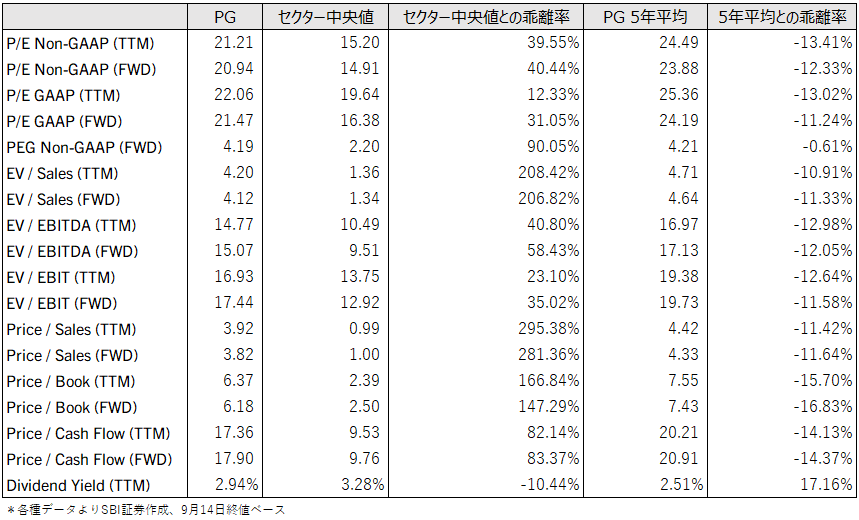
足元のバリュエーションについて、2027.6期の予想調整後PERは20.9と、同社の5年平均を少し下回った水準です。一方、セクター中央値を大きく上回っており、これは同社が高品質企業としての景気耐性、ブランド力、低い不確実性、安定した還元を織り込むプレミアム評価といえるでしょう。
評価の中心は、高成長ではなく、緩やかな売上成長と利益率改善を長期にわたり継続する能力にあります。また、一部市場予想によると、今後5年間のFCFマージンも平均19%程度が想定されており、年率一桁台後半の増配と、発行済み株式数の一桁台前半に相当する自社株買いを支える見通しです。
図表4 P&G直近主要バリュエーション指標
⑷リスク要因
1.価格主導成長の反動と数量回復の遅れ
近年の成長は値上げ寄与が大きかったですが、価格上昇率は一桁台前半へ鈍化しています。今後、数量や商品ミックスが回復しなければ、有機的売上成長率は低位にとどまる恐れがあります。値上げを続ければ消費者の節約志向や低価格品へのシフトを招く一方、価格を据え置けば原材料コストを吸収しにくくなります。
2.原材料・包装・物流・人件費のインフレ
2027年度には、主に石油由来原料からの逆風が想定されています。P&Gは製品設計、処方、製造、物流、販促の効率化と選択的値上げで対応する方針ですが、コスト上昇が急速な場合、価格転嫁までの時間差により利益率が圧迫される可能性があります。
3.プライベートブランドとブランド競争
生活必需品は参入しやすく見える一方、低価格のプライベートブランドや専門性の高い新興ブランドとの競争が続く見通しです。P&Gが商品性能、包装、メッセージ、オンライン販売への対応を怠れば、価格プレミアムを維持できない恐れがあります。過去の美容・グルーミング事業では、消費者トレンドへの対応が遅れた経験があります。
4.為替・関税・地政学
売上高の約50%を米国外で計上するため、ドル高は報告売上高と利益を押し下げます。販売地と生産地が一致しないケースでは、為替影響が利益面でより大きくなります。関税や中東情勢などの不確実性も、原材料・物流・需要に影響を及ぼす可能性があります。
5.ポートフォリオ・組織改革の実行リスク
SKU削減や地域撤退は効率を高める一方、消費者の選択肢や流通関係を損なう恐れがあります。小規模買収も、ブランド育成や販路拡大に失敗すれば期待収益を得られません。2026年1月のCEO交代後も基本戦略の継続が見込まれますが、コスト削減と再投資のバランスを崩さないことが重要でしょう。
6.製品回収・規制・評判リスク
製品回収、品質問題、価格協定に関する疑義は、販売数量だけでなくブランド信頼を毀損する可能性があります。生活必需品企業にとってブランドは最大の資産であるため、一時的な費用よりも長期的な信用低下の影響が大きいでしょう。
⑸総括
P&Gの最大の強みは、景気変動を受けにくい日常必需品を、世界有数のブランド群と流通網を通じて販売し、高いキャッシュ創出力を維持できる点にあります。ブランドへの継続投資、研究開発、店頭・ECでの実行力、安定供給、規模の経済が相互に補強し、長期的なワイド・モートを形成しています。一方、現在の投資論点は「競争優位があるか」ではなく、「成熟した成長率に対してどこまでの評価倍率を正当化できるか」です。短期の有機的売上成長は鈍化しており、今後は値上げの継続よりも、数量回復、新製品、市場シェア、生産性向上による利益成長が必要となるでしょう。
P&Gは、急成長を狙う銘柄ではなく、ブランド力、価格決定力、安定FCF、増配を通じて長期的な1株価値の積み上げを目指す銘柄であり、長期保有候補としての質は高いです。ただし、低い事業リスクが株価に十分織り込まれている局面では期待リターンが低下するため、「良い会社を適正以下の価格で買う」という規律が不可欠でしょう。
免責事項・注意事項
※本ページでご紹介する個別銘柄及び各情報は、投資の勧誘や個別銘柄の売買を推奨するものではありません。
・レポートおよびコラムの配信は、状況により遅延や中止、または中断させていただくことがございます。あらかじめご了承ください。
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【手数料等及びリスク】
SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、 店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
