ペプシコ:北米再建と海外成長が試すブランドの底力
投資情報部 潘 碩朋
2026/10/07
今回はペプシコを取り上げ、事業戦略、競争優位性、バリュエーション、リスク要因に分けて、バリュー投資の観点から紹介します。
図表1 銘柄指標
| 銘柄 | 株価(10/6) | 52週高値 | 52週安値 |
|---|---|---|---|
| ペプシコ(PEP) | 125.71ドル | 171.48ドル | 124.22ドル |
※BloombergデータをもとにSBI証券が作成
⑴会社概要と事業戦略
〇会社概要
ペプシコ(PepsiCo, Inc.)は、米ニューヨーク州パーチェスに本社を置く世界有数の食品・飲料メーカーです。炭酸飲料のペプシやマウンテンデュー、スポーツ飲料のゲータレードに加え、レイズ、ドリトス、チートスなどのスナック、クエーカー、ソーダストリームなど幅広いブランドを展開しています。自社拠点やボトラー、外部製造会社を通じて商品を製造・販売し、強力なブランド力と世界規模の流通網を構築しています。
〇事業戦略
1.北米食品は販売数量の回復がカギを握る
2026.12期第2四半期のオーガニック売上高は全社で2%増加しましたが、北米食品は2%減と明暗が分かれました。北米食品では、販売数量が横ばいにとどまる一方、数量ベースの市場シェアは上昇しました。家計の余裕が乏しく、ガソリン価格の上昇で「ついで買い」が減る環境でも、競合からシェアを獲得できた点は前向きに捉えられます。ただし、本格的な回復を判断するには、シェアの改善だけでなく、販売数量の増加と利益率の安定を確認する必要があるでしょう。
2.健康志向と手頃な価格で、選ばれる商品を増やす
北米の立て直しでは、健康に配慮した商品開発、手頃な価格の商品への投資、デジタル広告の強化、商品数の整理に取り組んでいます。狙いは、一時的な値引きで売上を押し上げることではなく、消費者の好みや家計事情に合わせて品ぞろえと訴求方法を見直し、主力ブランドを繰り返し選んでもらうことです。施策の成果は、売上高だけでなく、販売数量、販売価格や売れる商品の構成、利益率を併せて見る必要があるでしょう。手頃さを打ち出して購入が増えても、値引きや販売促進費が膨らめば利益は伸びにくいです。消費者の負担感を和らげながら、ブランドが生み出す収益を守れるかが経営の腕の見せどころとなります。
3.海外と非炭酸飲料を成長の軸にする
海外では、中南米、アジア、アフリカの需要拡大を取り込む投資を進めています。飲料は炭酸への依存を和らげ、スポーツ飲料、エナジードリンク、飲料水、そのまま飲めるコーヒーなどを拡充しています。自社開発に加えて、他社ブランドの使用許諾や販売提携も活用しています。既存の流通網を生かしながら、成長分野への接点を広げる戦略です。
4.生産・販売・物流の効率化で利益を伸ばす
長期の利益見通しでは、スナックの生産効率改善や、外部委託を活用する海外飲料事業の比率上昇などにより、粗利益率が改善し、販売・配送費とマーケティング費用の売上に占める比率も低下すると予想されています。利益成長の道筋は、大幅な値上げに頼るのではなく、売上の拡大と業務の効率化を積み重ねることです。ただし、広告や店舗への供給体制を削りすぎれば、将来の売上と競争力を損ないかねません。費用率が下がったかだけでなく、販売数量や店頭での存在感を保ったまま効率化できているかが重要になるでしょう。
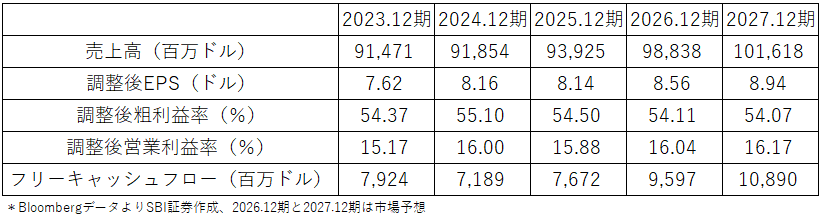
図表2 ペプシコ直近5期主要業績指標
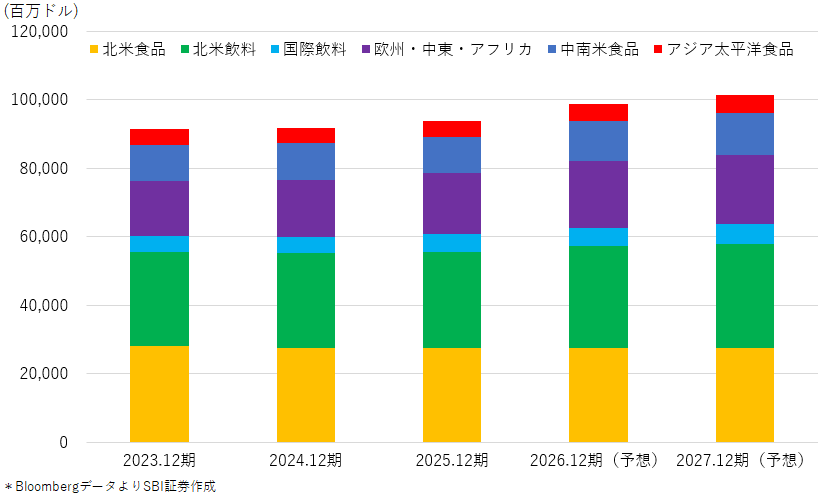
図表3 ペプシコ直近5期セグメント別売上高推移
⑵競争優位性
1.スナックのブランド力が事業の核となる
2025年の世界の塩味スナック市場では、ペプシコは22%のシェアを持つ首位企業です。レイズ、チートス、ドリトスなどを擁し、同年には売上高の約6%に当たる54億ドルをブランドに投資しました。継続的な投資が、消費者の支持と店頭での存在感を支えています。スナックは比較的手頃に楽しめる嗜好品であり、「いつもの味を選びたい」という習慣がブランドを支え、その支持は価格を維持する力にもなると考えられます。
2.幅広い飲料ブランドがさまざまな需要を捉える
飲料事業はコカ・コーラに次ぐ世界第2位の規模で、炭酸飲料が同社の飲料販売数量の約半分を占めています。炭酸飲料市場では小売店の独自ブランドの浸透率が低く、味の好みやブランドへの愛着が競争力を支えています。ただし、炭酸飲料で首位との差を縮めることは容易ではなく、他の分野を伸ばす取り組みも欠かせません。
非炭酸飲料では、ゲータレードが世界のスポーツ飲料で30%超の数量シェアを持っています。セルシウスとの提携・投資や、リプトン、スターバックスのブランドを使った茶・コーヒーも品ぞろえを補完しています。運動時から日常の休憩まで幅広い場面で商品を選んでもらえることが、販売機会と小売店との接点を増やしています。
3.商品力と物流を組み合わせ、小売店に欠かせない存在へ
同社の強みは、有名な商品を持つことだけではありません。スナックと飲料を幅広くそろえ、店舗へ直接届ける物流を通じて在庫計画、陳列、補充まで支援しています。小売店にとって使い勝手のよい取引先となることで、有利な棚の確保や販売促進につなげています。取引や物流のデータを分析し、消費者の好みや売れ行きを把握できる点も強みです。競合が人気商品を生み出せても、多くの店舗に安定供給し、売場の運営まで支える体制を築くのは簡単ではないでしょう。ブランドと流通網が一体となることで、知名度だけでは説明できない参入障壁が生まれ、長期的な競争力につながっていると考えられます。
4.事業規模が調達力と新商品の展開力を高める
940億ドルの売上規模と世界的な製造・配送網は、原材料や広告の調達で強い交渉力を生んでいます。砂糖、甘味料、調味料、食用油など調達先の商品分野も分散しています。大きな物流網は、新商品を素早く広げるだけでなく、他社にとっても販売提携の魅力となるでしょう。規模の大きさはコスト上昇を和らげる力となります。
⑶バリュエーション
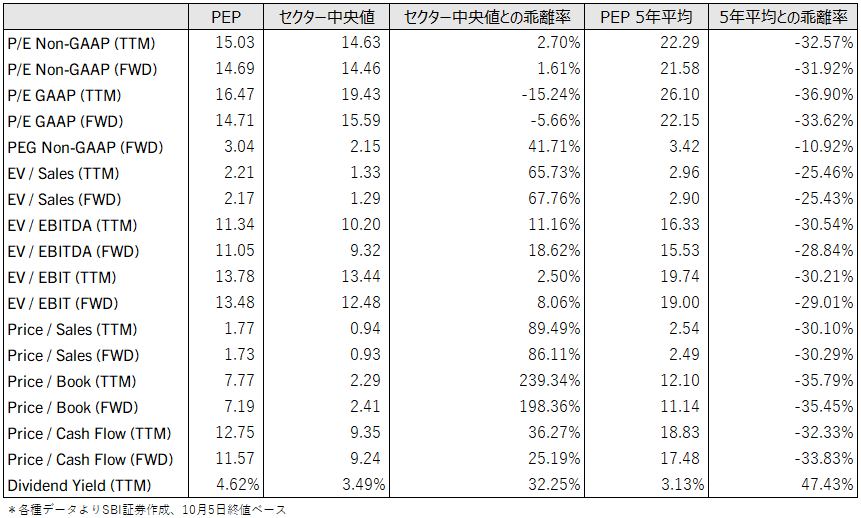
足元のバリュエーションについて、2026.12期の予想調整後PERは14.7、予想EV/EBITは13.5と、いずれも同社の5年平均を大きく下回った水準です。これは足元の北米食品の軟調と長期金利の上昇の影響が相当織り込まれていると考えられるでしょう。
今後のメインシナリオとして予想されているのは、海外成長が続き、北米食品が段階的に回復し、効率化が利益を支える展開です。上振れするのは、手頃な価格の商品や新商品が販売数量の増加につながり、利益率も改善する場合です。反対に、値引きや販売促進を増やしても数量が戻らなければ、利益回復は遅れやすくなります。どの展開でも、評価倍率の上昇に頼るのではなく、利益とキャッシュフローの成長を確かめる必要があるでしょう。
図表4 ペプシコ直近主要バリュエーション指標
⑷リスク要因
1.北米の回復が長引くリスク
売上高の約6割を北米が占めるため、海外への分散だけで北米需要の弱さを埋められるとは限りません。家計の負担感から購入頻度が低下し、手頃さを打ち出しても数量が回復しなければ、売上と利益率の両方が圧迫されるおそれがあります。市場シェアの上昇は好材料ですが、市場全体が縮小している場合には、シェアが増えても販売数量や利益が減ることがあります。
2.健康志向による需要構造の変化
消費者の健康意識の高まりは、塩味スナックや飲料にとって長期的な課題です。求められるのは、健康への配慮と、これまで支持されてきた味の両立です。成分や配合を変えても消費者の懸念が十分に和らぐとは限らず、商品改良に伴う費用が利益率を押し下げる可能性もあります。新商品を増やすだけでなく、既存の顧客に選ばれ続けながら、新たな需要も取り込めるかが重要になります。健康志向に対応した商品の発売件数よりも、繰り返し買ってもらえているか、主力ブランドの販売を損なっていないかを確認する必要があるでしょう。
3.低価格店やネット通販が競争の形を変える
低価格のディスカウント店やネット通販の拡大は、競争を強め、従来の価格体系を変える可能性があります。価格を比べやすくなり、より安い商品へ消費が移れば、ブランドの知名度や店頭での目立つ陳列だけでは販売を守りにくくなります。大切なのは、購入場所が変わっても、同社の商品を選ぶ理由と配送の効率性を維持できるかです。小売店への対応力は大きな強みですが、店舗の売場で築いた優位性が、ネット通販など別の販売経路でも同じように発揮されるとは限りません。
4.コスト、為替、地政学・関税の不確実性
世界展開に伴い、原材料費の上昇、為替変動、労務問題、地政学的な緊張が業績に影響する可能性があります。北米の売上比率が高いため、コカ・コーラより海外要因の影響は受けにくいですが、無関係ではありません。関税については、製造・流通の多くを現地で行う体制がリスクを和らげます。ただし、影響を抑えやすいことと、影響がないことは別です。
⑸総括
ペプシコの魅力は、一つのヒット商品に依存せず、スナックのブランド力、幅広い飲料群、小売店との関係、世界的な製造・流通網が支え合っている点にあります。高い資本収益性と安定した資金創出力が期待できるのは、この事業基盤があるためです。北米の業績が弱いという理由だけで、長期の競争力まで失われたと判断するのは早計でしょう。
総合すると、ペプシコは強い競争力と資金創出力を備えながら、北米の回復速度に課題を残す企業です。長期投資の候補として魅力はありますが、「良い会社だから買う」だけでは十分ではありません。北米の立て直しが販売数量と利益に表れ、海外の成長が続き、その見通しに対して株価が妥当であることを確かめる必要があります。事業の質と購入価格の両方を重視する姿勢が大切です。
免責事項・注意事項
※本ページでご紹介する個別銘柄及び各情報は、投資の勧誘や個別銘柄の売買を推奨するものではありません。
・レポートおよびコラムの配信は、状況により遅延や中止、または中断させていただくことがございます。あらかじめご了承ください。
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【手数料等及びリスク】
SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、 店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
