【アメリカNOW!】 民主党大勝で恩恵が期待される「ブルーウェーブトレード」銘柄
投資情報部 榮 聡
2026/11/09
先週の米国株式市場は、環境政策を重視する民主党が米中間選挙で大勝したことから、データセンター建設にブレーキがかかるとの懸念が広がり、AIインフラ・半導体株を中心に大幅な下落となりました。今週の株価材料として、7-9月期決算発表、10月物価指標、中東情勢が注目されます。
今回は米中間選挙で大勝した民主党の政策によって恩恵を受ける可能性がある銘柄から、HCA ヘルスケア(HCA)、エレヴァンス ヘルス(ELV)、ファースト ソーラー(FSLR)、DR ホートン(DHI)、デルタ エアーラインズ(DAL)を選んでご紹介いたします。
図表1 S&P500指数の一目均衡表(日足、1年)
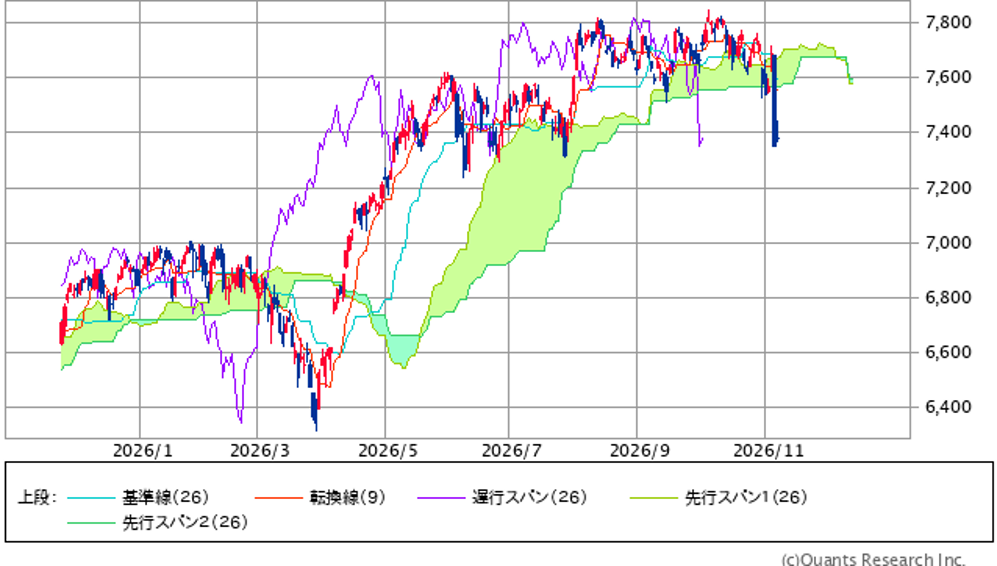
「雲」を下に突き抜けてチャートの形が大きく悪化しました。7,400ポイント前後は今年5月から7月にかけてもみ合った水準であるため、指数はいったん落ち着くことが期待できるでしょう。
図表2 業種別指数騰落率・個別銘柄騰落率
| S&P500業種指数騰落 | 5日 | 1ヵ月 | 3ヵ月 |
| 一般消費財・サービス | 2.7% | 2.2% | -2.5% |
| コミュニケーションサービス | 2.3% | -13.6% | -11.8% |
| 不動産 | 1.9% | 5.3% | -2.1% |
| 金融 | 1.1% | 4.3% | -0.8% |
| 生活必需品 | 1.0% | 8.3% | 7.6% |
| ヘルスケア | -0.1% | 8.0% | 11.5% |
| 素材 | -0.4% | 4.0% | -1.1% |
| 公益事業 | -0.7% | 4.1% | -1.0% |
| S&P500 | -2.7% | -5.6% | -4.9% |
| 資本財・サービス | -2.8% | -3.9% | -12.1% |
| 情報技術 | -6.9% | -14.6% | -10.3% |
| エネルギー | -11.9% | -5.2% | 7.4% |
| 騰落率上位(5日) | 騰落率 |
| ブッキング・ホールディングス | 8.5% |
| アマゾン・ドット・コム | 7.9% |
| ロウズ | 7.4% |
| マクドナルド | 7.1% |
| ゼネラル・エレクトリック | 7.1% |
| 騰落率下位(5日) | 騰落率 |
| マイクロン・テクノロジー | -22.0% |
| ラムリサーチ | -16.2% |
| アプライド・マテリアルズ | -14.7% |
| インテル | -14.4% |
| パランティア・テクノロジーズ | -12.9% |
注:個別銘柄の騰落率上位、下位はS&P100指数が母集団です。銘柄名はBloombergの表記により、当社WEBサイト・本文中の表記と異なる場合があります。
※BloombergデータをもとにSBI証券が作成
先週の米国株式市場
S&P500指数は週間で2.7%、ダウ平均は0.9%、ナスダック指数は3.4%の下落でした。
米中間選挙で上下院とも民主党が過半数を占める結果となりました。これを受けて、トランプ大統領が共和党の敗北を認めたため、事前に懸念されていた混乱はなく、また、敗北の一因はイラン戦争にあると認めたことから早期停戦への期待が高まり、11/4(水)の相場は上昇となりました。
一方、州知事選でも民主党候補の当選が続き、特にデータセンター建設が集中するテキサスでも民主党の候補が知事に当選したことから、データセンター建設に対する逆風は想定されていたよりも大きくなるとの懸念を受けて、AI・半導体関連が急落して相場下落を主導しました。半導体のSOX指数は、週間で11.3%の大幅下落となりました。
業種指数では、アマゾンがけん引した一般消費財・サービス、幅広い銘柄が相対的に堅調となったコミュニケーションサービスが上昇しました。原油価格の急反落を受けてエネルギーが10%を超える下落となり、半導体株の急落を受けて情報技術も大幅に下落しました。
今週の米国株式市場
民主党が上下院選挙および州知事選挙でも躍進したことからデータセンター建設にブレーキがかかる可能性が懸念されて、AIインフラ関連株、半導体株が下落しました。
そのブレーキがどの程度の影響を及ぼすかは、これから確認していくことになります。日々のニュースに加え、1月以降の10-12月期の決算発表が大きな手がかりとなるため、見極めにはある程度の時間がかかりそうです。
一方、(1)民主党の大勝はAI計算需要を押し下げるものではないと考えられる、(2)建設が遅れても数年間にわたるデータセンター需要を押し下げるものではないと考えられる、(3)足もとのデータセンター建設需要は、産業界の供給能力を超えるほどになっている、などを考慮すると中長期では大きな影響を及ぼさないと考えられます。
また、データセンターは今後の社会で基幹産業の一つになると考えられます。建設計画が集中するテキサス州で一部建設が難しくなっても、誘致したい州は全米にいくらでもあると考えられます。
そのため、ブレーキの程度を見極める中で、徐々にAIインフラ関連株、半導体株は見直されていくと考えられます。
今週の株価材料として、7-9月期決算発表、10月物価指標、中東情勢が注目されます。
7-9月期決算発表では、半導体製造装置のアプライドマテリアルズ、ネオクラウドのコアウィーブ、ネビウスの決算発表が予定されています。ネオクラウドでは、積極投資に伴う財務指標の悪化によって債券利回りが上昇、AI・半導体株相場にマイナスのインパクトを与えてきました。各社が現状および今後の投資方針についてどう考えているかが注目されます。
10月物価指標については、11/10(火)の10月消費者物価指数で総合指数が前年比+3.9%の予想(前月は同+3.7%)、コア指数が同+2.8%の予想(前月は同+2.6%)、11/13(金)の10月生産者物価指数で総合指数が前年比+6.6%の予想(前月は同+6.3%)、コア指数は同+5.0%の予想(前月は同+5.0%)です。引き続きインフレ圧力が強いと予想されています。
中東情勢では、選挙後にトランプ大統領が「共和党敗北の一つの要因にイラン戦争がある」と認めたことから、米国とイランの間に早期停戦期待が高まり、原油価格が下落しました。市場が期待しているように、早期停戦気運が醸成されるか注目です。
経済指標では上記のほか、11/12(木)に10月中古住宅販売件数(前月比-3.5%の予想)などの発表が予定されています。
今週の5銘柄
今回は米中間選挙での民主党の大勝を受けて、その政策の傾向や大勝をきっかけに動いた長期金利、原油価格の変動から恩恵を受ける分野の銘柄をご紹介いたします。
【病院・医療保険】 オバマケアの維持・強化や医療アクセス拡大の恩恵を受けやすい。
【再生可能エネルギー】 トランプ政権の政策から転換する可能性がある。
【住宅建設】長期金利の低下傾向が続く場合には、住宅ローン金利の低下につながると期待される。
【運輸関連】 原油価格の下落が続く場合、燃料費の低下による恩恵が期待される。
上記の分野からHCA ヘルスケア(HCA)、エレヴァンス ヘルス(ELV)、ファースト ソーラー(FSLR)、DR ホートン(DHI)、デルタ エアーラインズ(DAL)を選びました。
図表3 今週の5銘柄の投資指標
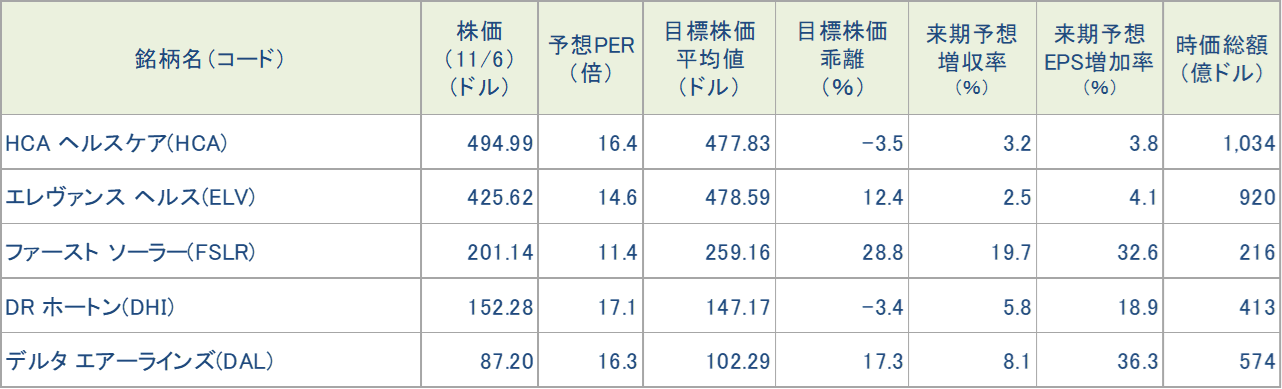
注:予想PERは今期予想EPSに基づいて計算しています。
※BloombergデータをもとにSBI証券が作成
今週の注目銘柄
| 取引 | チャート | 銘柄 | 株価 (11/6) |
予想PER (倍) |
ポイント |
| 買付 |  | HCA ヘルスケア(HCA) | 494.99ドル | 15.8 | 【医療保険政策の変化を期待】 ・病院運営の大手です。民主党はより多くの国民の医療費を公的制度でカバーしようとする政策を進める傾向があります。ACA(オバマケア)の保険料補助拡充の復活やメディケイド(低所得者向け公的医療保険)の縮小緩和・延期などが期待されています。 ・7-9月期決算は、売上・調整後EPSとも前年同期比4%増となり、同一施設ベースの来院患者数は同3%増加して堅調でした。一方、医療保険でカバーされていない患者の来院が増えたことで、税前利益に約4億ドルのマイナスインパクトがあったと会社は開示しました。会社は、医療保険取引所で保険を失った患者を中心に無保険患者が増加したことが要因と説明しています。 |
| 買付 | | エレヴァンス ヘルス(ELV) | 425.62ドル | 14.1 | 【医療保険政策の変化を期待】 ・医療保険大手の一角です。民主党はより多くの国民の医療費を公的制度でカバーしようとする政策をもっています。ACA(オバマケア)の保険料補助拡充の復活やメディケイド(低所得者向け公的医療保険)の縮小緩和・延期などが期待されています。 ・7-9月期決算は、売上が前年同期比2%増、調整後EPSが同37%増となり、それぞれ市場予想を3%、49%上回りました。保険料利回りの上昇と薬局事業の成長が増収増益を後押しし、会員数の減少を相殺したことを受け、通期見通しを再び引き上げました。 |
| 買付 | | ファースト ソーラー(FSLR) | 201.14ドル | 8.6 | 【クリーンエネルギーへの支援を期待】 ・太陽光パネルを米国内で製造する会社です。民主党が議会を掌握したことで、トランプ政権下で続いたクリーンエネルギー支援の追加縮小への警戒が後退しました。民主党は環境への配慮を重視するため、需要の拡大も期待されます。 ・7-9月期の売上は、主にサードパーティへの販売減少を受けて前年同期比23%減と厳しいものでした。一方、粗利額、営業利益は増加して、EPSは同25%増でした。通期の業績ガイダンスは、販売数量、売上、調整後EBITDAとも下方修正されました。CEOは、「通商拡大法232条によって、中国に頼らない米国のパネルメーカーとしてのポジションが有利に働くと期待している」と述べています。 |
| 買付 | | DR ホートン(DHI) | 152.28ドル | 17.1 | 【住宅ローン金利の低下を期待】 ・住宅建設の大手です。民主党の大勝が判明して、米10年国債利回りが低下、原油価格も下落したことから、長期金利低下に対する期待が高まっています。住宅建設セクターは、金利高によって住宅建設需要が低迷してきましたが、逆風が和らぐことが期待されます。 ・7-9月期決算は、住宅金利上昇の影響を受けて、住宅販売の成約件数は前年同期比2%減、純受注件数は同7%減と低調でした。2027年9月期の売上は、300~320億ドルと2026年9月期の330億ドルから減少を見込んでいます。 |
| 買付 | | デルタ エアーラインズ(DAL) | 87.20ドル | 12.0 | 【原油価格の下落による恩恵】 ・航空大手の一角です。航空会社の営業費用に占める燃油費の比率は高く、原油価格の下落が続く場合に業績への恩恵が期待されます。中間選挙後にトランプ大統領が、「共和党が負けたのは、イランとの紛争が原因だった」と吐露したことから、早期停戦への期待が高まっています。 ・7-9月期の売上は旅客収入が好調で前年同期比21%増となったものの、燃油費の増加によって調整後EPSは同1%増にとどまり、市場予想を6%下回りました。通期の業績ガイダンスでは、売上の伸びについては従来見通しを据え置きましたが、調整後EPSは従来見通しから下方修正されていました。 |
注:予想PERはBloomberg集計のコンセンサス予想EPSによります。使用した予想EPSの決算期は、DRホートンが2027年9月期、その他は2027年12月期です。
※会社資料、BloombergデータをもとにSBI証券が作成
主要イベントの予定
| 経済指標・イベント | 企業決算・イベント | |
| 9(月) | ・NY連銀1年インフレ期待(10月) ・米3年国債入札 ・シカゴ連銀グールズビー総裁が討論に参加 |
ロケットラボ |
| 10(火) | ・米NFIB中小企業楽観指数(10月) ・米消費者物価指数(10月) ・米10年国債入札 ・FRBウォラー理事が基調講演 |
リゲッティコンピューティング、エコペトロル Dウェーブクオンタム、コアウィーブ |
| 11(水) | ||
| 12(木) | ・米新規失業保険申請件数(11月7日に終わる週) ・米中古住宅販売件数(10月) ・米30年国債入札 ・サンフランシスコ連銀デイリー総裁の基調講演 ・ニューヨーク連銀ウィリアムズ総裁が討論に参加 |
アプライドマテリアルズ、ネビウスグループ シスコシステムズ |
| 13(金) | ・ユーロ圏実質GDP(7-9月期、改定値) ・米生産者物価指数(10月) ・ジェファーソンFRB副議長の講演 |
|
| 16(月) | ・米ニューヨーク連銀製造業景気指数(11月) | |
| 17(火) | ・米小売売上高(10月) ・米鉱工業生産(10月) ・NAHB住宅市場指数(11月) ・クリーブランド連銀ハマック総裁の講演 |
エヌビディア、ウォルトディズニー ホームデポ |
| 18(水) | ・米住宅着工・建設許可件数(10月) ・米中古住宅販売成約(10月) ・FOMC議事要旨 ・米20年国債入札 |
ターゲット |
| 19(木) | ・米フィラデルフィア連銀製造業景気指数(11月) ・米新規失業保険申請件数(11月14日に終わる週) |
ウォルマート |
| 20(金) | ・米ミシガン大学消費者信頼感(11月、確報値) | ペイペイ(E) |
注:日付は現地時間によります。(E)はBloombergによる予想を示します。企業決算の赤字でのハイライトは、当社顧客保有人数の1~30位、青字のハイライトは31~50位を示します。
※Bloombergデータ、各種報道をもとにSBI証券が作成
※本ページでご紹介する個別銘柄及び各情報は、投資の勧誘や個別銘柄の売買を推奨するものではありません。
免責事項・注意事項
・レポートおよびコラムの配信は、状況により遅延や中止、または中断させていただくことがございます。あらかじめご了承ください。
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【手数料等及びリスク】
SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、 店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
