当ページの内容につきましては、SBI証券による動画での詳しい解説も行っております。投資初心者の方が抱える「何からはじめればいいの?」という疑問から、運用戦略や商品選びまで、実践的な内容をわかりやすくお伝えします。
NISA道場
※YouTubeに遷移します。
SBI証券の川上です。
「NISAでオルカンを積み立てているけれど、このままでいいのかな?」「1,800万円の枠を、どう使い切ればいいんだろう?」—そんな疑問をお持ちの方もいらっしゃるのではないでしょうか。オルカンは、全世界の株式に1本で分散できる選択肢の一つですが、NISAの使い方は、それだけではありません。今回は、50代の方が株式100%で1,800万円を使い切る例を、順番にご紹介します。
最初に、今回のポイントを5つにまとめます。オルカンは全世界の株式に1本で投資できますが、NISA 1,800万円の使い方は、それだけではありません。
・オルカンの中身:国内株式は5.2%、外貨建て資産は94.7%です(2026年9月30日時点)
・枠の使い分け:1,800万円は、成長投資枠1,200万円とつみたて投資枠600万円の2対1。どちらの枠も、国内株50:外国株50
・設計の考え方:日本の年金基金の株式部分を参考に、国内株と外国株を約50%ずつにして、為替変動の影響を抑える
・内訳の工夫:国内株は高配当株を中心に成長株、バリュー株など、外国株は成長株、バリュー株などに分散。個別株・ETFが難しければ、投資信託のみも選択肢
・投資のペース:最短は毎年360万円を5年、65〜70歳をゴールにした例は年120万円を15年
オルカンとは
まず、オルカンの中身を確認しておきましょう。オルカンは、日本を含む先進国・新興国の株式に1本で投資できる投資信託で、国内株式は5.2%にとどまります。
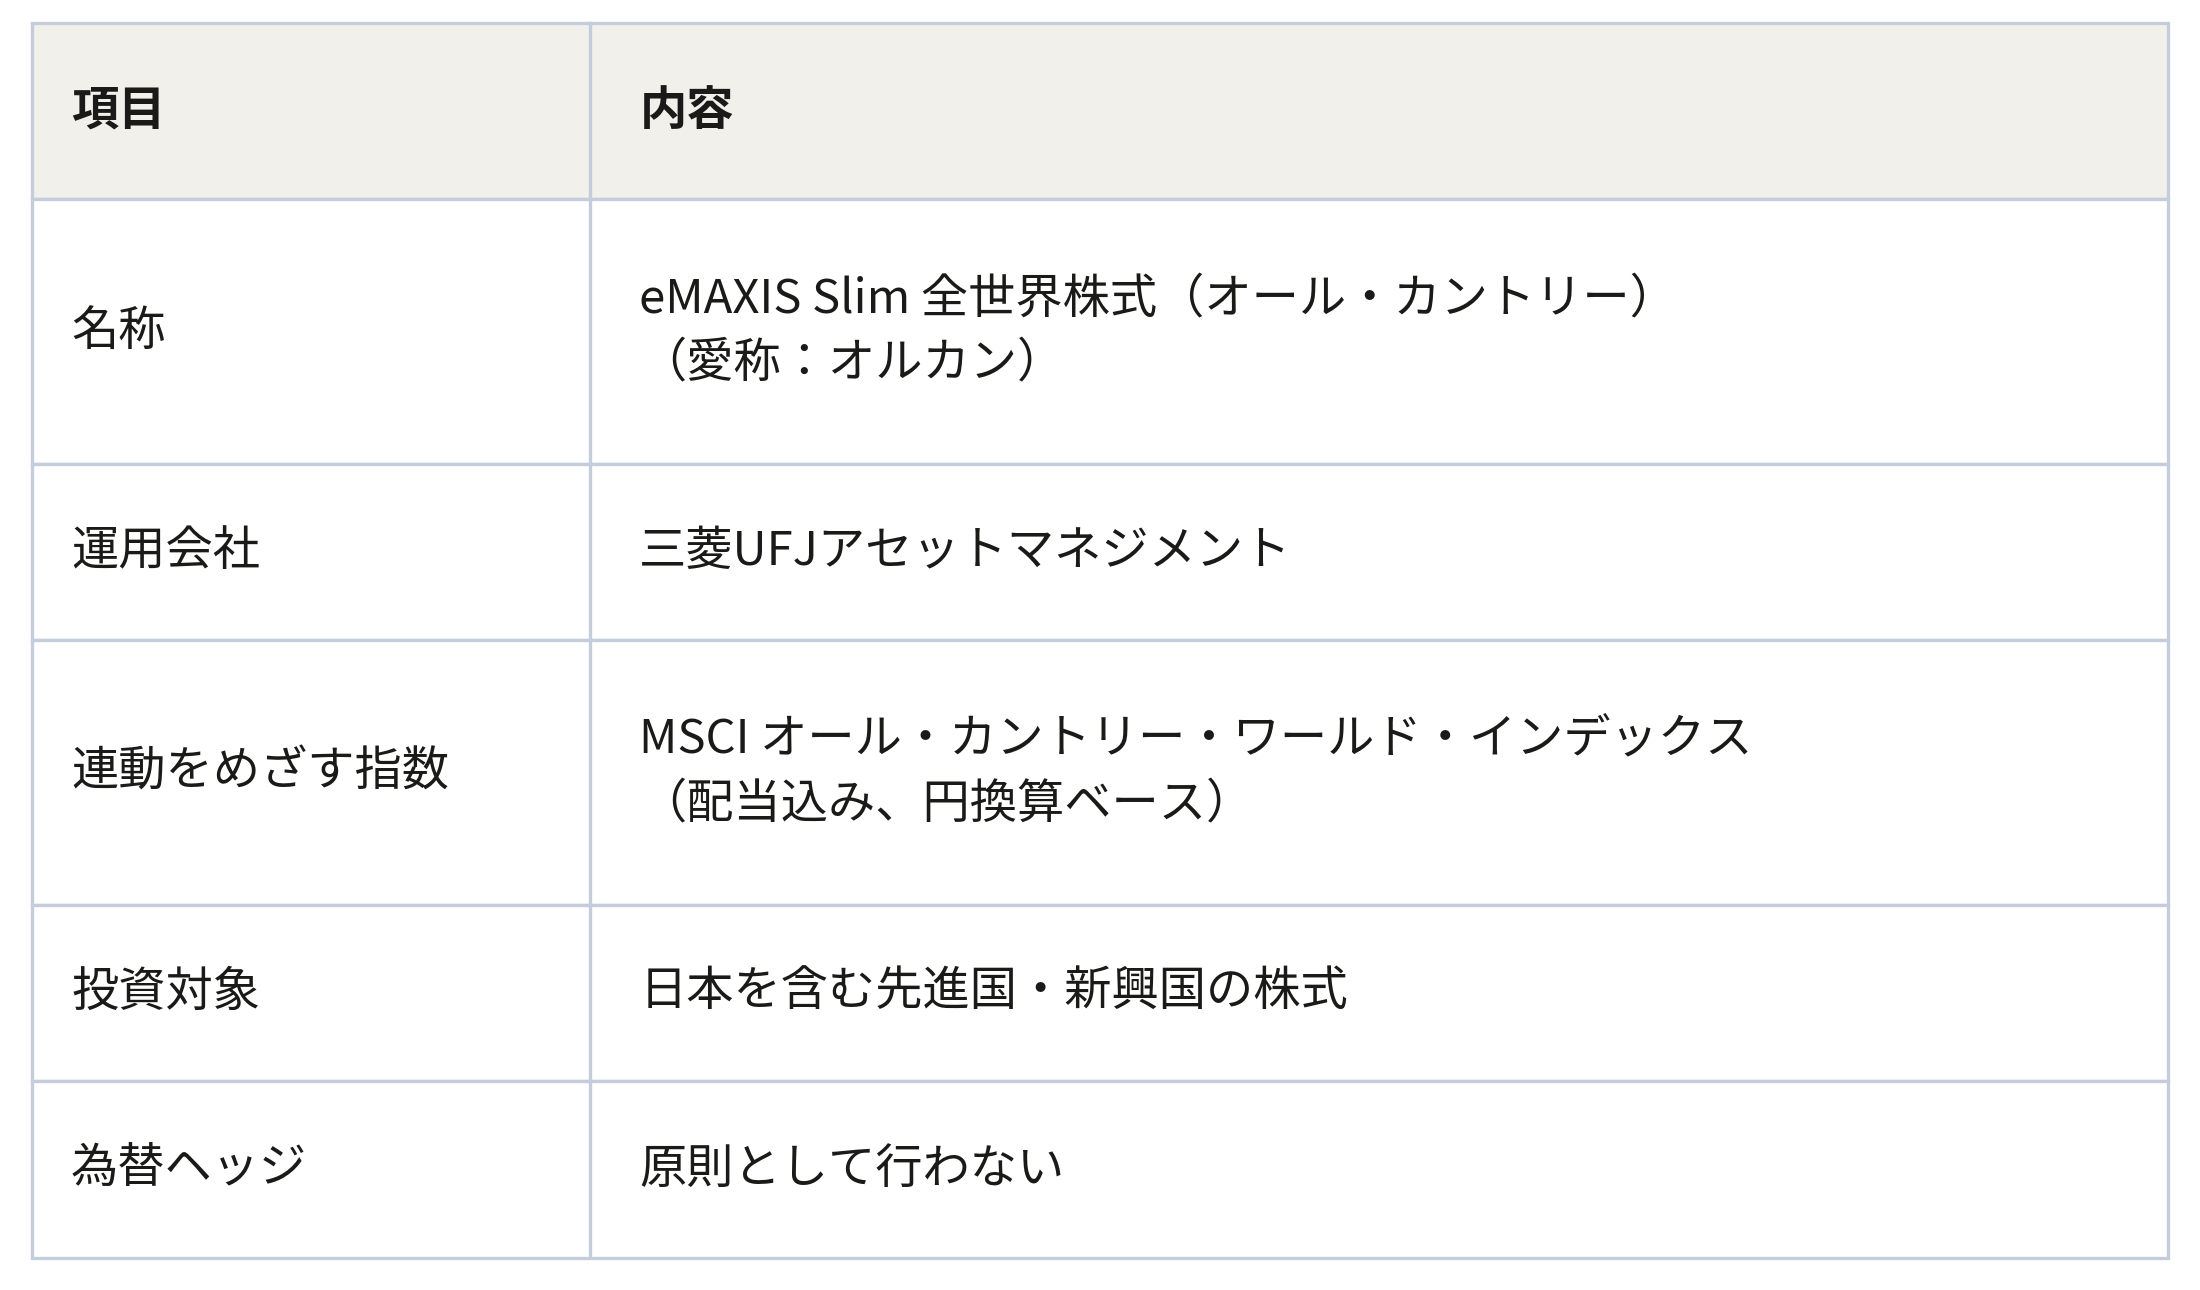
資産構成は、先進国株式(除く日本)が82.7%、新興国株式が12.0%、国内株式が5.2%です。先進国・新興国株式の外貨建て資産が94.7%を占めるため、円高局面では基準価額が下押しされる点は、知っておきたいところです。
参考までに、組入上位国・地域の1位は米国で、米国株式の比率は63.4%です。
出所:eMAXIS Slim 全世界株式(オール・カントリー)(愛称:オルカン)の月次レポートをもとにSBI証券作成(2026年9月30日時点)。ファンド概要は委託会社の開示情報による。
※表示桁未満の数値がある場合、四捨五入しているため、合計が100%にならない場合があります。
ポートフォリオの設計の考え方
では、今回のモデルはどのように組み立てたのでしょうか。設計の軸は3つで、日本の年金基金の株式部分を土台に、外貨建て比率を50%に整えています。
・つみたて投資枠の対象:株式100%、またはバランスファンドが投資対象です。今回は、株式100%の攻め型で組みます。
・日本の年金基金の株式部分を参考にする:日本の年金基金(4資産均等型)は、期待リターン・リスク・相関係数をもとに、必要利回りを最小限のリスクで実現するために策定されたポートフォリオ。その株式部分を抜き出します。国内株・国内債券・外国株・外国債券を各25%持つ中から、国内株と外国株を半々に持つ考え方を土台にしました。
・外貨建て比率は50%:国内株約50%、外国株約50%。外貨建て資産を50%にとどめ、為替変動の影響を抑えます。
モデルポートフォリオ:成長投資枠とつみたて投資枠が2対1
50代の現役世代が、NISA 1,800万円(簿価)を株式100%で使い切る例です。成長投資枠1,200万円とつみたて投資枠600万円を、2対1で組み合わせました。
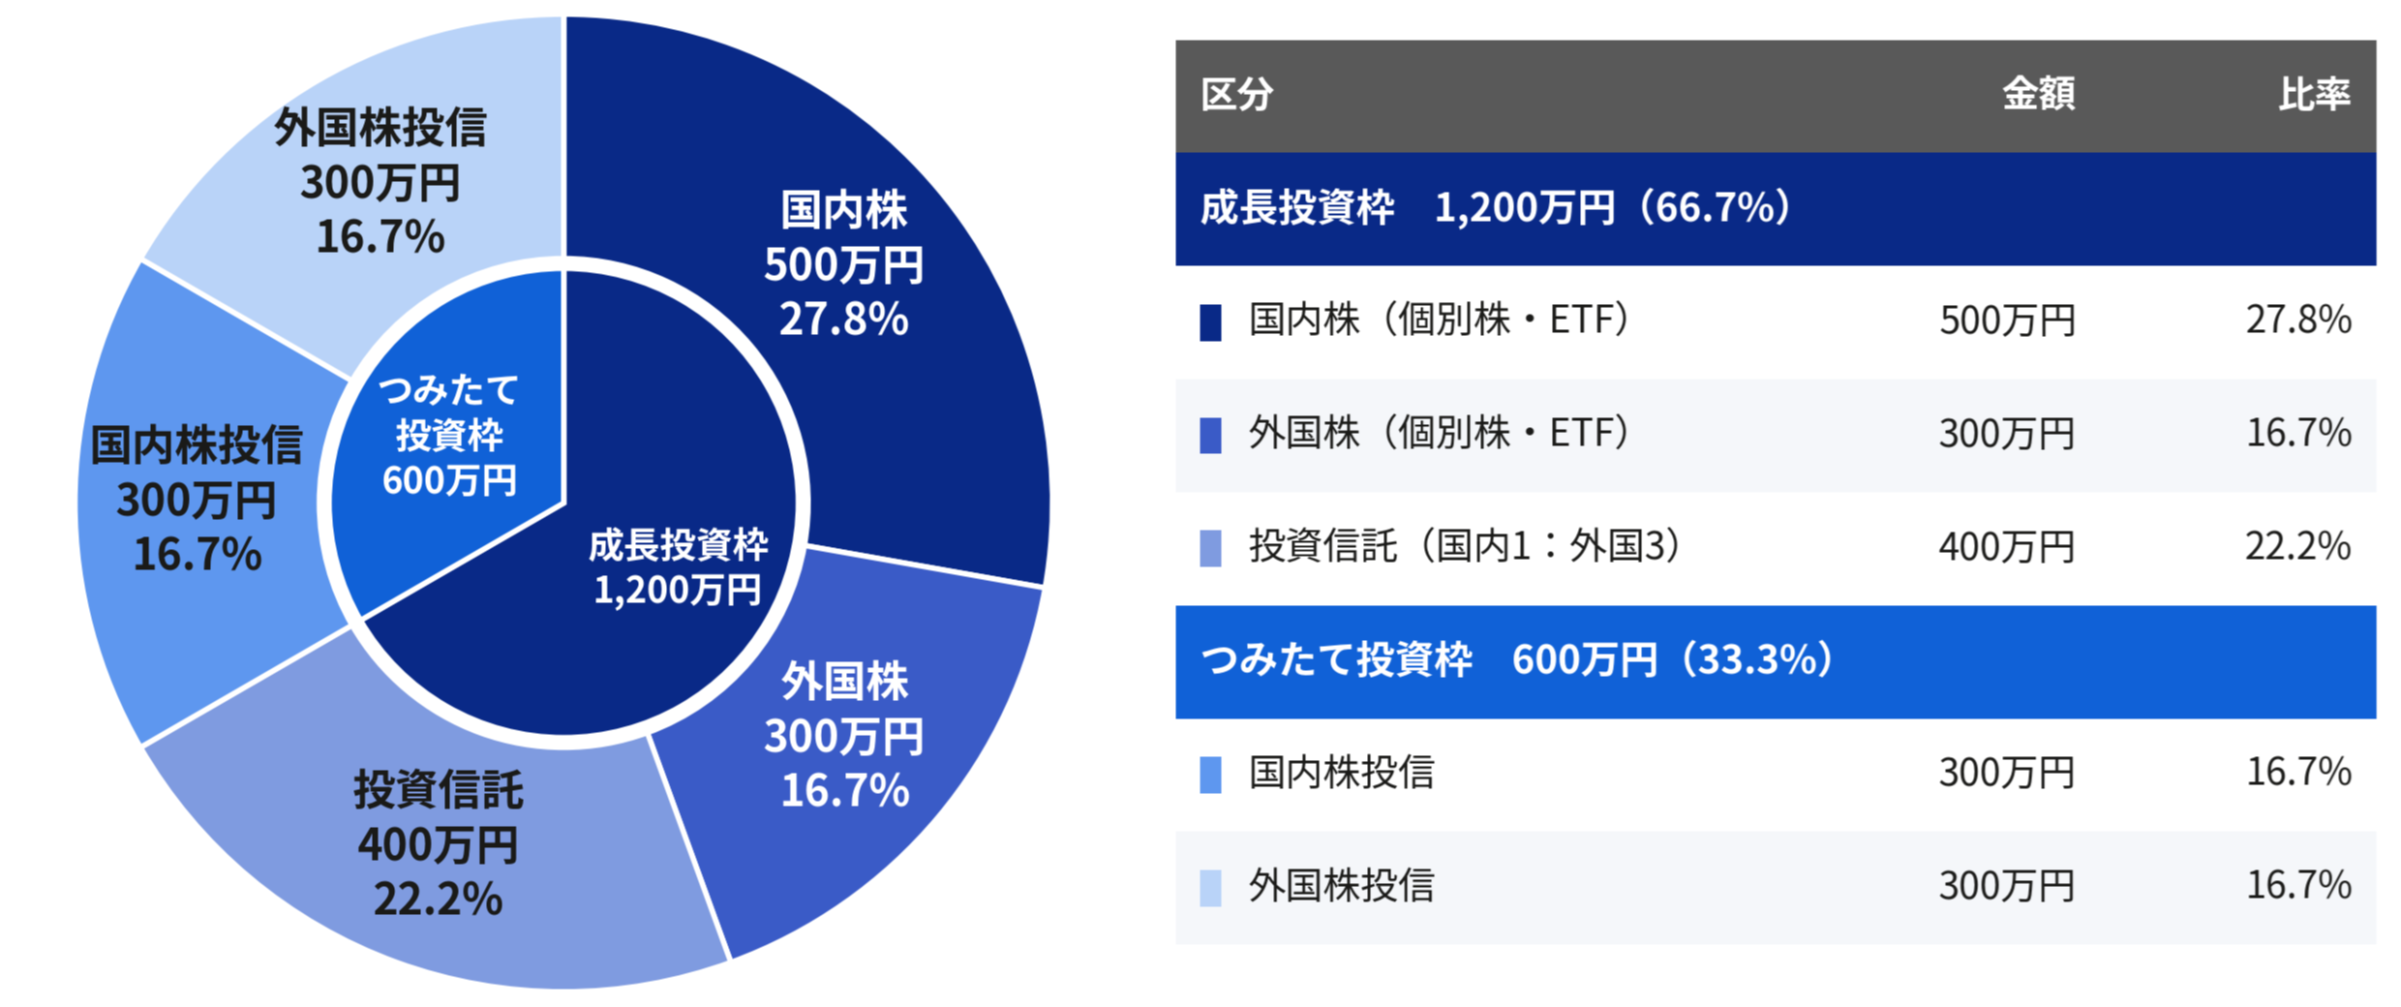
株式100%で、国内株・外国株は約50%ずつです(投資信託は国内株1:外国株3の想定)。
枠ごとの内訳:成長投資枠とつみたて投資枠の使い分け
枠ごとの使い分けを見ていきましょう。成長投資枠は個別株・ETF・投資信託で分散投資、つみたて投資枠は投資信託による積み立て投資です。
成長投資枠(1,200万円):国内株500万円は、税制メリットを得やすい高配当株を中心に、成長株、バリュー株などで分散します。外国株300万円は、成長株、バリュー株などに分散します。投資信託400万円は、国内外の成長株、バリュー株、テーマ株などに分散し、国内株1:外国株3の割合にします。
つみたて投資枠(600万円):国内株投信300万円と外国株投信300万円です。国内株投信はインデックス、高配当、バリューなど、外国株投信はインデックス、米国成長株などを組み合わせます。
外貨建て比率:国内株900万円(50%)、外国株900万円(50%)になります。
なお、成長投資枠での個別株・ETFへの投資は、ベテラン投資家向けかもしれません。銘柄選びが難しいと感じる場合は、投資信託のみで組み立てるのも一つの選択肢です。
投資イメージ:最短は5年、65〜70歳をゴールにした例は15年
気になるのは、「いつまでに、いくら積めばいいのか」ではないでしょうか。そこで、2つの例を用意しました。どちらも2対1のまま、1,800万円(簿価)に到達します。違いは、期間と毎年の投資額です。
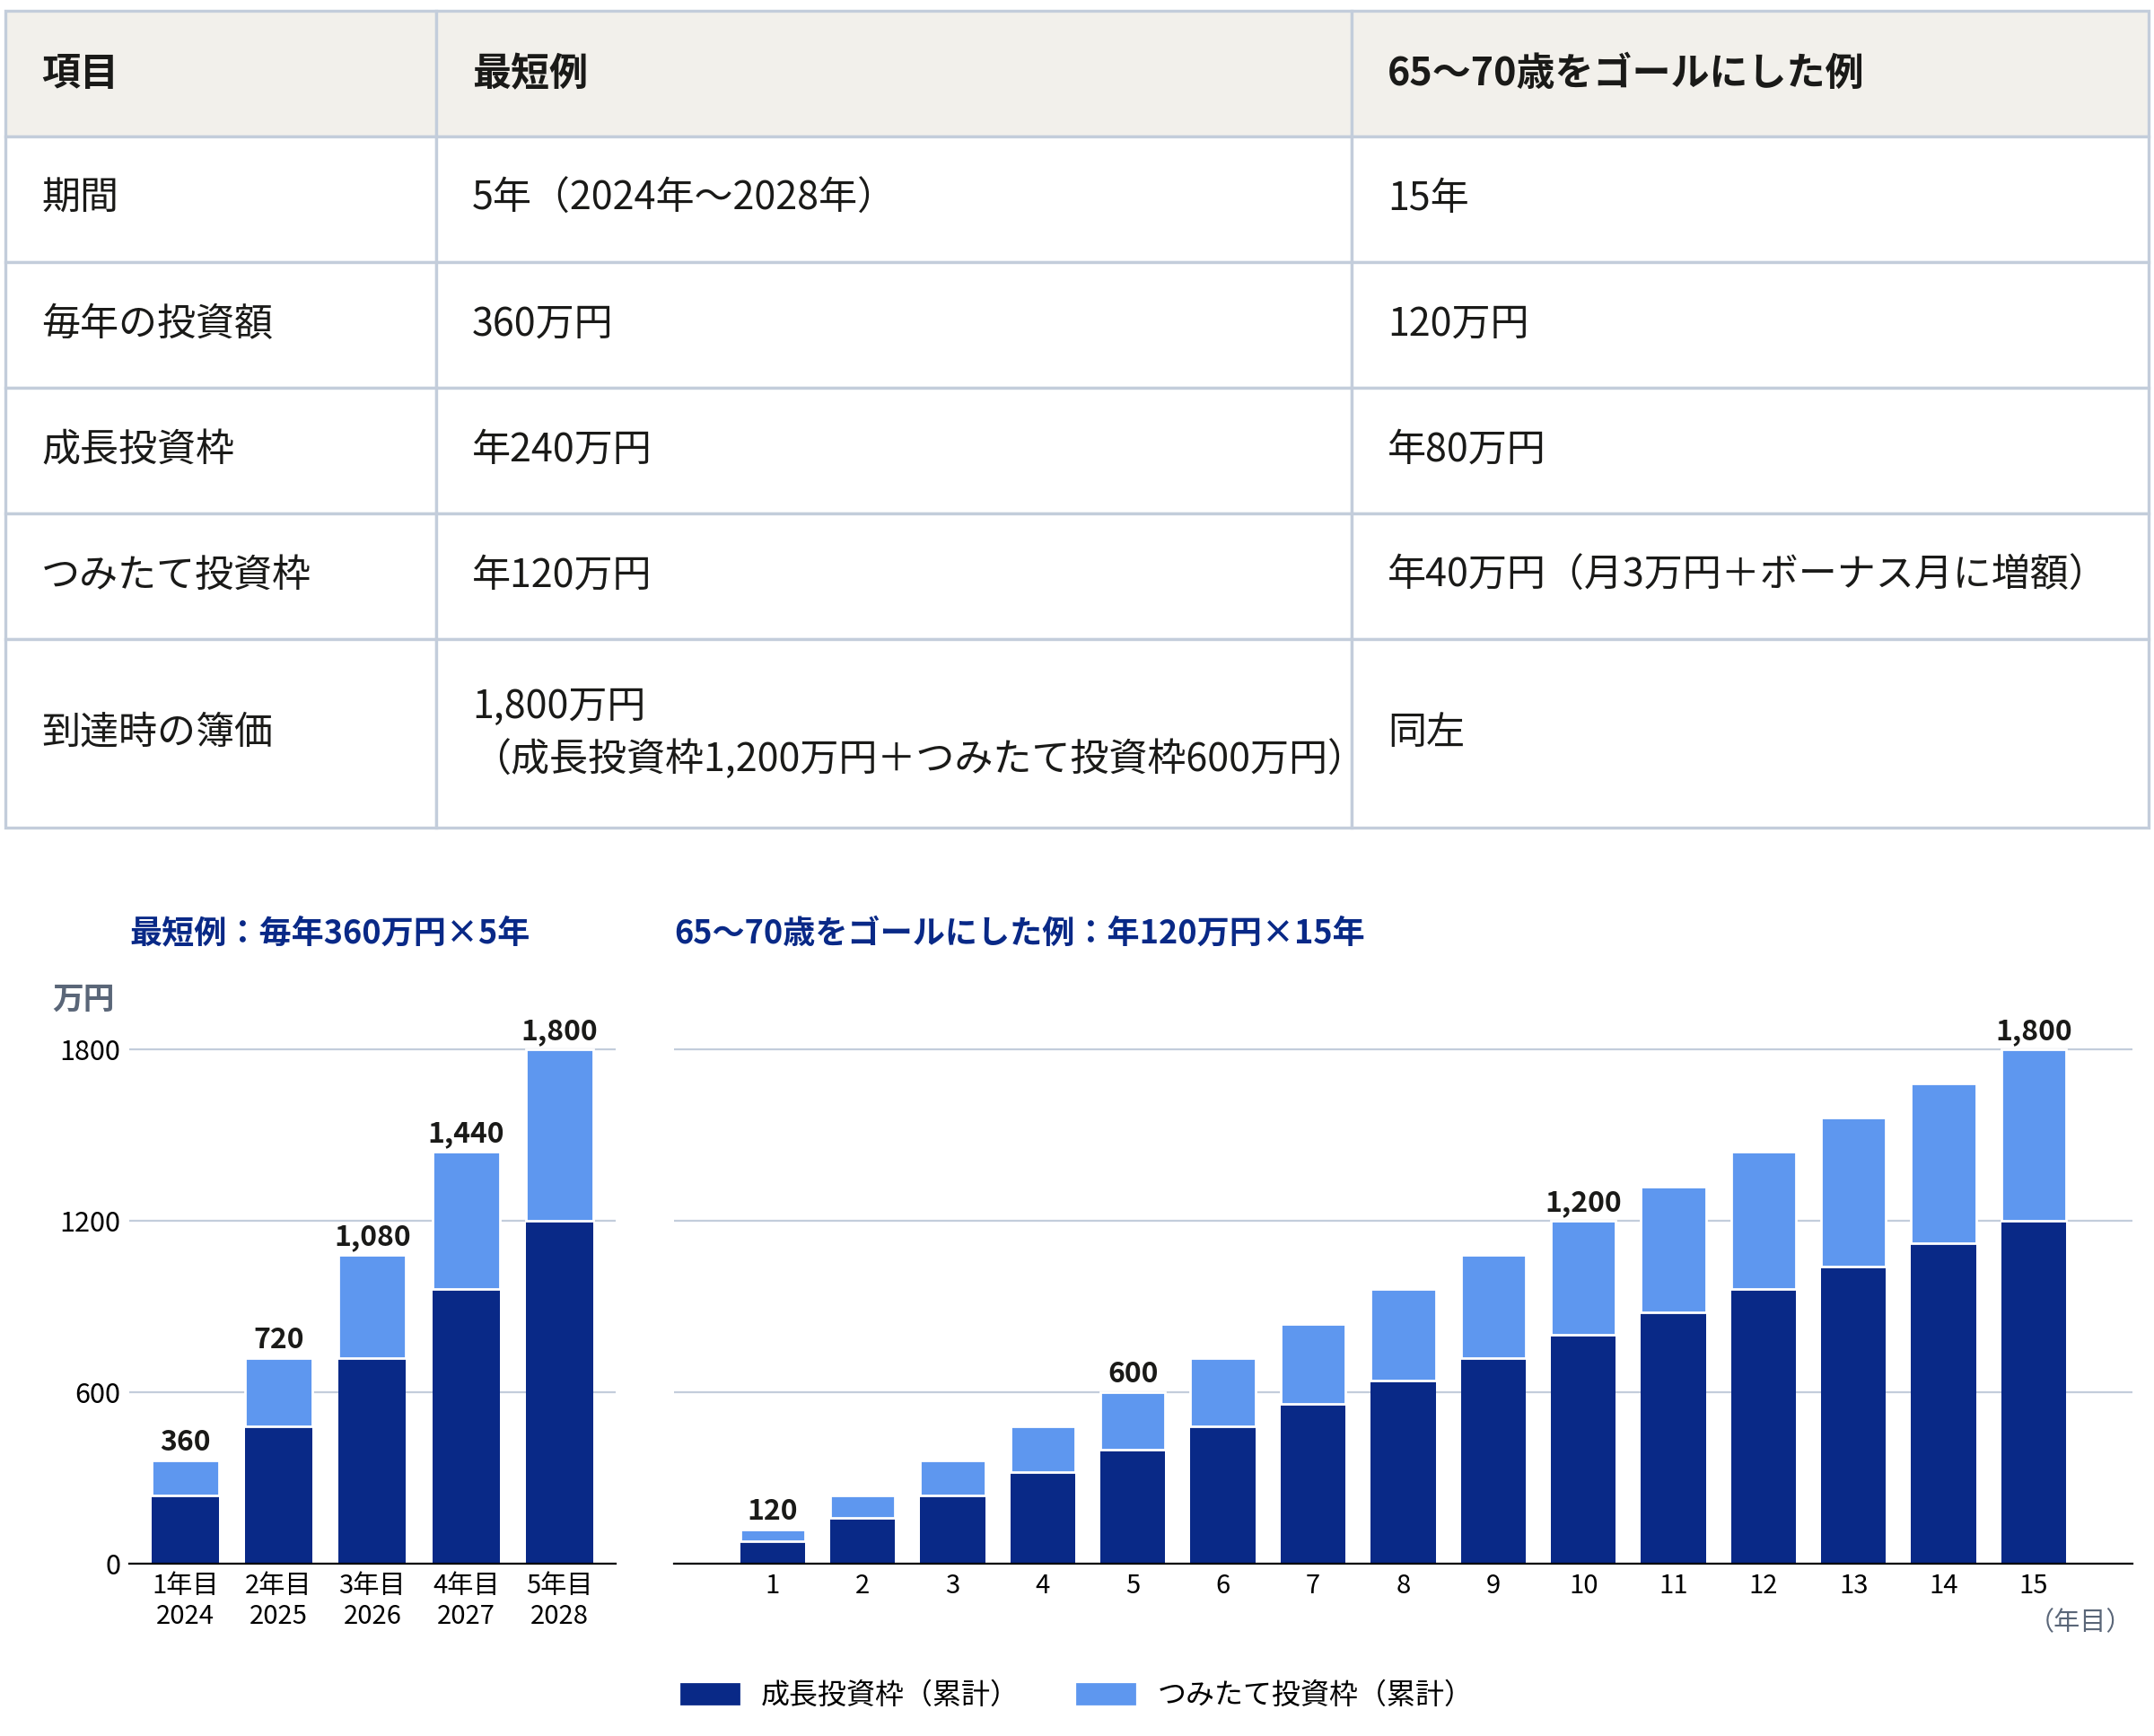
どちらも、最後は1,800万円(成長投資枠1,200万円+つみたて投資枠600万円)に到達します。
積立・一括のどちらでも構いません。年内の投資方法は区別せず、各年末時点の簿価の累計で示しています。
65〜70歳をゴールにするなら、50歳で始めて65歳、55歳で始めて70歳で、1,800万円に到達します。年120万円は月10万円にあたりますので、無理なく続けられるかどうかも、あわせて考えてみてください。
また、購入時期の分散も意識してみてはいかがでしょうか。
・成長投資枠:一括投資と積立投資を組み合わせます。
・つみたて投資枠:月1回などの積立投資で、購入時期を分散します。
まとめ
・オルカンは全世界の株式に1本で分散できるが、国内株式は約5%で、外貨建て資産が約95%を占める
・生涯投資枠1,800万円は、成長投資枠1,200万円とつみたて投資枠600万円(2対1)で組み立てる
・日本の年金基金の株式部分を参考に、国内株と外国株を約50%ずつにして、為替変動の影響を抑える
・最短は毎年360万円を5年、65〜70歳をゴールにした例は年120万円を15年で、どちらも1,800万円に到達する
オルカンは、全世界の株式に分散できる選択肢の一つです。そのうえで、枠の使い分けや購入時期を工夫すれば、NISAの使い方は広がります。ご自身の家計やライフプランに合わせて、ぜひ組み立てを考えてみてください。なお、本モデルケースは一例であり、特定の資産配分を推奨するものではありません。実際の資産配分は、運用期間やリスク許容度等を考慮のうえ、ご自身に合った形でご検討ください。
免責事項・注意事項
・レポートおよびコラムの配信は、状況により遅延や中止、または中断させていただくことがございます。あらかじめご了承ください。
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【手数料等及びリスク】
SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、 店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
NISAのご注意事項
配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。
NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。
リスクおよび手数料等について
SBI証券の取扱商品は、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります。各商品等への投資に際してご負担いただく手数料等およびリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
同一年において1人1口座(1金融機関)しか開設できません。
NISAの口座開設は、金融機関を変更した場合を除き、1人につき1口座に限られ、複数の金融機関にはお申し込みいただけません。金融機関の変更により、複数の金融機関でNISA口座を開設されたことになる場合でも、各年において1つの口座でしかお取引いただけません。また、NISA口座内に保有されている商品を他の年分の勘定または金融機関に移管することもできません。
NISA(こどもNISAは除く)の金融機関を変更される年分の勘定にて、既に金融商品をお買付されていた場合、その年分について金融機関を変更することはできません。NISAの口座を仮開設して買付を行うことができますが、確認の結果、買付後に二重口座であったことが判明した場合、そのNISA口座で買い付けた上場株式等は当初から課税口座で買い付けたものとして取り扱うこととなり、買い付けた上場株式等から生じる譲渡益および配当金等については、遡及して課税いたします。
NISAで購入できる商品はSBI証券が指定する商品に限られます。
SBI証券における取扱商品は、成長投資枠・つみたて投資枠で異なります。成長投資枠の取扱商品は国内上場株式等(現物株式、ETF、REIT、ETN、単元未満株(S株)を含む※)、公募株式投資信託(※)、外国上場株式等(米国、香港、韓国、ロシア、ベトナム、インドネシア、シンガポール、タイ、マレーシア、海外ETF、REITを含む※)、つみたて投資枠の取扱商品は長期の積立・分散投資に適した一定の公募株式投資信託となります。取扱商品は今後変更する可能性があります。 ※SBI証券が指定する制限銘柄(上場株式等)、デリバティブ取引を用いた一定の商品および信託期間20年未満または毎月分配・毎週分配型等のひと月以下の期間ごとに分配を行う商品は除きます。
年間投資枠と非課税保有限度額が設定されます。
年間投資枠は成長投資枠が240万円、つみたて投資枠が120万円までとなり、非課税保有限度額は成長投資枠とつみたて投資枠合わせて1,800万円、うち成長投資枠は1,200万円までとなります。非課税保有限度額は、NISA口座内上場株式等を売却した場合、売却した上場株式等が費消していた非課税保有限度額の分だけ減少し、その翌年以降の年間投資枠の範囲内で再利用することができます。 投資信託における分配金のうち元本払戻金(特別分配金)は、非課税でありNISAにおいては制度上のメリットは享受できません。
損失は税務上ないものとされます。
NISAの口座で発生した損失は税務上ないものとされ、一般口座や特定口座での譲渡益・配当金等と損益通算はできず、繰越控除もできません。
出国により非居住者に該当する場合、原則としてNISA口座で上場株式等の管理を行うことはできません。
出国の際には、事前に当社に届出が必要です。出国により非居住者となる場合には、特例措置の適用を受けるための必要な手続きを完了された場合を除き、NISA口座が廃止され、当該口座に預りがある場合は、一般口座で管理させていただきます。
つみたて投資枠では積立による定期・継続的な買付しかできません。
つみたて投資枠でのお取引は積立契約に基づく定期かつ継続的な方法による買付に限られます。
NISAでは信託報酬等の概算値が原則として年1回通知されます。
NISAで買付した投資信託の信託報酬等の概算値を原則として年1回通知いたします。
ご住所の確認を行います。
ご住所等に変更が生じた場合は、当社に所定の届出をご提出ください。当社は定期的にお客さまのご住所に変更がないか確認を行います。ご住所を確認できない場合には、NISA口座での新規の買付等ができなくなることがありますのでご注意ください。
こどもNISA口座のご利用にあたっての留意事項
2023年までのNISA・つみたてNISAのご注意事項
ジュニアNISAのご注意事項
iDeCoのご注意事項
・確定拠出年金運営管理機関であるSBI証券は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。
・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。
・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。
・確定拠出年金運営管理業 登録番号223
注意事項
※本ページでご紹介する個別銘柄及び各情報は、投資の勧誘や個別銘柄の売買を推奨するものではありません。
※NISA口座で上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。詳細はこちら
