2026年末、2022年購入の一般NISAに「期限」がやってきます
旧NISAで投資している方は、年末年始のこの時期にどうしようかと考えている方も多いのではないでしょうか。ここでは、そのポイントを整理します。
■一般NISAは、期限があるので、出口を決める。
■2022年購入分は、2026年12月31日で非課税期間(最大5年)が終了し、2027年1月に課税口座(特定口座など)へ自動的に払い出されます。
■一般NISAから新NISAへの移管(ロールオーバー)はできないため、何もしなければ、2027年以降の値上がり益や配当に約20%(20.315%)の税金がかかります。
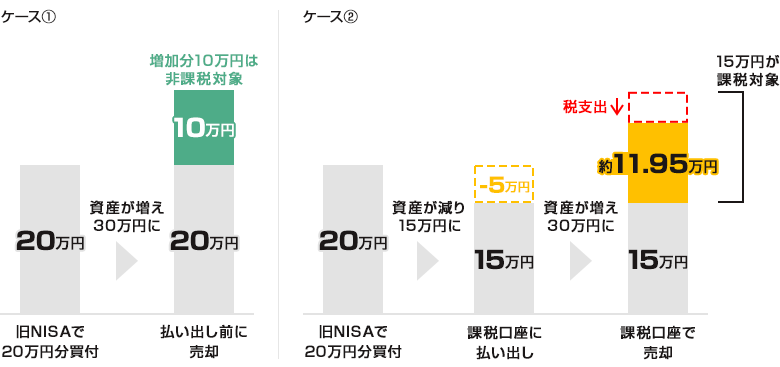
■払出し時の時価が新しい取得価額になり、課税対象は払出し後の値上がり分だけです。払出し時に含み損の場合、その損失は税務上ないものとみなされ、損益通算には使えません。
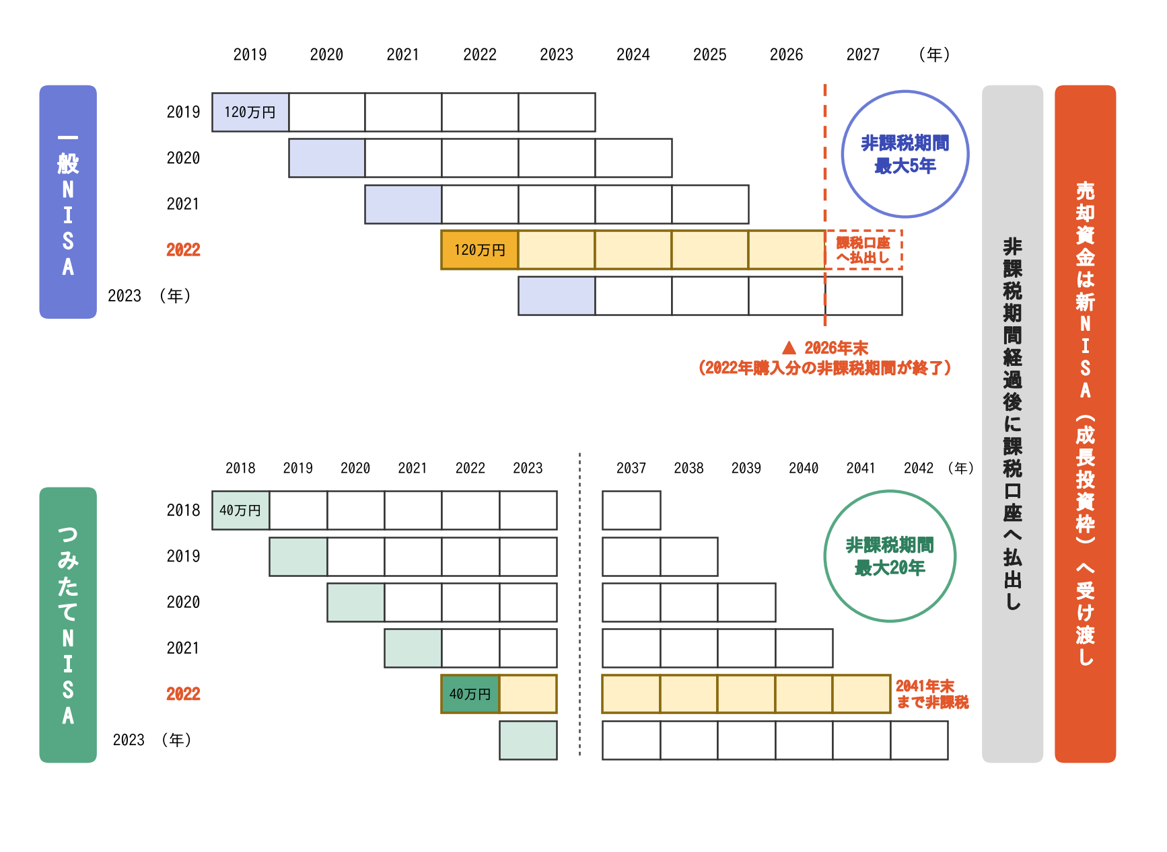
図表1は、一般NISAとつみたてNISAの非課税期間を、2026年時点で整理したものです。2022年購入分(旧一般NISA)は2026年末で期限を迎えます。一方、つみたてNISAは最大20年のため、2022年購入分でも2041年末まで非課税で保有できます。
図表1 一般NISAとつみたてNISAの非課税期間(2026年版)
払出し時のルール 非課税期間終了時点の時価が、課税口座での新しい取得価額になります。非課税期間中の値上がり益は非課税のままで、課税対象になるのは払出し後の値上がり分だけです。払出しの前後で売却した場合の課税対象の違いを、具体例で見てみましょう(図表2)。
図表2 払出し前後で変わる課税対象
出口戦略は3パターン。売却する方は年内の受渡日にご注意を
■一般NISA分の受渡し先は新NISAとし、非課税の資産を積み上げる。
■出口は次の3パターンです。A.移る前に対応する(2026年中に売却)、B.移った後に対応する(2027年以降に売却)、C.そのまま保有を続ける。
■同じ銘柄を複数年に購入している場合でも、満了年(2022年)の預り分だけを売却できます。
■年内に売却する場合は、受渡日が12月の最終営業日までに収まる必要があります。投資信託は、余裕をもって12月14日の週までには換金の手続きが必要です。
A.移る前に対応する(2026年中に売却) 非課税のうちに売却して、利益を確定する方法です。含み益が大きい方や、非課税のメリットを確実に受け取りたい方に向いています。売却代金を受け取った後は、新NISAの成長投資枠であらためて投資する方法も考えられます。
B.移った後に対応する(2027年以降に売却) いったん特定口座へ払い出し、売却のタイミングは自分で選ぶ方法です。年内に判断しきれない方や、もう少し保有を続けたい方に向いています。払出し時の時価が取得価額になるため、2027年以降の値上がり分だけが課税対象です。売却した資金は、新NISAの成長投資枠であらためて投資する方法も考えられます。
C.そのまま保有を続ける 特定口座に移った後も、そのまま運用を続ける方法です。換金の予定がなく、保有資産の見通しにも変わりがなければ、無理に動く必要はありません。
満了年の預り分だけを売却するには 同じ銘柄を2022年と2023年など複数年に購入している場合、一般NISA口座では、売却は取得日が古い預りから自動的に行われます。そのため、2026年末に満了する預り分だけを売却するには、次のように進めます。
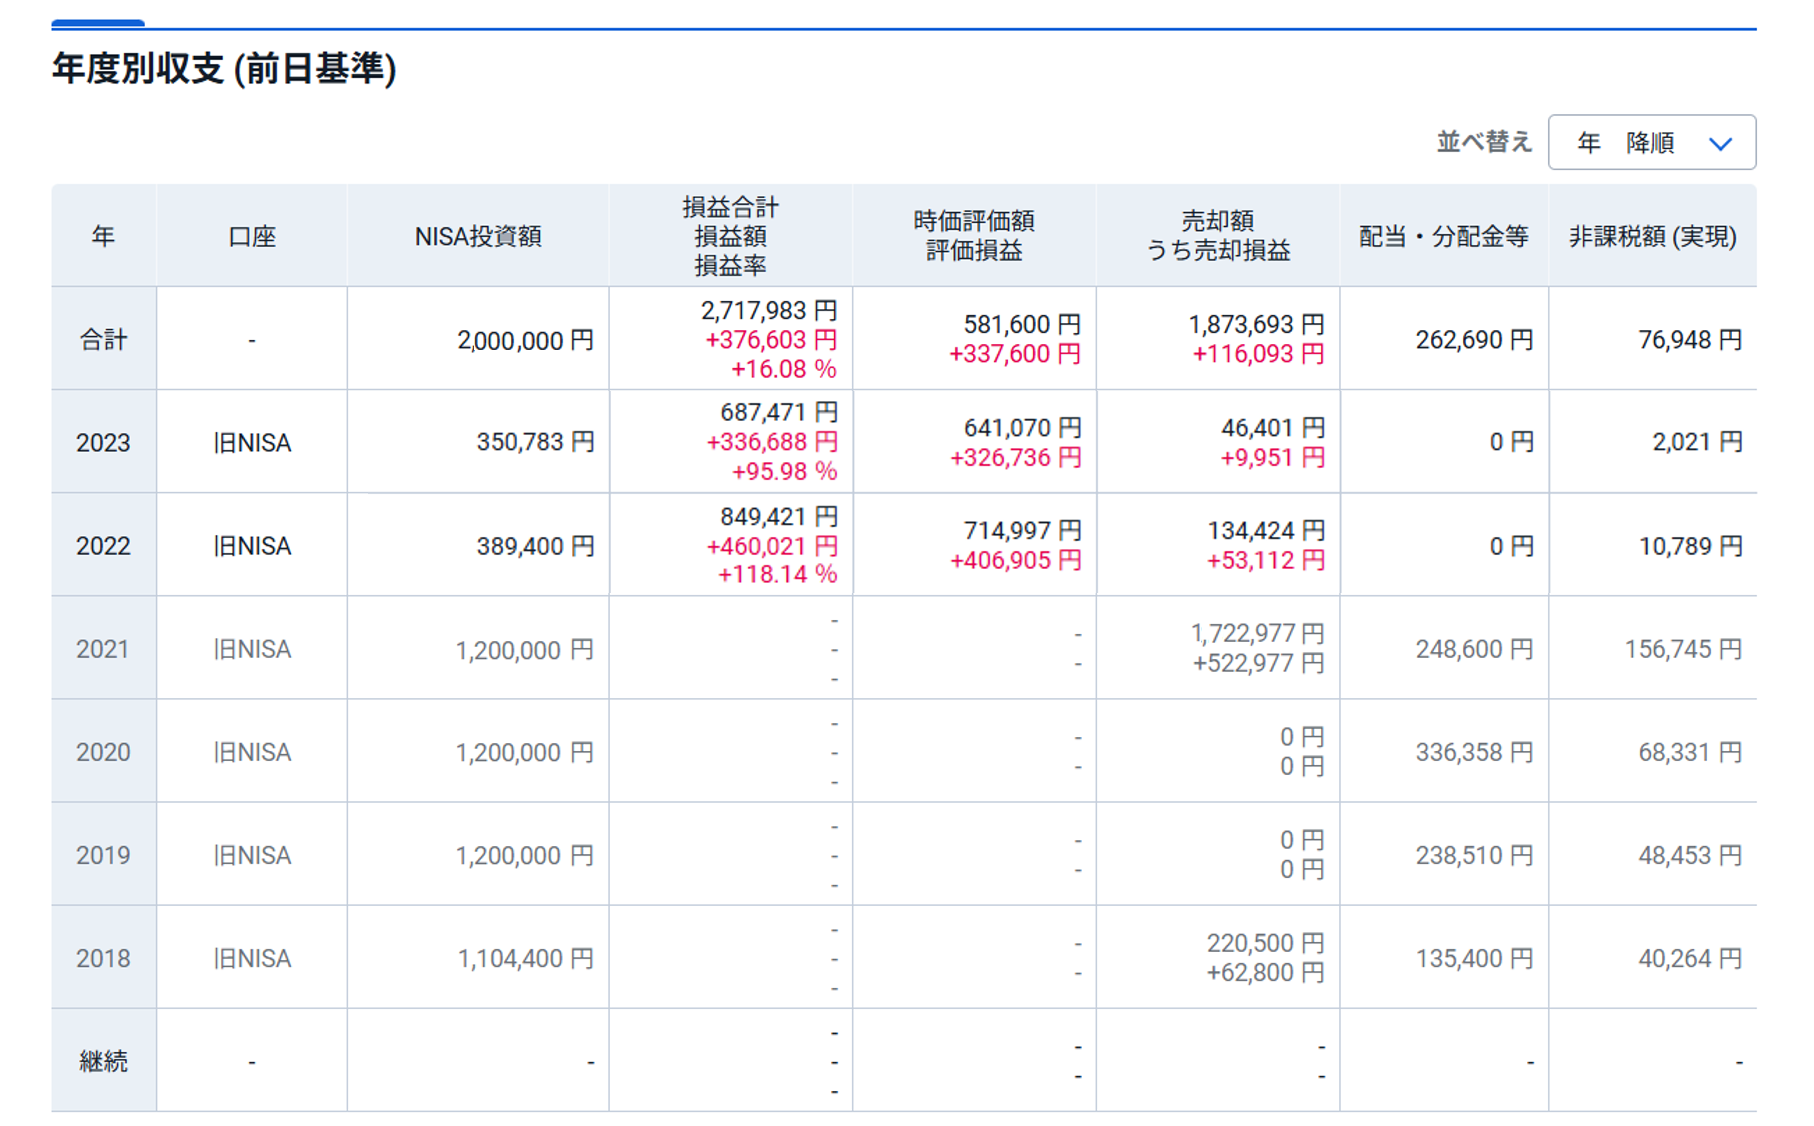
■一般NISAの年別確認画面(図表3)で、2026年に非課税期間が満了する2022年分の投資額や時価評価額などを確認します。(年別確認画面はこちら:要ログイン)
■満了年の預り分の数量(株式は株数、投資信託は口数)だけを売却します。取得日が古い預りから売却されるため、満了年の預り分だけが売却されます。
■例えば、2022年と2023年に購入した同じ銘柄で2022年分だけを売りたい場合は、2022年に購入した株数(口数)を売却すれば、2022年分のみが売却されます。2023年に取得した分だけを、2022年分より先に売却することはできません。
図表3 一般NISA年別確認画面
新NISA(成長投資枠)への複数の受渡し方法 AまたはBで売却した資金は、新NISAの成長投資枠であらためて投資すれば、再び非課税で運用できます。受渡し方法は、一度にまとめて移す方法と、数年に分けて移す方法の2通りがあります。
■成長投資枠は年間240万円、生涯1,200万円まで(総枠1,800万円の内数)です。
■一般NISAの年間枠は120万円でしたので、多くの場合、1年分の枠で移せます。
■金額が大きい場合は、2026年分の枠が残っていれば年内に使い、残りを2027年以降に分けて移す方法もあります。
■売却から再投資までの間は、マーケットの価格変動の影響を受けるため、再投資時の価格が売却時と異なる可能性があります。時期を分けて移すことも一案です。
年内に売却する場合の注意点 次の点にご注意ください。
■旧NISAの商品を売却しても、新NISAの枠は増えません。受け皿には、新NISA自身の枠を使います。
■払出し先の口座(特定口座の源泉徴収の有無など)をご確認ください。
■年内に売却する場合は、受渡日が非課税期間内(2026年12月の最終営業日まで)に収まる必要があります。売却の最終日は商品や銘柄によって異なります。代表的な商品の例を図表4に示します。詳しくはSBI証券の「NISA制度の取引とお手続き」をご確認ください。
■投資信託は、ファンドによって受渡日までの日数が異なり、申込受付日から3~8営業日目が受渡日となります。受渡日までに時間がかかるファンドがあることを考えると、余裕をもって12月14日の週までには換金の手続きが必要となります。
図表4 年内の受渡しに間に合う売却の目安(代表例)
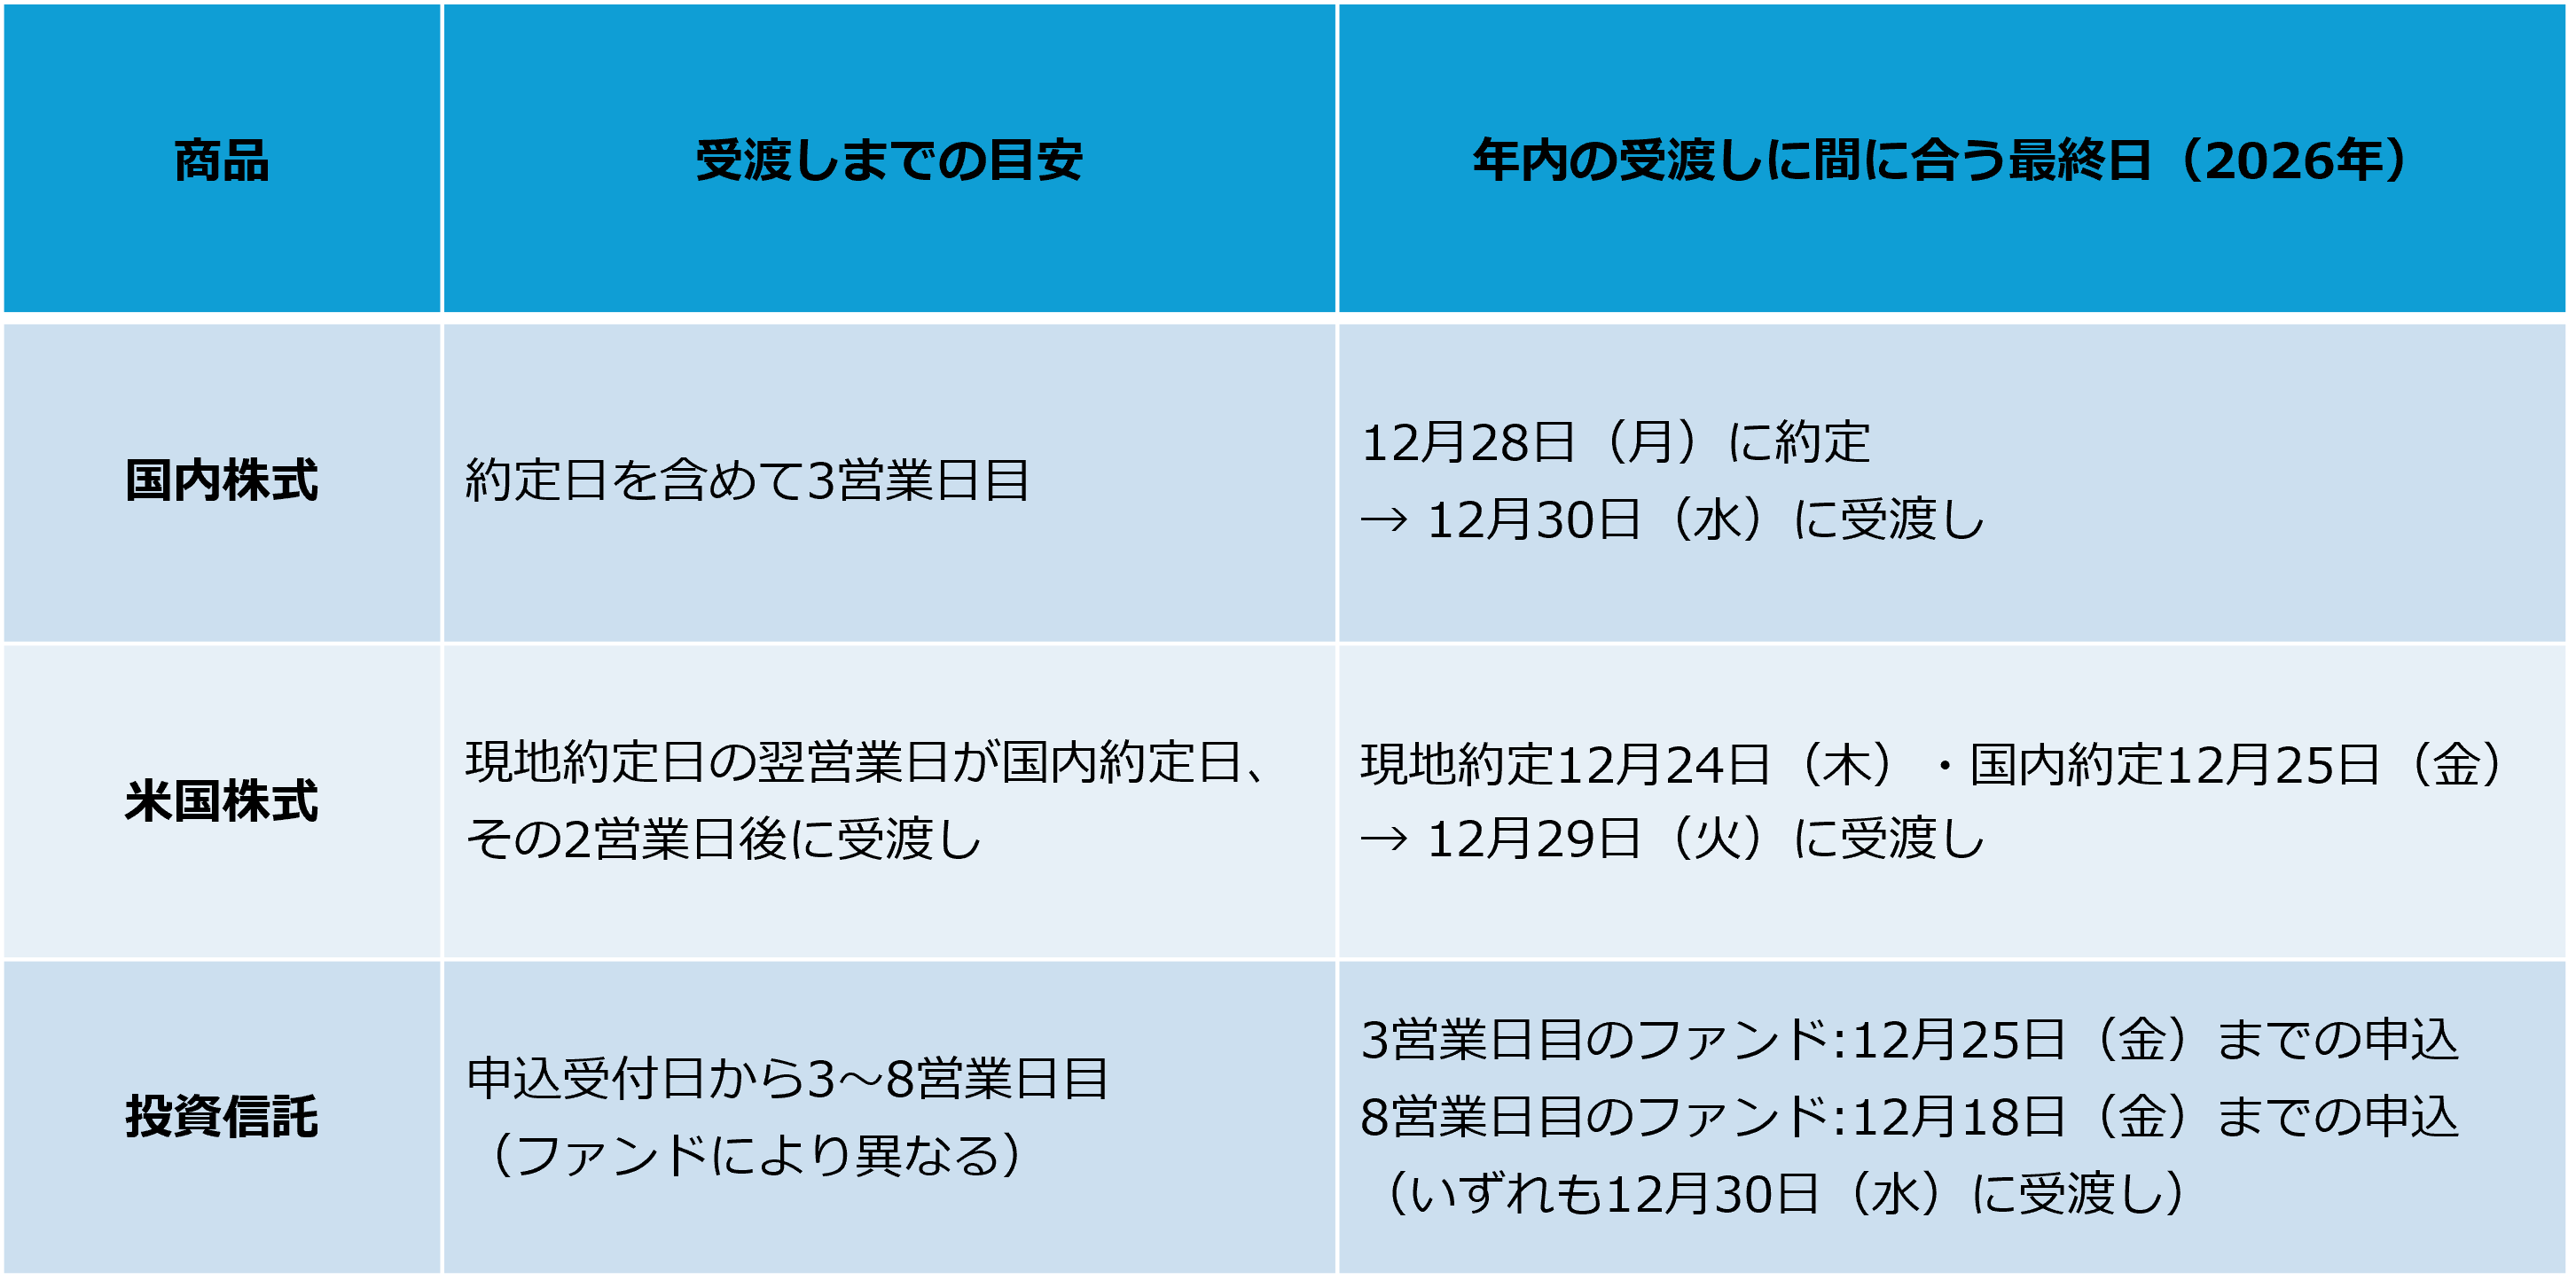
※銘柄・ファンドにより異なります。実際の売却にあたっては、各商品の詳細画面で約定日・受渡日をご確認ください。
つみたてNISAは、持ち続けるのが基本
■つみたてNISAは、期限が長いので、持ち続ける。
■つみたてNISAの非課税期間は最大20年で、2022年購入分でも2041年末まで非課税が続きます。換金ニーズがない限り、持ち続ける(つみたてを継続する)のが基本です。
■つみたてNISAで保有している資産は、新NISAの生涯投資枠1,800万円とは別枠で非課税のまま保有できます。新NISAの枠を使い切る方であれば、つみたてNISAの資産は、実質的に新NISAの非課税枠1,800万円に上乗せされる形です。
2022年購入の一般NISAをお持ちの方は、残り約1ヵ月で何ができるか、一度整理してみてはいかがでしょうか。なお、2023年購入分も、2027年末に同じ節目を迎えます。
免責事項・注意事項
・レポートおよびコラムの配信は、状況により遅延や中止、または中断させていただくことがございます。あらかじめご了承ください。
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【手数料等及びリスク】
SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、 店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
NISAのご注意事項
配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。
NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。
リスクおよび手数料等について
SBI証券の取扱商品は、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります。各商品等への投資に際してご負担いただく手数料等およびリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
同一年において1人1口座(1金融機関)しか開設できません。
NISAの口座開設は、金融機関を変更した場合を除き、1人につき1口座に限られ、複数の金融機関にはお申し込みいただけません。金融機関の変更により、複数の金融機関でNISA口座を開設されたことになる場合でも、各年において1つの口座でしかお取引いただけません。また、NISA口座内に保有されている商品を他の年分の勘定または金融機関に移管することもできません。
NISA(こどもNISAは除く)の金融機関を変更される年分の勘定にて、既に金融商品をお買付されていた場合、その年分について金融機関を変更することはできません。NISAの口座を仮開設して買付を行うことができますが、確認の結果、買付後に二重口座であったことが判明した場合、そのNISA口座で買い付けた上場株式等は当初から課税口座で買い付けたものとして取り扱うこととなり、買い付けた上場株式等から生じる譲渡益および配当金等については、遡及して課税いたします。
NISAで購入できる商品はSBI証券が指定する商品に限られます。
SBI証券における取扱商品は、成長投資枠・つみたて投資枠で異なります。成長投資枠の取扱商品は国内上場株式等(現物株式、ETF、REIT、ETN、単元未満株(S株)を含む※)、公募株式投資信託(※)、外国上場株式等(米国、香港、韓国、ロシア、ベトナム、インドネシア、シンガポール、タイ、マレーシア、海外ETF、REITを含む※)、つみたて投資枠の取扱商品は長期の積立・分散投資に適した一定の公募株式投資信託となります。取扱商品は今後変更する可能性があります。 ※SBI証券が指定する制限銘柄(上場株式等)、デリバティブ取引を用いた一定の商品および信託期間20年未満または毎月分配・毎週分配型等のひと月以下の期間ごとに分配を行う商品は除きます。
年間投資枠と非課税保有限度額が設定されます。
年間投資枠は成長投資枠が240万円、つみたて投資枠が120万円までとなり、非課税保有限度額は成長投資枠とつみたて投資枠合わせて1,800万円、うち成長投資枠は1,200万円までとなります。非課税保有限度額は、NISA口座内上場株式等を売却した場合、売却した上場株式等が費消していた非課税保有限度額の分だけ減少し、その翌年以降の年間投資枠の範囲内で再利用することができます。 投資信託における分配金のうち元本払戻金(特別分配金)は、非課税でありNISAにおいては制度上のメリットは享受できません。
損失は税務上ないものとされます。
NISAの口座で発生した損失は税務上ないものとされ、一般口座や特定口座での譲渡益・配当金等と損益通算はできず、繰越控除もできません。
出国により非居住者に該当する場合、原則としてNISA口座で上場株式等の管理を行うことはできません。
出国の際には、事前に当社に届出が必要です。出国により非居住者となる場合には、特例措置の適用を受けるための必要な手続きを完了された場合を除き、NISA口座が廃止され、当該口座に預りがある場合は、一般口座で管理させていただきます。
つみたて投資枠では積立による定期・継続的な買付しかできません。
つみたて投資枠でのお取引は積立契約に基づく定期かつ継続的な方法による買付に限られます。
NISAでは信託報酬等の概算値が原則として年1回通知されます。
NISAで買付した投資信託の信託報酬等の概算値を原則として年1回通知いたします。
ご住所の確認を行います。
ご住所等に変更が生じた場合は、当社に所定の届出をご提出ください。当社は定期的にお客さまのご住所に変更がないか確認を行います。ご住所を確認できない場合には、NISA口座での新規の買付等ができなくなることがありますのでご注意ください。
こどもNISA口座のご利用にあたっての留意事項
2023年までのNISA・つみたてNISAのご注意事項
ジュニアNISAのご注意事項
iDeCoのご注意事項
・確定拠出年金運営管理機関であるSBI証券は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。
・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。
・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。
・確定拠出年金運営管理業 登録番号223
注意事項
※本ページでご紹介する個別銘柄及び各情報は、投資の勧誘や個別銘柄の売買を推奨するものではありません。
※NISA口座で上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。詳細はこちら
