株価は「底入れ」に接近?~米中間選挙を経ての反発に期待
投資情報部 鈴木英之
2026/10/27
お知らせ
日経平均株価は10/6終値から12%下落
日経平均株価は、10月上旬の上昇から一転し、調整色を強めています。10/26 (月) 終値は62,189円65銭で、10/6 (火) の終値70,683円98銭から約12%下落しています。
足元の下落の背景には、AI・半導体関連株への売りがあります。米国ではAI投資の収益性を巡る懸念が重荷となり、日本市場にも関連銘柄を売る動きが波及しています。10/22 (木) 、米半導体製造装置メーカーの決算発表後の株価下落などが投資家心理を冷やしました。さらに、中東情勢への警戒を背景とする原油価格の上昇が、インフレへの懸念とリスク回避姿勢を強めています。
もっとも、日経平均株価の下落を日本株全体の一様な悪化ととらえる必要はないと思います。10/26前場は日経平均が続落する一方、TOPIXは反発し、東証プライム市場では値上がり銘柄数が値下がり銘柄数を上回りました。主力のAI・半導体関連株の調整が続く一方で、ほかの銘柄には買いが入っており、市場全体が全面安に陥っている状況とは異なります。
株価は「底入れ」に接近?~米中間選挙を経ての反発に期待
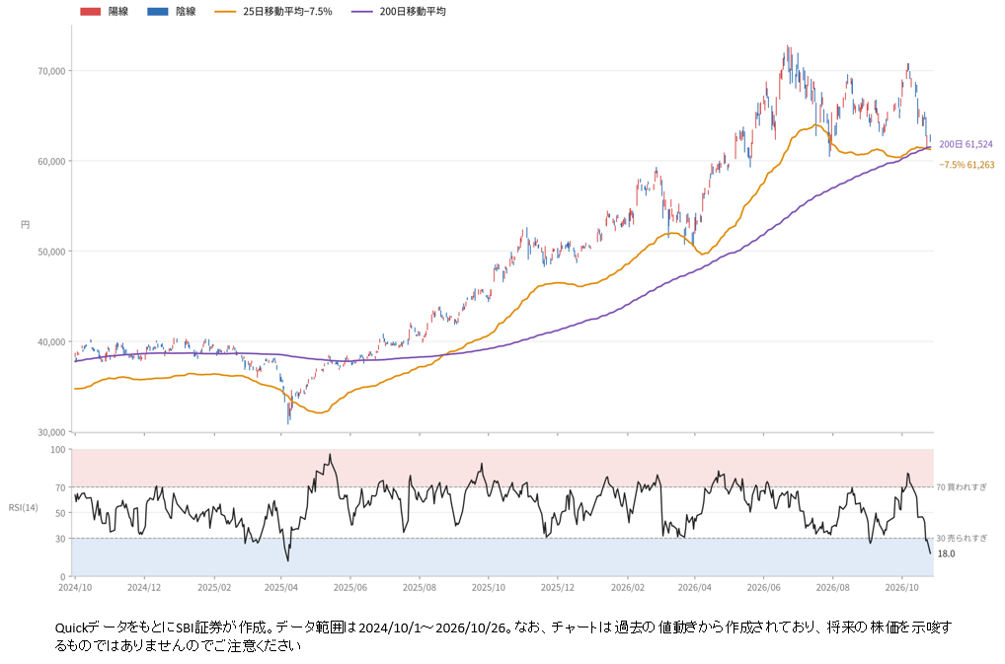
日経平均株価は、市場心理のさらなる悪化には注意が必要ですが、テクニカル面では売られ過ぎ感が強まり、底値圏への接近を示唆する材料がみられます。
テクニカル面で注目したいのは、株価の上昇幅と下落幅から相場の過熱度を測るRSIです。図表1のRSI (14日) は18.0%まで低下 (10/26) しています。一般に30%以下は売られ過ぎの目安とされ、足元では短期間に下落が進んだことが窺えます。ただし、RSIの低下だけで反発の時期を特定することはできません。
もう一つの注目点は、移動平均線との位置関係です。グラフでは、上向きの200日移動平均線が61,524円30銭に位置し、日経平均株価との差は約1.1%まで縮小しています。また、25日移動平均線から7.5%下方の水準は61,262円77銭です。性格の異なる二つの目安が6万1,000円台前半から半ばに集まっており、この価格帯で下げ止まるかが焦点になります。なお、10/26時点の25日移動平均線からの乖離率は約マイナス6.1%で、マイナス7.5%に達したわけではありません。
これらを踏まえると、日経平均は短期的な売られ過ぎと、中長期の下値支持線への接近が重なる局面にあると考えられます。底打ちの確認には、200日移動平均線付近での下げ渋りや、RSIの上向きへの転換を見極める必要があります。同線を明確に下回る展開には警戒が必要ですが、現状は底値圏を探る段階に入っている可能性があります。
図表1 日経平均株価と「25日移動平均マイナス7.5%ライン」「200日移動平均線」「RSI (14日) 」
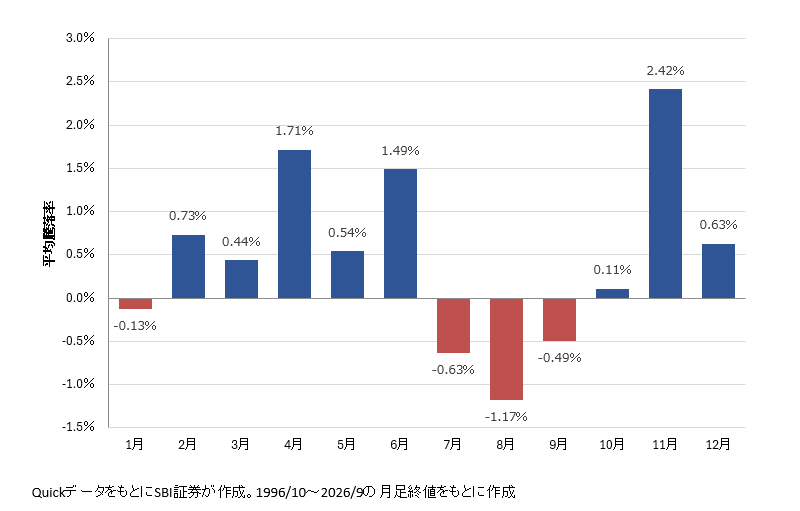
年末に向けた株式相場を考えるうえで、注目したいのが11月の季節性です。過去30年の月別平均騰落率を比較すると、日経平均株価は11月に良好なパフォーマンスを示してきました。
図表2の集計期間は1996/10から2026/9までで、各月について30回分の騰落率を単純平均しています。このうち11月の平均騰落率はプラス2.42%となり、12ヵ月の中で最も高い水準でした。次いで4月がプラス1.71%、6月がプラス1.49%となっており、11月の上昇率の高さが目立ちます。一方、8月はマイナス1.17%、9月はマイナス0.49%でした。過去の平均でみると、夏場から秋口にかけての弱さに対し、11月は株価上昇を期待しやすい月と位置付けられます。
上昇した回数にも特徴があります。1996年から2025年までの30回の11月のうち、前月末を上回ったのは21回で、その割合は70.0%でした。これは6月と並んで12ヵ月中で最も高い割合です。また、11月の騰落率の中央値はプラス2.33%でした。平均値だけでなく中央値もプラスとなっていることから、一部の大幅上昇だけで平均が押し上げられているわけではないことが分かります。
こうした季節性に関連する経験則として、「ハロウィーン効果」が知られています。10月末に株式を購入し、翌年4月末まで保有する期間の収益率に着目したもので、日本株についても過去の検証があります。11月はその期間の入り口に当たります。ただし、半年間を対象とする経験則と11月単月の上昇傾向は区別する必要があり、ハロウィーン効果そのものが株価上昇の原因を説明するわけではありません。
背景の一つとして考えられるのは、企業業績を見直す機会です。10月から11月は3月期企業の中間決算の発表時期に当たり、上期の実績と通期の業績見通しを確認する材料が増えます。決算内容が市場の期待を上回ったり、業績予想が上方修正されたりすれば、株価の支援材料となり得ます。ただし、これは上昇につながる経路としての解釈であり、今回の月別集計によって、決算発表が11月の好成績の原因と実証されたわけではありません。
「11月には必ず買いが入る」といった断定は避けるべきでしょう。
実際、今回の集計でも11月に下落した年は9回あり、直近の2024年は2.23%、2025年は4.12%の下落でした。上昇した割合が70.0%という数字は過去の実績であり、今年の上昇確率を示すものではありません。それでも、平均騰落率と上昇した割合の双方で11月が良好な結果を残してきたことは、相場を展望する際の前向きな材料です。企業業績や金融政策、為替動向を確認しながら、季節性が相場の追い風となる可能性に注目したいところです。
図表2 日経平均株価の月別平均騰落率 (過去30年)
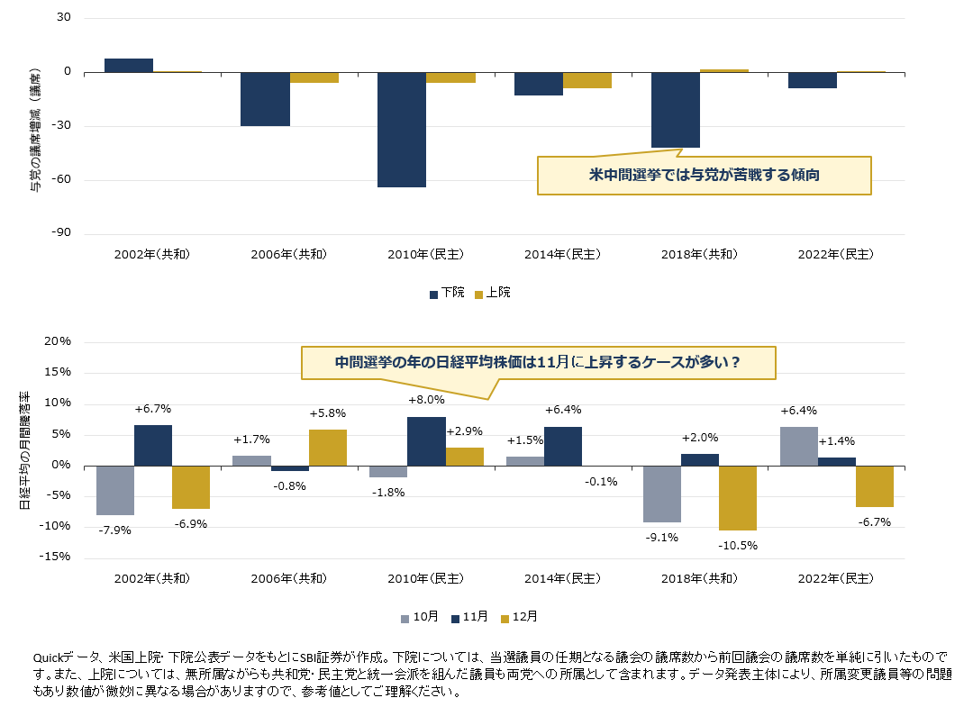
米中間選挙は、大統領の所属政党にとって厳しい結果になりやすい一方、株式市場にとって必ずしも悪材料になるとは限りません。2026年の米中間選挙は、現地時間11/3 (火) に行われます。過去の中間選挙の年を振り返ると、日経平均株価は11月に比較的良好なパフォーマンスを示しています。
2002年から2022年までの6回の中間選挙では、大統領所属政党は2002年を除く5回で下院の議席を減らしました。ただし、上院では2002年、2018年と2022年に議席を増やしており、「大統領所属政党が議席を減らしやすい」という傾向は、とりわけ下院で明確です。選挙結果を評価する際には、上下両院を分けて見る必要があります。
一方、同じ6回について日経平均株価の11月の月間騰落率を見ると、2002年は6.66%、2010年は7.98%、2014年は6.37%、2018年は1.96%、2022年は1.38%の上昇となりました。下落したのは2006年の0.76%安だけで、6回中5回が上昇し、騰落率の単純平均はプラス3.93%でした。同じ対象年の10月の平均がマイナス1.55%、12月がマイナス2.56%だったことと比べても、11月の堅調さが目立ちます。
下院で大統領所属政党が議席を減らした5回に限っても、11月の日経平均株価は4回上昇しています。この結果は、大統領所属政党の苦戦が、日本株の下落に直結するわけではないことを示しています。
背景として考えられるのは、選挙結果が判明することで、議会構成や政策運営を巡る不透明感が和らぐ可能性です。選挙前に投資を手控えていた市場参加者が、結果を見極めた後に企業業績や経済の基礎的条件へ目を向け直せば、株式の買いを後押しすることも考えられます。ただし、これは想定される経路であり、今回のデータだけで11月の上昇理由を特定することはできません。
また、対象は6回に限られ、11月の月間騰落率には投票日前の値動きも含まれます。そのため、「中間選挙後に必ず上昇する」とまではいえません。金融政策や為替相場、企業業績などによって、株価の方向が変わる点にも留意が必要です。
それでも、大統領所属政党に厳しい選挙結果となった年にも、11月の日本株が上昇した事例は少なくありません。選挙結果だけで相場の先行きを悲観せず、その後の政策運営や企業業績を見極めることが大切です。過去の11月の堅調な実績を一つの支えとして、今回も選挙を巡る不透明感の後退が投資家心理の改善につながり、中間選挙後の日経平均株価が反発に向かう展開に期待したいところです。
図表3 2002年以降の米中間選挙と日経平均株価
先物・オプション取引を学べるコンテンツ
信用取引のご注意事項
信用取引に関するリスク
信用取引は、差し入れた委託保証金額の約3倍の取引を行うことができます。そのため、現物取引と比べて大きなリターンが期待できる反面、時として多額の損失が発生する可能性も含んでいます。また、信用取引の対象となっている株価の変動等により、その損失の額が、差し入れた委託保証金額を上回るおそれがあります。この場合は「追加保証金」を差し入れる必要があり状況が好転するか、あるいは建玉を決済しない限り損失が更に膨らむリスクを内包しています。
追加保証金等自動振替サービスは追加保証金が発生した際に便利なサービスです。
信用取引の「二階建て」に関するご注意
委託保証金として差し入れられている代用有価証券と同一銘柄の信用買建を行うことを「二階建て」と呼びます。当該銘柄の株価が下落しますと信用建玉の評価損と代用有価証券の評価額の減少が同時に発生し、急激に委託保証金率が低下します。また、このような状況下でお客さま自らの担保処分による売却や、場合によっては「追加保証金」の未入金によって強制決済による売却が行われるような事態になりますと、当該株式の価格下落に拍車をかけ、思わぬ損失を被ることも考えられます。よって、二階建てのお取引については、十分ご注意ください。
ご注意事項
・ 本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社、および情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製、または販売等を行うことは固く禁じます。
・ 必要証拠金額は当社証拠金(発注済の注文等を加味した証拠金×100%)-ネット・オプション価値(Net Option Value)の総額となります。
・ 当社証拠金、およびネット・オプション価値(Net Option Value)の総額は発注・約定ごとに再計算されます。
・ 証拠金に対する掛け目は、指数・有価証券価格の変動状況などを考慮のうえ、与信管理の観点から、当社の独自の判断により一律、またはお客さまごとに変更することがあります。
・ 「HYPER先物コース」選択時の取引における建玉保有期限は原則新規建てしたセッションに限定されます。なお、各種設定においてセッション跨ぎ設定を「あり」とした場合には、プレクロージング開始時点の証拠金維持率(お客さま毎の証拠金掛目およびロスカット率設定に関わらず必要証拠金額は証拠金×100%で計算)が100%を上回っていれば、翌セッションに建玉を持ち越せます。「HYPER先物コース」選択時は必要証拠金額は証拠金×50%~90%の範囲で任意に設定が可能であり、また、自動的に決済を行う「ロスカット」機能が働く取引となります。
・ 先物・オプションの証拠金についてはこちら(日本証券クリアリング機構のWEBサイト)
・ 指数先物の価格は、対象とする指数の変動等により上下しますので、これにより損失を被ることがあります。市場価格が予想とは反対の方向に変化したときには、比較的短期間のうちに証拠金の大部分、またはそのすべてを失うこともあります。その損失は証拠金の額だけに限定されません。また、指数先物取引は、少額の証拠金で多額の取引を行うことができることから、時として多額の損失を被る危険性を有しています。
・ 日経平均VI先物取引は、一般的な先物取引のリスクに加え、以下のような日経平均VIの変動の特性上、日経平均VI先物取引の売方には特有のリスクが存在し、その損失は株価指数先物取引と比較して非常に大きくなる可能性があります。資産・経験が十分でないお客さまが日経平均VI先物取引を行う際には、売建てを避けてください。
・ 日経平均VIは、相場の下落時に急上昇するという特徴があります。
・
日経平均VIは、急上昇した後に数値が一定のレンジ(20~30程度)に回帰するという特徴を持っています。
日経平均VIは、短期間で急激に数値が変動するため、リアルタイムで価格情報を入手できない環境での取引は推奨されません。
・ 指数オプションの価格は、対象とする指数の変動等により上下しますので、これにより損失を被ることがあります。なお、オプションを行使できる期間には制限がありますので留意が必要です。買方が期日までに権利行使または転売を行わない場合には、権利は消滅します。この場合、買方は投資資金の全額を失うことになります。売方は、市場価格が予想とは反対の方向に変化したときの損失が限定されていません。また、指数オプション取引は、市場価格が現実の指数に応じて変動しますので、その変動率は現実の指数に比べて大きくなる傾向があり、場合によっては大きな損失を被る危険性を有しています。
・ 未成年口座のお客さまは先物・オプション取引口座の開設は受付いたしておりません。
・ 「J-NETクロス取引」で取引所 立会市場の最良気配と同値でマッチングする場合、本サービスをご利用いただくお客さまには金銭的利益は生じないものの、SBI証券は委託手数料を機関投資家から受け取ります。
・ J-NETクロス取引の詳細は適宜修正される可能性がありますのでご留意ください。
・ SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
