40代の資産運用は遅くない!堅実に老後資金を準備する「守り」の投資術
40代からの資産運用は、決して遅くありません。定年退職までの約20年間は、資産形成において「複利効果」を活かしやすい重要な時期であり、新たに行動を始めるには良いタイミングの一つとも言えます。
ただし、若いころと同じような「攻め」の投資は、リスクが大きくなる可能性があります。40代には、40代に適した「守りながら堅実に増やす」ための戦略が必要です。
40代からの資産運用で意識する「守りと攻め」のバランス
40代からの資産運用で避けたいのは、「短期間で大きなリターンを狙い、大きな損失を出すこと」です。ハイリスク商品への一括投資は、うまくいけば大きく増えるかもしれませんが、失敗したときのダメージも計り知れません。
40代は、運用で損失が発生した場合に労働収入で補うことのできる時間が若年層よりも限られます。まずは、万が一の事態に備える「生活防衛資金(生活費の半年~1年分)」を必ず預貯金で確保し、それ以外の「余裕資金」で投資を始めましょう。
また、お手持ちの余裕資金も一括投資するのではなく、10年、20年といった長いスパンで少しずつ投資に回していく方法をおすすめします。複数の投資信託へコツコツと積立投資を行い、「時間分散」を取り入れることで、価格変動のリスクを抑えながら安定した運用が期待できます。
月3万円・5万円・7万円の積立シミュレーション
40歳から65歳までの25年間、毎月一定額を積み立て、年利3%または年利5%で複利運用できた場合の試算です。
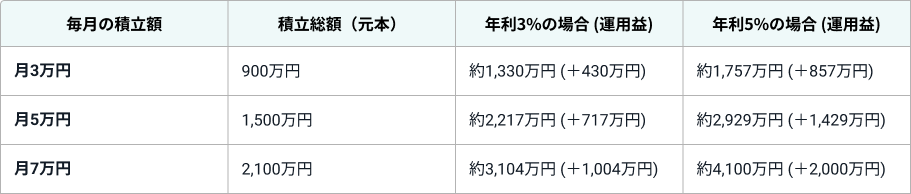
※上記は金融庁の「つみたてシミュレーター」をもとに試算したものです。実際の運用結果は市場環境により変動します。
※上記はあくまでシミュレーションであり、将来の運用成果を保証するものではありません。
※税金や手数料は考慮していません。
このように、年利3%という比較的堅実なリターンを得ることができれば、月3万円の積立で400万円以上、月5万円なら700万円以上の運用益が期待できます。
25年という「時間」を味方につけることで得られるインパクトが、お分かりいただけると思います。
「教育費」と「老後資金」のどちらを優先するのがいい?
これはよくある質問ですが、「子どものためのお金が優先で、自分の老後資金の準備は後回しになってしまう」という方は非常に多いです。40代の方には、教育費と並行して「自分の老後資金の積立」もスタートさせることをおすすめします。
先ほどご紹介したシミュレーションを、より現実的なプランに落とし込んで考えてみましょう。例えば、毎月3万円を投資に回せるとします。その全額を「子どもへの教育費」に充てるのではなく、その3万円の中から1万円だけでも「自分の老後資金」へ振り分けてみてください。
また、この時の投資対象も、それぞれの目的に応じて検討すべきです。特に「老後資金」の確保が目的であれば、教育費に比べてより長期間の運用が可能になります。20年、25年という長いスパンで考えるなら、一時的な暴落で資産が目減りしても慌てて売却せず、むしろ「安く買うチャンスだ」と捉えて積立を継続することが、将来のリターンにつながります。
晩婚化が進む昨今、40代で第一子を迎えるケースも増えてきました。もちろん教育資金の確保は重要ですが、老後資金は公的な融資制度や借入手段が限定的であるため、計画的に準備を進めることが重要です。「子どもが独立したら」と先延ばしにすると、定年までの時間が限られてしまい、複利効果の大きさを十分に得られなくなります。
40代は「やり直し」が効きにくい年代だからこそ
40代で大きな損失を出してしまうと、定年までにそれを取り戻すのは容易ではありません。
インターネット上には情報が溢れており、自分に合わない高リスクな商品を選んでしまう可能性もあります。
この年代特有の悩みに対し、資産運用アドバイスの専門家(IFA)が具体的なアドバイスを行います。 無料相談できますので、まずはご自身の現状を整理する「健康診断」のような感覚で、気軽に活用してみてはいかがでしょうか。
<コラムポリシー>
コラムは一般的な情報の提供を目的としており、当社で取り扱いのない商品に関する内容も含みます。また、内容は掲載日当時のものであり、現状とは異なる場合があります。
情報は当社が信頼できると判断した広告提携業者から入手したものですが、その正確性や確実性を保証するものではありません。コラムの内容は執筆者本人の見解等に基づくものであり、当社の見解等を示すものではありません。
なお、コラムの内容は、予告なしに変更、削除することがあります。
投資信託相談プラザ/株式会社Fan
- 対応地域
- 全国どこでも
- 営業時間
- 10:00~17:00 (平日・土曜日)
- アクセス
- 東京・大阪・名古屋など全国17拠点
- 得意分野
- 金融商品の相続に関すること