オルカン・S&P500だけでいい? こどもNISAで注目したい運用効率の高い10ファンド
投資情報部 川上雅人
2026/11/02
こどもNISAで運用するお金は? 長期で運用できるお金で考える
2027年1月、0~17歳が使える「こどもNISA」が始まります。対象商品は、成人のNISAのつみたて投資枠と同様に、長期の積立・分散投資に適した投資信託に限られ、買付は積立のみです。対象ファンドは、購入時手数料がゼロ、信託報酬が一定水準以下、毎月分配型ではないなど、金融庁が定めた要件を満たしています。
こどもNISAの年間投資枠は60万円、非課税保有限度額は600万円で、非課税保有期間は無期限です。原則として12歳以降は、条件付きで引き出せる予定です。
※原則として、口座保有者が3月31日に12歳以上である年の1月1日以降に引き出せます。それ以前は、災害、疾病等の事由について税務署長の確認を受けた場合に限られます。12歳以降は、これに加え、本人の教育費または生活費の支払いに利用する旨を記載した書類を、口座を開設している金融商品取引業者に提出した場合も引き出せます。
こどもNISAは、子どもの教育資金を非課税で準備する手段として注目されています。教育費は進路によって必要額が大きく変わるため、どう備えるかは多くのご家庭の関心事でしょう。こどもNISAで教育資金をためるなら、リターンの高さだけでなく「運用効率」にも目を向けたいところです。ここでは、教育資金とこどもNISAの関係と、運用効率で選んだ注目の10ファンドを紹介します。
SBI証券では、2026年10月1日からこどもNISAの口座開設の事前受付を開始しています。制度や申し込み方法は、こどもNISAの特集ページをご覧ください。
教育資金はいつ、いくらかかる?
教育費は進学のたびにまとまった金額が必要です。こどもNISAを引き出せるのは原則として12歳以降なので、図表1では中学校以降を示しました。中学校と高校の6年間で、公立は約341万円、私立は約819万円かかります。
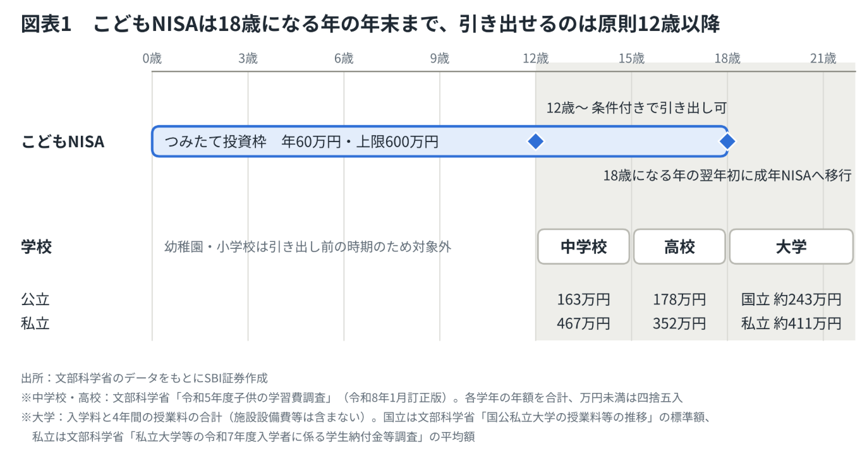
こどもNISAで積み立てられるのは18歳になる年の年末までで、引き出せるのは原則として12歳以降で、条件付きです。中学校・高校の費用が発生する時期と重なり、大学は別途必要です。入学金と4年間の授業料だけでも、国立で約243万円、私立で約411万円かかります。こどもNISAの引き出しは子どものための資金が前提ですが、18歳になる年の翌年初に成人のNISA(つみたて投資枠)へ自動的に移行し、非課税のまま運用を続けられます。
長期で運用できるお金に
だからこそ、こどもNISAに入れるお金は、5年程度で使う教育資金ではなく、10年以上先まで使わない、長期で運用できるお金にするのが基本です。
5年の運用効率が高いファンドは? オルカン・S&P500を上回った10本
教育資金には「ある程度のリターンは取りたいが、値動きの振れ幅は抑えたい」というニーズが強いはずです。そこで、つみたて投資枠の対象ファンドを、リスク1単位あたりの効率を示す「シャープレシオ」で比べました。結果は意外で、5年シャープレシオの上位10本は、いずれもeMAXIS Slim 全世界株式(オール・カントリー)(以下、オルカン)の1.32、S&P500連動型ファンドの1.27を上回りました。同じ指数に連動するファンドは、最上位の1本だけを掲載しています。
シャープレシオとは
シャープレシオは、預貯金のようにリスクのない運用の利回りを上回って得たリターンが、リスク(値動きの大きさ)1単位あたりどれだけあったかを表し、高いほど運用効率が良かったことを示します。オルカンは5年リターン19.44%、標準偏差14.61%でシャープレシオは1.32です。ハッピーエイジング30はリターンが15.04%と控えめでも、標準偏差が8.91%と小さいことから、シャープレシオは1.67となっており、オルカンの1.32を上回りました。
一方、つみたて投資枠の対象ファンドを5年標準偏差の小さい順に並べると、上位10本は国内債券の比率が高いバランスファンドです。この10本の5年標準偏差は3.04~5.15%と小さいものの、5年リターンは-3.51%~4.04%で、5本が年率マイナスでした。ただし、これは金利上昇という債券にとっての逆風下での過去の実績で、債券型が常に不利というわけではありません。それでも、値動きの小ささだけで選ぶと、ある程度のリターンを求める教育資金のニーズには合いにくい結果でした。シャープレシオ上位10本は、5年リターンが9.33~25.41%、標準偏差は6.58~14.72%と、リターンを確保しながら標準偏差が相対的に小さいのが特徴です。
5年シャープレシオ首位は国内の連続増配株ファンド
リターンだけでなくリスクも考慮した運用効率を示すシャープレシオで比較したところ、「SMT 日本株配当貴族インデックス・オープン」が5年で1.88と首位でした。今回は対象ファンド数と期間のバランスを考慮し、5年間で評価しています。
図表2 こどもNISA対象のつみたて投資枠ファンド 5年シャープレシオ上位10ファンド
| 順位 | ファンド名 | カテゴリー(イメージ) | 純資産 (億円) |
5年 リターン (年率) |
5年 標準偏差 (年率) |
5年 シャープ レシオ (年率) |
| 1 | SMT 日本株配当貴族インデックス・オープン | 国内の増配・安定配当株インデックス | 164 | 21.31% | 11.28% | 1.88 |
| 2 | 日経平均高配当利回り株ファンド | 国内の高配当株アクティブ | 3,151 | 25.41% | 13.86% | 1.83 |
| 3 | ハッピーエイジング20 | 国内株中心のバランス型(株式9割) | 455 | 18.76% | 10.59% | 1.76 |
| 4 | ハッピーエイジング30 | 国内株中心のバランス型(株式7割) | 402 | 15.04% | 8.91% | 1.67 |
| 5 | DCつみたて アクティブ バリュー オープン(愛称:DCつみたてアクシア) | 国内の割安株アクティブ | 70 | 21.59% | 13.75% | 1.56 |
| 6 | One高配当利回り厳選ジャパン | 国内の高配当株・20~40銘柄に厳選 | 214 | 23.10% | 14.72% | 1.56 |
| 7 | 東京海上セレクション・日本株TOPIX | 国内株インデックス(TOPIX連動型) | 814 | 17.95% | 12.68% | 1.41 |
| 8 | ハッピーエイジング40 | 国内株中心のバランス型(株式5割) | 391 | 9.33% | 6.58% | 1.39 |
| 9 | 楽天・米国高配当株式インデックス・ファンド(愛称:楽天・VYM) | 米国の高配当株インデックス | 388 | 18.76% | 13.52% | 1.38 |
| 10 | eMAXIS Slim 全世界株式(3地域均等型) | 日本・先進国・新興国の株式に1/3ずつ | 594 | 18.22% | 13.20% | 1.37 |
| 参考 | eMAXIS Slim 全世界株式(オール・カントリー)(愛称:オルカン) | 日本を含む全世界の株式インデックス | 138,794 | 19.44% | 14.61% | 1.32 |
| 参考 | eMAXIS Slim 米国株式(S&P500) | 米国株インデックス(S&P500連動型) | 128,906 | 21.26% | 16.61% | 1.27 |
- ※ウエルスアドバイザーのデータをもとにSBI証券作成(2026年9月末基準)
- ※カテゴリー(イメージ)はSBI証券が独自に設定したものです
- ※運用期間5年以上のつみたて投資枠の対象ファンド(こどもNISAと同じ)を業界全体から抽出し、掲載ファンドはいずれもSBI証券の取り扱いファンド
- ※上記は過去の実績であり、将来の運用成果を保証または示唆するものではありません
なぜ値動きが小さかったのか
上位10本の標準偏差が小さめだった理由は、中身から3つに整理できます。
高配当・バリュー株が中心(6本): SMT 日本株配当貴族は10年以上増配または安定配当を続ける銘柄に、日経平均高配当利回り株ファンドは日経平均株価採用銘柄から予想配当利回りの上位30銘柄に投資します。One高配当利回り厳選ジャパンは配当の持続性・成長性に着目して20〜40銘柄に厳選し、DCつみたてアクティブバリューは割安株を選びます。東京海上セレクション・日本株TOPIXは、国内株式市場全体を対象とするTOPIX(配当込み)に連動します。大型株の比重が高く、日経平均と比べるとバリュー株の比率が高めといえます。楽天・米国高配当(VYM)は、米国の高配当株に分散投資します。
株式と債券の組み合わせ(3本): ハッピーエイジング20・30・40は、株式の基準組入比率が90%・70%・50%で、残りは債券などです(基準配分で債券は8%・28%・48%)。株式部分は国内株が中心で、世界の株式にも分散します。株式と債券は値動きが異なることが多いため、組み合わせると全体の値動きが抑えられることがあります。これが分散投資の基本的な考え方です。
株式で幅広い分散(1本): eMAXIS Slim 全世界株式(3地域均等型)は、日本(TOPIX)・先進国(日本を除く)・新興国の株式インデックスに3分の1ずつ投資します。標準偏差が相対的に小さいTOPIXが3分の1入っているのが特徴です。さらに、地域によって株式の値動きが異なるため、複数の地域を組み合わせると、全体の値動きが抑えられることがあります。標準偏差が最も大きいのはOne高配当利回り厳選ジャパンの14.72%で、オルカンの14.61%とほぼ同水準です。国内の高配当・バリュー株は、成長株が中心のファンドとは異なる値動きをする場面があり、組み合わせによる分散の効果が期待できます。SMT 日本株配当貴族は、年率リターンが3年で21.36%、5年で21.31%とほぼ同じで、好調は直近3年に限りません。5年間(分配金込み)で約2.6倍に上昇しました。ただし、これだけ上昇した後に、同じ水準のリターンが続くとは限りません。「値動きが小さめでリターンもそこそこ」という組み合わせも、将来は今回の実績より控えめに見ておくとよいでしょう。
オルカン・S&P500との比較
5年シャープレシオの上位10本に、オルカンもS&P500連動型ファンドも入りませんでした。ただし、オルカンの1.32も対象ファンド全体では上位の優秀な水準で、標準偏差14.61%も株式ファンドとしては相対的に小さい値です。S&P500連動型ファンドは、5年リターンが21.26%と高い水準でしたが、標準偏差は16.61%とここに挙げた12本で最大で、シャープレシオは1.27と、オルカンより低い値でした。
これは5年間の結果で、期間を変えると順位が入れ替わる場合があります。
値動きの小さいファンドを選べばよい? 運用効率という物差しで考える
選ぶときの注意点
5年シャープレシオは過去の実績の一つの切り口で、将来を約束するものではありません。次の点もあわせて確認してください。
・期間を変えると数値や順位が変わる場合があります。 10年のデータがある6本のシャープレシオは、1.03〜1.14に下がります。
・国内株が中心のファンドが多く入りました。 国内の高配当・バリュー株は、今回の5年では値動きを抑えながらリターンを確保しました。地域の分散も考える場合は、全世界株式などと組み合わせる方法もあります。
・コストも確認しましょう。 信託報酬は、長期投資では無視できないコストです。上位10本は、信託報酬が0.1%以下のインデックスファンドから年1%を超えるファンドまで幅があります。一方、リターンは信託報酬を差し引いた後の値で、信託報酬が相対的に高くても、相応のリターンを上げているファンドがあります。
標準偏差が小さいファンドは、リターンも低くなりやすい傾向があります。 債券中心のファンドは、金利上昇局面でマイナスになる例もありました。
まとめ ― 使う時期が決まったお金には「運用効率」という物差しを
教育資金をこどもNISAでためるなら、リターンの高さに加えて「運用効率」という物差しを持つことを検討するとよいでしょう。
ただし、こどもNISAに入れるのは長期で運用できるお金に限り、近く使う教育資金は預金などで別に備えておきましょう。
5年シャープレシオ上位10本は、そこそこのリターンを得ながら標準偏差が相対的に小さく、国内の高配当株、バランス型、地域分散型と多彩でした。値動きの小ささだけで選ぶと債券中心になりリターンを期待しにくい点とは対照的です。
投資アイデアとしてたとえば、軸には全世界株式などの分散型を置き、値動きを抑えたい部分には運用効率の高かったファンドを組み合わせるのも一案です。オルカンは約95%、S&P500は100%が外貨建て資産です。国内株式中心のファンドやバランスファンドを組み合わせると、外貨建て資産の比率が下がり、為替変動の影響を抑える意味もあります。
そして、進学に伴う出費のタイミングが近くなるほど、リスクや運用効率への目配りが欠かせません。
今回は教育資金を例にしましたが、「使う時期が決まっているお金を、リスクに見合ったリターンで増やしたい」という悩みは、ほかの用途にも通じます。住宅購入の頭金や旅行資金を、成人のNISAのつみたて投資枠で準備する方にとっても、使う時期が近づくほど値動きが気になる点は同じで、シャープレシオはファンド選びの物差しの一つになるでしょう。
免責事項・注意事項
・レポートおよびコラムの配信は、状況により遅延や中止、または中断させていただくことがございます。あらかじめご了承ください。
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【投資信託に関するご注意事項】
・投資信託は、主に国内外の株式や債券等を投資対象としています。投資信託の基準価額は、組み入れた株式や債券等の値動き、為替相場の変動等により上下しますので、これにより投資元本を割り込むおそれがあります。
・投資信託は、個別の投資信託毎にご負担いただく手数料等の費用やリスクの内容や性質が異なります。ファンド・オブ・ファンズの場合は、他のファンドを投資対象としており、投資対象ファンドにおける所定の信託報酬を含めてお客さまが実質的に負担する信託報酬を算出しております(投資対象ファンドの変更等により、変動することがあります)。
・ご投資にあたっては、商品概要や目論見書(目論見書補完書面)をよくお読みください。
【手数料等及びリスク】
SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、 店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
