当ページの内容につきましては、SBI証券による動画での詳しい解説も行っております。投資初心者の方が抱える「何からはじめればいいの?」という疑問から、運用戦略や商品選びまで、実践的な内容をわかりやすくお伝えします。
NISA道場
※YouTubeに遷移します。
信託報酬がゼロの投資信託が登場
SBI証券の髙田です。
週替わりでNISA道場を担当させていただくことになりました。「投資をもっとおもしろく」をモットーに記事を執筆していきますので、今後ともよろしくお願いいたします!
今回のテーマは、信託報酬ゼロの投資信託「ゼロカン」積立です。
NISAを活用した積立も認知度が高まってきたと思います。その中でも、オルカン(eMAXIS Slim 全世界株式(オール・カントリー))の積立は、ポピュラーな選択肢になりつつあるのではないでしょうか?
オルカン積立の強みとして、「低コストで全世界株式に分散投資できる」という点が挙げられます。
積立は長期間投資し続けることが前提となるため、投資家が負担するコストである信託報酬は、低い方が積立に適しているといわれています。
オルカンに限らず、インデックスファンドが人気の理由の一つに、この「低コスト」が幅広い投資家に受け入れられていることが挙げられます。
そんな中、来年からスタートする、こどもNISA向けに「SBI・ゼロ・オールカントリー・インデックス・ファンド(愛称:ゼロカン)」が登場しました。
今回は低コストを追求した「ゼロカン」と「オルカン」を比較しながら、投資の世界を探求したいと思います。
※ゼロカンの信託報酬は年率0.00%ですが、監査費用、有価証券等の売買委託手数料、外国での保管費用、税金等のその他費用・手数料が発生する場合があります。
「ゼロカン」と「オルカン」はここが違う!
まずは、「ゼロカン」と「オルカン」の違いを整理していきましょう。
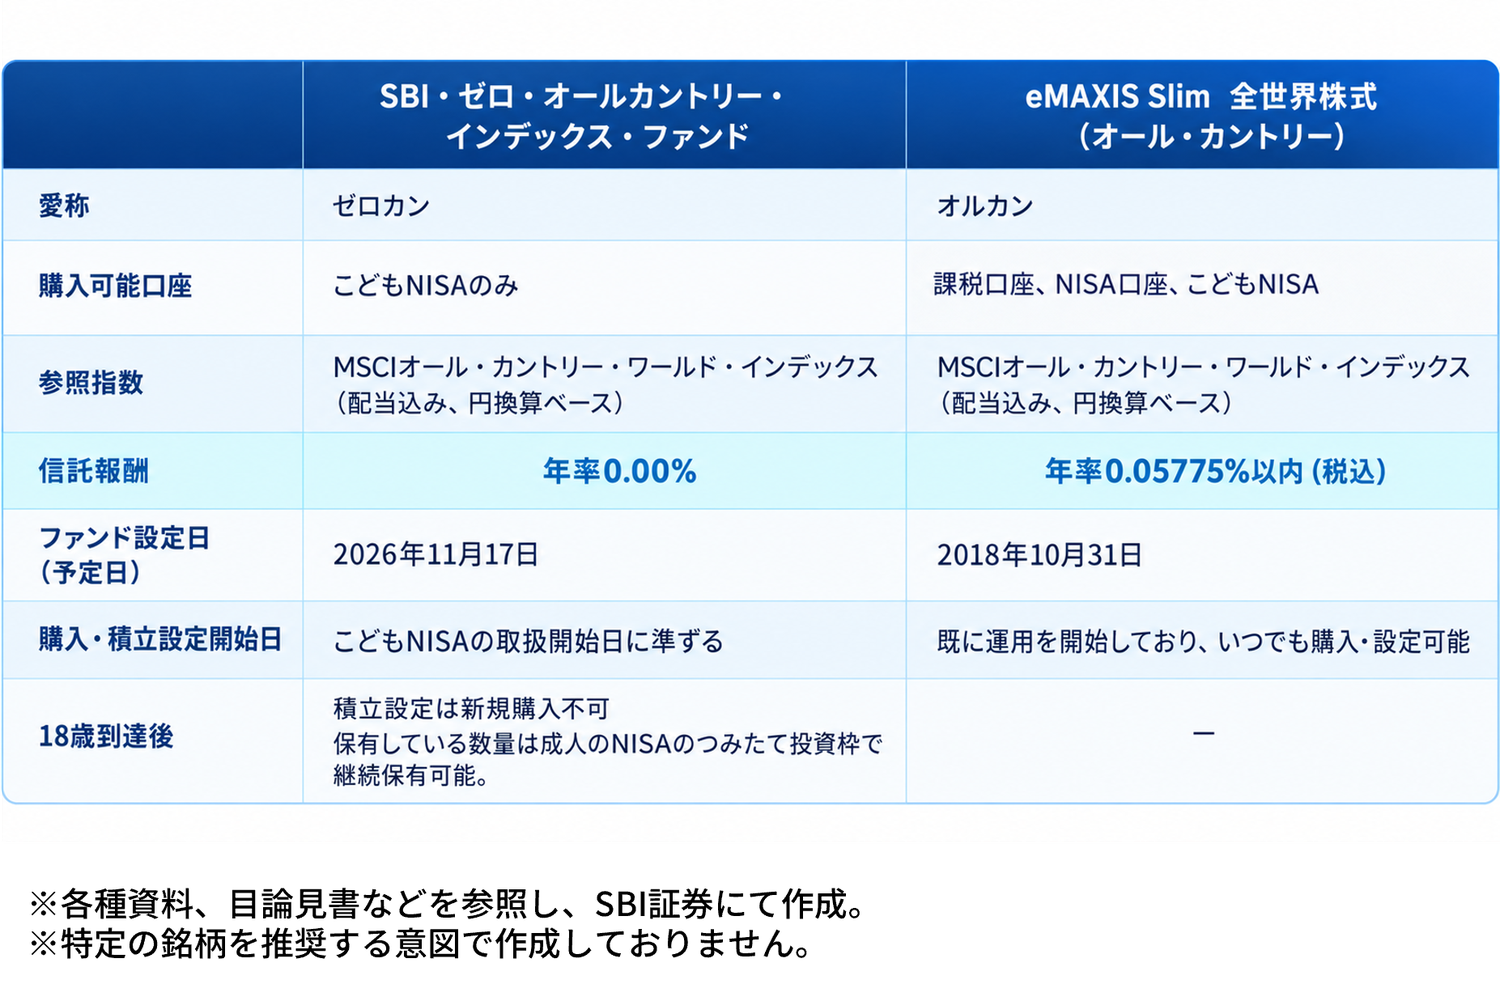
■参照指数は同じ、「MSCIオール・カントリー・ワールド・インデックス(配当込み、円換算ベース)」
ゼロカンもオルカンも同じ指数を参照しています。インデックス型の投資信託はもともと、低コストの商品が多いため、パフォーマンスに差が出るとしたら、どの指数を参照しているかが焦点になります。アメリカの株価指数(S&P500など)や国内の株価指数(日経平均株価など)のように、どの指数を参照しているかによって、リスクやリターンが変わってきます。
ゼロカンとオルカンは同じ指数を参照しているので、ほとんどパフォーマンスに差は出ないと予想されます。MSCIオール・カントリー・ワールド・インデックス(配当込み、円換算ベース)は世界株式のインデックスであり、アメリカや日本など、特定の国に限定して投資するよりもリスク分散効果が高いため、ビギナー投資家をはじめ、様々な投資家が始めやすい商品だと思います。
■ゼロカンが購入できるのは、こどもNISA限定
信託報酬がゼロのゼロカンですが、購入できるのは、2027年からスタートする「こどもNISA」限定です。
また、こどもNISAはNISAつみたて投資枠と同じく、積立限定の制度設計となっているため、必然的にゼロカンも積立専用の商品となります。
一方で、オルカンはすべての口座で買付、積立が可能です。積立に限定せず、例えば、100万円分を一括で買い付けるといった、スポットの買付も可能な商品です。
ゼロカン保有者は18歳に到達すると、新規の購入はできなくなってしまいます。18歳まで積み立てたゼロカンについては、NISAつみたて投資枠で継続保有することが可能です。さらに、成人後に継続保有する場合も信託報酬はゼロのままです。
■ゼロカンの信託報酬はゼロ、オルカンも最低水準の信託報酬
2銘柄の最大のアピールポイントは低コストだといえます。最低水準の信託報酬で提供されるオルカン。低コストを追求し、信託報酬がゼロの商品として登場するゼロカン。前述したように、低コストは長期積立投資には重要な要素となるため、両者とも積立に適した投資信託であるといえます。
今週のまとめ
ゼロカンもオルカンも低コストで全世界株式に投資できる魅力的な商品だと思います。
投資信託の選び方は様々で、リスクやリターンなどの指標で選ぶ方法や、コスト重視で選ぶ方法、参照する指数で選ぶ方法など十人十色です。
資産運用に慣れている人や、経験者は自分の投資方針に照らし合わせて銘柄を選ぶことができると思います。一方で、ビギナー投資家にとっては、銘柄を選ぶだけで一苦労だと思います。金融商品は専門用語も多く、情報量が多いため、何を重視していいかわからなくなってしまうこともあるのではないでしょうか?
ビギナー投資家が投資信託を選ぶ際に、コスト(信託報酬)を比べながら商品を選択することは単純で理にかなった方法だと思います。
長期積立投資では低コストが武器になります。
こどもNISAの運用では、こどもが成人した後も保有することを想定して銘柄を選ぶ必要があります。こどもの将来を考えて、ゼロカンから投資を始めるのも、選択肢の一つかもしれません。
髙田のつぶやき
今回は低コストの商品としてゼロカンとオルカンを比較してみました。
もともと筆者はコストよりもパフォーマンス重視で商品を選びたい性格なので、コストの優先順位は他の項目よりも低いです。しかし、低コストを追求して、信託報酬をゼロにした商品には興味をひかれたので、今回取り上げてみました。
ここで皆さんに注意喚起したいのですが、銘柄選びの際には商品性と自分の投資方針がマッチしているかを確認してください。
例えば、オルカンは全世界の株式に投資しているため、特定の国の株価の力強い上昇の恩恵を基準価額に反映しにくいというデメリットがあります。2026年前半の日経平均株価は6月に史上最高値を記録するなど、力強く上昇しました。日経平均株価を参照するインデックスファンドであれば、株価上昇の恩恵を大きく受け取ることができますが、オルカンの場合は、日本株式の組入比率が10%にも満たないため、その分、日経平均株価上昇から受ける恩恵も小さくなります。
つまり、投資先の国を分散してリスク低減を図る分、特定の国のリターンを享受しにくい設計になっているわけです。
リスクを抑えることを重視する投資家にはマッチしていますが、リスクよりもリターン重視の投資家にはアンマッチな商品かもしれません。
重要なのは商品の内容を理解して、自分の投資方針とマッチした商品を選ぶことです。また、リターンに見合うコストであれば許容することも大切だと思います。
ぜひ皆さんも、自分やお子さんにあった商品を探してみてください。
免責事項・注意事項
・レポートおよびコラムの配信は、状況により遅延や中止、または中断させていただくことがございます。あらかじめご了承ください。
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【手数料等及びリスク】
SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、 店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
NISAのご注意事項
配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。
NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。
リスクおよび手数料等について
SBI証券の取扱商品は、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります。各商品等への投資に際してご負担いただく手数料等およびリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
同一年において1人1口座(1金融機関)しか開設できません。
NISAの口座開設は、金融機関を変更した場合を除き、1人につき1口座に限られ、複数の金融機関にはお申し込みいただけません。金融機関の変更により、複数の金融機関でNISA口座を開設されたことになる場合でも、各年において1つの口座でしかお取引いただけません。また、NISA口座内に保有されている商品を他の年分の勘定または金融機関に移管することもできません。
NISA(こどもNISAは除く)の金融機関を変更される年分の勘定にて、既に金融商品をお買付されていた場合、その年分について金融機関を変更することはできません。NISAの口座を仮開設して買付を行うことができますが、確認の結果、買付後に二重口座であったことが判明した場合、そのNISA口座で買い付けた上場株式等は当初から課税口座で買い付けたものとして取り扱うこととなり、買い付けた上場株式等から生じる譲渡益および配当金等については、遡及して課税いたします。
NISAで購入できる商品はSBI証券が指定する商品に限られます。
SBI証券における取扱商品は、成長投資枠・つみたて投資枠で異なります。成長投資枠の取扱商品は国内上場株式等(現物株式、ETF、REIT、ETN、単元未満株(S株)を含む※)、公募株式投資信託(※)、外国上場株式等(米国、香港、韓国、ロシア、ベトナム、インドネシア、シンガポール、タイ、マレーシア、海外ETF、REITを含む※)、つみたて投資枠の取扱商品は長期の積立・分散投資に適した一定の公募株式投資信託となります。取扱商品は今後変更する可能性があります。 ※SBI証券が指定する制限銘柄(上場株式等)、デリバティブ取引を用いた一定の商品および信託期間20年未満または毎月分配・毎週分配型等のひと月以下の期間ごとに分配を行う商品は除きます。
年間投資枠と非課税保有限度額が設定されます。
年間投資枠は成長投資枠が240万円、つみたて投資枠が120万円までとなり、非課税保有限度額は成長投資枠とつみたて投資枠合わせて1,800万円、うち成長投資枠は1,200万円までとなります。非課税保有限度額は、NISA口座内上場株式等を売却した場合、売却した上場株式等が費消していた非課税保有限度額の分だけ減少し、その翌年以降の年間投資枠の範囲内で再利用することができます。 投資信託における分配金のうち元本払戻金(特別分配金)は、非課税でありNISAにおいては制度上のメリットは享受できません。
損失は税務上ないものとされます。
NISAの口座で発生した損失は税務上ないものとされ、一般口座や特定口座での譲渡益・配当金等と損益通算はできず、繰越控除もできません。
出国により非居住者に該当する場合、原則としてNISA口座で上場株式等の管理を行うことはできません。
出国の際には、事前に当社に届出が必要です。出国により非居住者となる場合には、特例措置の適用を受けるための必要な手続きを完了された場合を除き、NISA口座が廃止され、当該口座に預りがある場合は、一般口座で管理させていただきます。
つみたて投資枠では積立による定期・継続的な買付しかできません。
つみたて投資枠でのお取引は積立契約に基づく定期かつ継続的な方法による買付に限られます。
NISAでは信託報酬等の概算値が原則として年1回通知されます。
NISAで買付した投資信託の信託報酬等の概算値を原則として年1回通知いたします。
ご住所の確認を行います。
ご住所等に変更が生じた場合は、当社に所定の届出をご提出ください。当社は定期的にお客さまのご住所に変更がないか確認を行います。ご住所を確認できない場合には、NISA口座での新規の買付等ができなくなることがありますのでご注意ください。
こどもNISA口座のご利用にあたっての留意事項
2023年までのNISA・つみたてNISAのご注意事項
ジュニアNISAのご注意事項
iDeCoのご注意事項
・確定拠出年金運営管理機関であるSBI証券は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。
・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。
・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。
・確定拠出年金運営管理業 登録番号223
注意事項
※本ページでご紹介する個別銘柄及び各情報は、投資の勧誘や個別銘柄の売買を推奨するものではありません。
※NISA口座で上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。詳細はこちら
