株高なのにコアCPIは低下ー金利上昇下の日本国債買い下がり戦略
投資情報部 土居 雅紹
2026/10/01
金利上昇、株高とコアCPI低下の「ねじれ」
■マイナス金利解除から進んだ利上げ
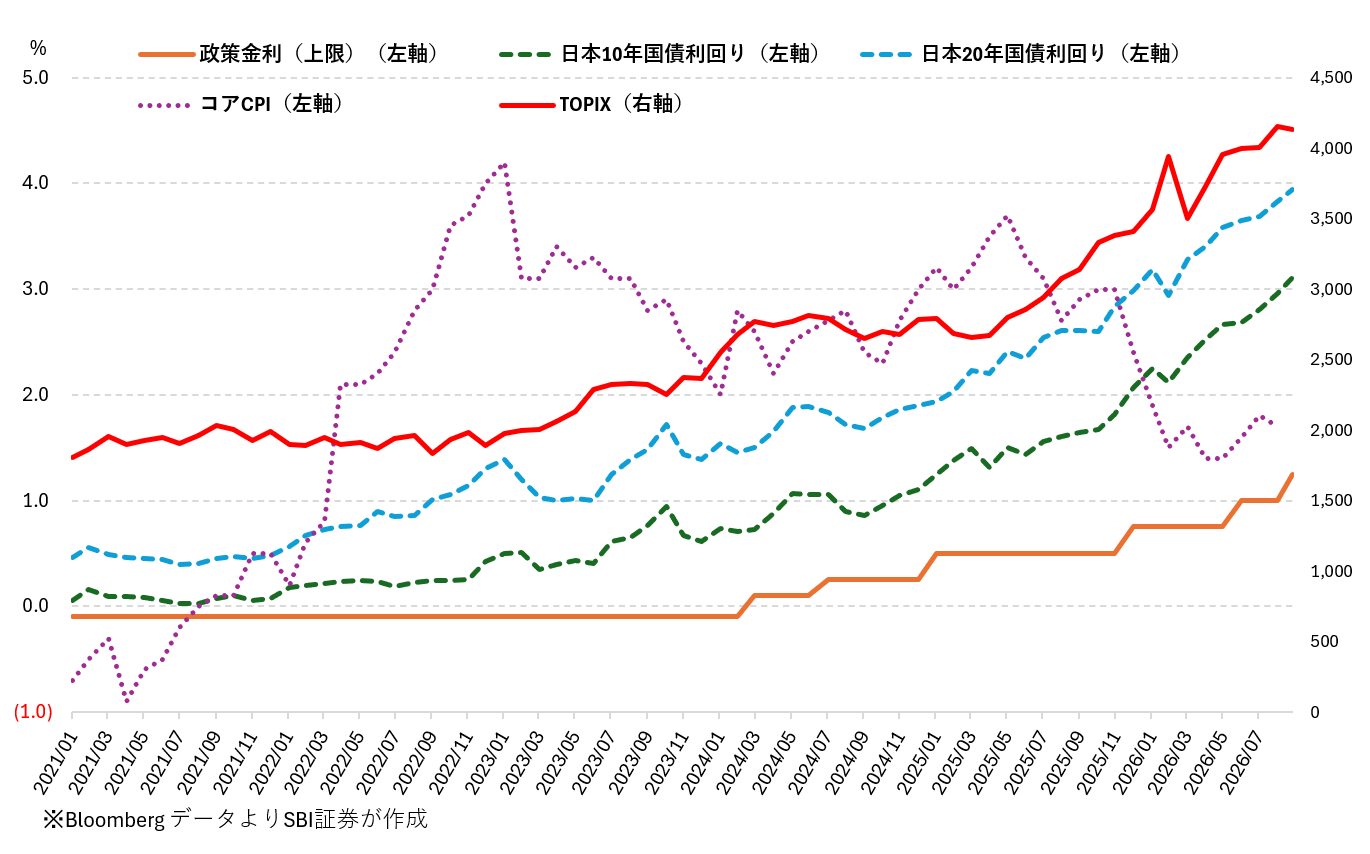
日銀は2024年3月にマイナス金利政策を解除し、政策金利を無担保コールレート(オーバーナイト物)として0~0.1%程度で推移するよう促す枠組みに変更しました。その後も利上げは段階的に続き、2024年7月に0.25%、2025年1月に0.5%、2025年12月に0.75%、2026年6月に1.0%、そして2026年9月には1.25%まで上昇しています(図表1のオレンジ色線)。
これに連動する形で長期金利も上昇し、日本10年国債利回り※1(図表1の緑色点線)は2024年3月29日の0.727%から2026年9月25日には3.111%まで上昇し、1996年8月以来約30年ぶりの高水準となりました(終値ベース)。日本20年国債利回り※1(図表1の水色点線)も同期間に1.497%から3.940%まで上昇し、4%に近づいています。こちらも1996年4月以来の高水準でした(終値ベース)。さらに、2026年9月の日米首脳会談では、トランプ大統領が円安への懸念を示した※2と報じられており、これが10月や12月の日銀金融政策決定会合での追加利上げを促す「外圧」になる可能性があります。
※1 Bloomberg ジェネリック日本10年国債単利および日本20年国債単利データより転載
※2 出所:財務省HP、片山財務大臣兼内閣府特命担当大臣閣議後記者会見の概要(令和8年9月25日(金曜日))
■金利上昇が実体経済に及ぼす影響
一般的に、中央銀行が政策金利を引き上げる目的は、過熱した景気を抑制してインフレ率を下げることにあるとされます。長期金利が上昇すると、それに連動して住宅ローンや企業向け融資の金利も上昇しやすくなります。その結果、住宅着工や設備投資が冷え込み、実体経済に影響が及びます。コアCPI(生鮮食品を除く消費者物価指数、前年同月比)は2025年5月の3.7%をピークに低下傾向にあり、2026年8月には1.7%まで下がっています(図表1の紫色点線)。インフレ率が下がる中でも利上げが続くとすれば、景気抑制効果は次第に強まっていく可能性があります。
■金利、株価とコアCPIの「ねじれ」
日銀は基調的な物価上昇率や予想物価上昇率、物価の上振れリスクなどを利上げの理由としていますが、実際のコアCPIは低下傾向にあり、両者の間に「ねじれ」があるように思えます。
一方、TOPIXは2024年3月29日の2768.62(終値)から2026年9月25日の4128.59(終値)まで+49.1%の大幅上昇となっており、こちらもコアCPIの低下傾向とは逆行する動きです。
また、海外資金の流入や企業業績の好調さに裏付けられているとはいえ、政策金利と長期金利が上昇し続ける中でTOPIXは上昇しています。通常、金利上昇は株式にとって逆風とされるため、これもまた一つの「ねじれ」といえる現象です。
なお、コアCPIの低下には、政府のエネルギー負担緩和策などの影響も含まれるため、必ずしもインフレ率の低下が景気減速の兆候とはいえません。しかしながら、インフレ率の低下とそれに逆行する金利上昇・株高という組み合わせは、長期的には解消される方向(株価の下落または金利の低下)に動くと意識される可能性もあります。
図表1 日本の政策金利、日本10年・20年国債利回り、コアCPIとTOPIX(月次、2021/1/29-2026/9/25)
米国のインフレが日本の政策金利の上昇圧力となるなら
■米国のインフレが日本の政策金利を追い立てる?
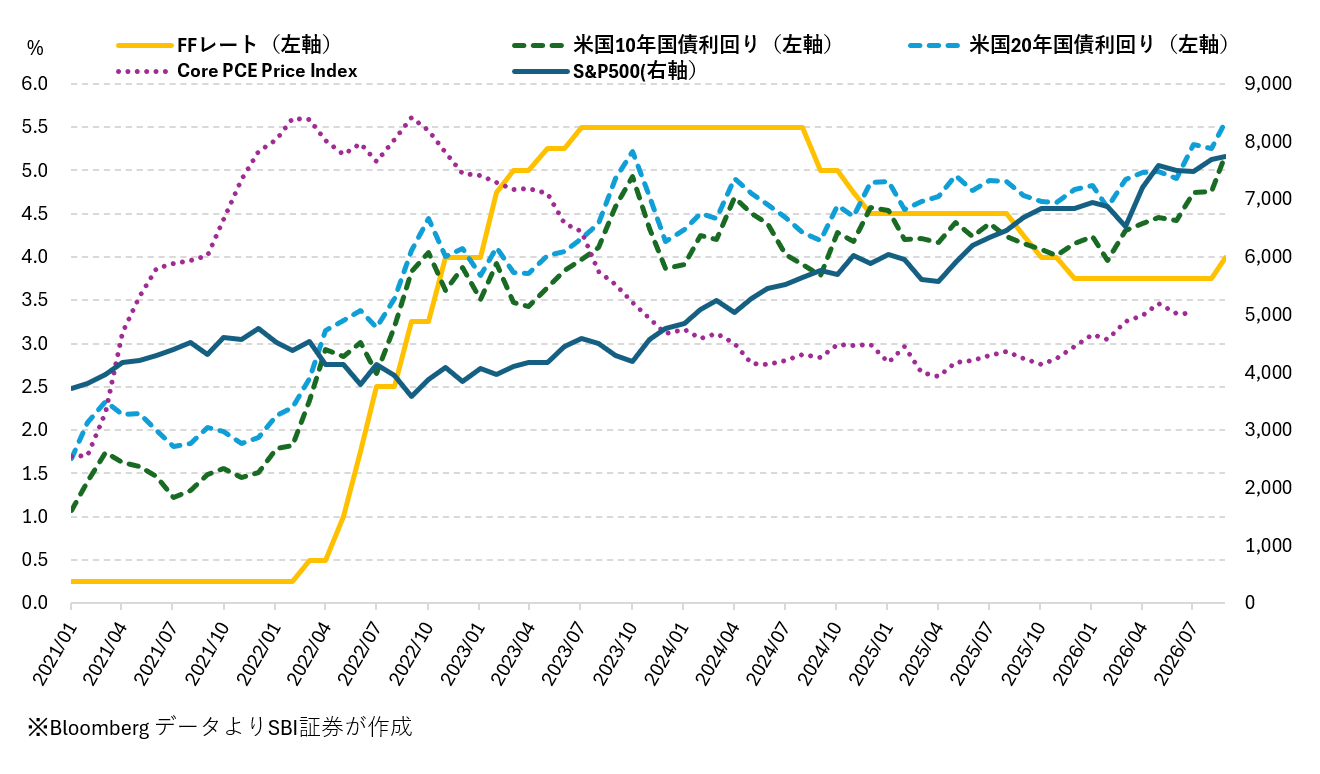
米国の状況を見ると、インフレ率(Core PCE Price Index)の上昇が2026年9月の米国の政策金利(FFレート)の引き上げにつながっている図式が見えてきます(図表2)。また、米EIA(Energy Information Administration/米国エネルギー情報局)は原油価格が2026年後半にかけて平均90ドル/バレル程度で高止まりし、2027年には下落に転じると見込んでおり※、当面インフレの上振れが続けば、10月・12月FOMCでも連続してFFレートが引き上げられる可能性があります。
※出所:U.S. Energy Information Administration "Short-Term Energy Outlook (September 2026)"
この場合、「米国のインフレが日本の政策金利を追い立てる」構図となってしまう可能性が生じます。日米金利差のみに着目すれば、FRBが利上げを継続する状況で金利差を縮小するには、日銀はそれ以上の利上げを行う必要があります。為替相場は金利差以外の要因にも左右されますが、仮にFRBが連続でFFレートを引き上げる一方で日銀が政策金利を据え置いた場合、円安圧力となってしまうことが考えられます。加えて、さらなる円安は日本のインフレ率を再び上昇させてしまうリスクもはらみます。
もちろん、日銀の判断は日本政府から独立しており、為替相場への影響を目的として利上げを判断することはないとされています。しかしながら、米国のインフレが鎮静化しない限り、日銀の裁量の余地が狭められてしまう状況が続くと予想されます。
■長期国債を買い下がる投資戦略
足元のコアCPI(2026年8月、前年比1.7%)との単純比較では、政策金利が仮に3回の追加利上げで2%近くになればこれを上回る水準となります。その場合、景気抑制効果は一段と顕著になると考えられます。金利水準が上がれば金融機関の融資金利も連動して上昇し、住宅建設や設備投資計画が止まる可能性が増します。これが世界的なAI半導体投資の減速と重なるようであれば、企業業績への悪影響を通じて株式市場が軟調となり、債券への選好が強まる可能性もあります。
このような市場環境では、どこまで金利が上がったら株価に影響が出始めるかという予測は難しく、いきなり株価が急落して同時に債券利回りも低下する、ということも考えられます。また、現状でも日本20年国債利回りが4%近くあることを考えると、価格変動リスクの大きい株式などのリスク資産よりも、債券で運用したいと考える投資家が増えやすい水準と思われます。そこで、投資資金を一括で投じるのではなく、1/3または1/4ずつに分け、投資タイミングを数回に分散して日本10年国債や日本20年国債を買い下がる戦略が選択肢の一つとして考えられます。
■まとめ
・日本10年国債利回りは3%程度、20年国債利回りは4%近くまで上昇し、いずれも約30年ぶりの高水準
・日本ではインフレの伸びが鈍化する一方、円安を巡る対外的な圧力もあり、10月・12月の日銀会合での追加利上げの可能性が残る
・インフレ減速下で政策金利が引き上げられるのであれば、実体経済への悪影響が株価の調整につながる可能性がある
・長期金利のピークを狙うことは難しいため購入時期を分散させながら、日本10年国債・20年国債を買い下がる債券投資戦略も一案
※過去の金利・株価の推移は将来の成果を示すものではありません。債券投資は、金利変動により価格が変動するリスクがあります。実際の投資判断はお客さまご自身でお願いします。
図表2 FFレート、米国10年・20年国債利回り、Core PCE Price IndexとS&P500(月次、2021/1/29-2026/9/25)
SBI証券で既発の日本国債を探す
ここではSBI証券のWebサイトで、残存期間が10年から20年程度の日本国債(既発)を探してみます。
- SBI証券のトップページにアクセスし、PCの場合は「債券トップ」の左横のメニューから「円貨建」の「+(プラス)」をクリックしてメニューを広げ、「既発債券」をクリックします(スマホの場合は「債券トップ」から上段メニューの「円貨建」を選び、ページ中央に表示される「既発債券」をクリックします)。
- 次に、絞込条件の設定画面が閉じられている場合には、「絞込条件を開く」をクリックします。商品区分1「国債」にチェックを入れ、ここでは10年から20年程度の残存期間の銘柄を探すと仮定して、残存期間(年)に幅を持たせて「9~21」を入力して「検索」をクリックします。
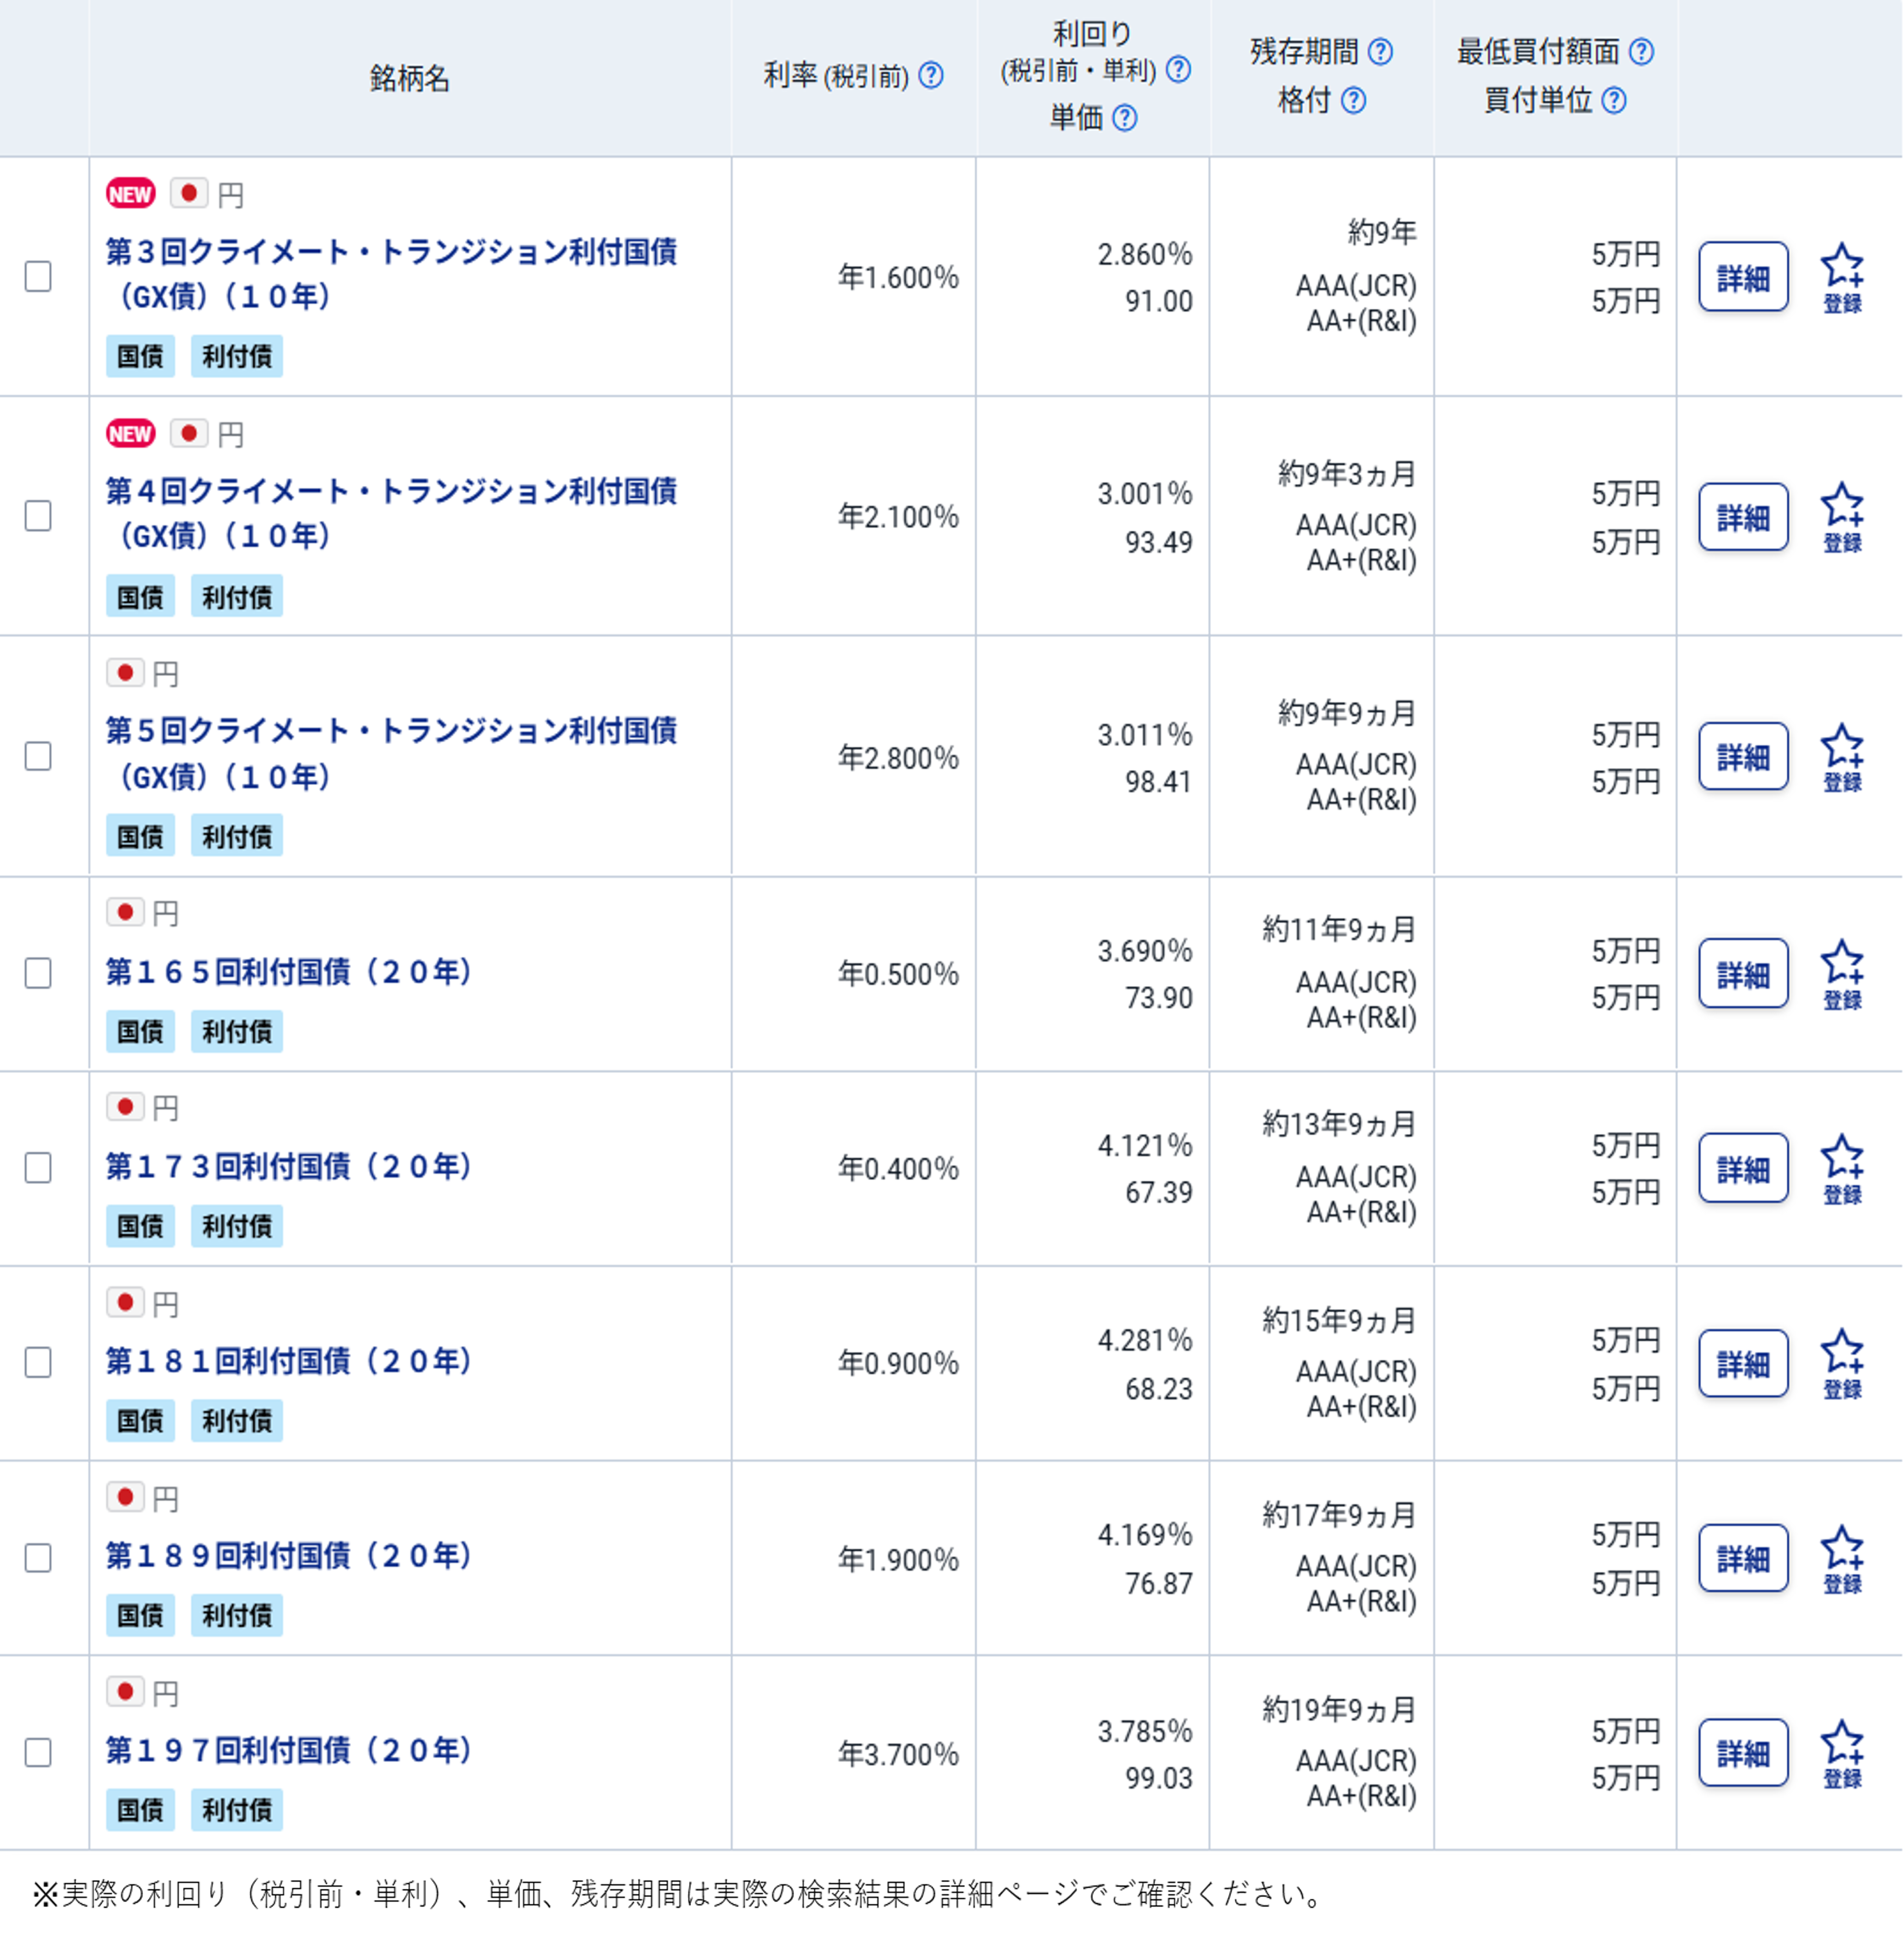
この操作で、対象が8銘柄に絞り込まれました(2026年9月29日時点、図表3参照)。
便利な機能も活用しましょう
・気になる銘柄を「登録」しておくと、いつでもまとめて確認することができます。
SBI証券での債券取引の流れやお役立ち機能については、債券取引ガイドをご覧ください。
最後にひとこと
SBI証券で取り扱っている債券の銘柄や条件は、日々変わります。購入前には、必ず最新情報をWebサイトで確認してください。
関連記事はこちら

図表3 日本国債(既発債券、残存期間9年~21年)の検索結果(2026/9/29時点)
免責事項・注意事項
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【手数料等及びリスク】
SBI証券で取り扱っている商品等へのご投資には、各商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、 商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法に係る表示または契約締結前交付書面等をご確認ください。
