タイプ別、自分に合った債券の見つけ方
投資情報部 土居 雅紹
2026/10/29
利付債とストリップス債―まず押さえたい基本
■利付債の仕組み
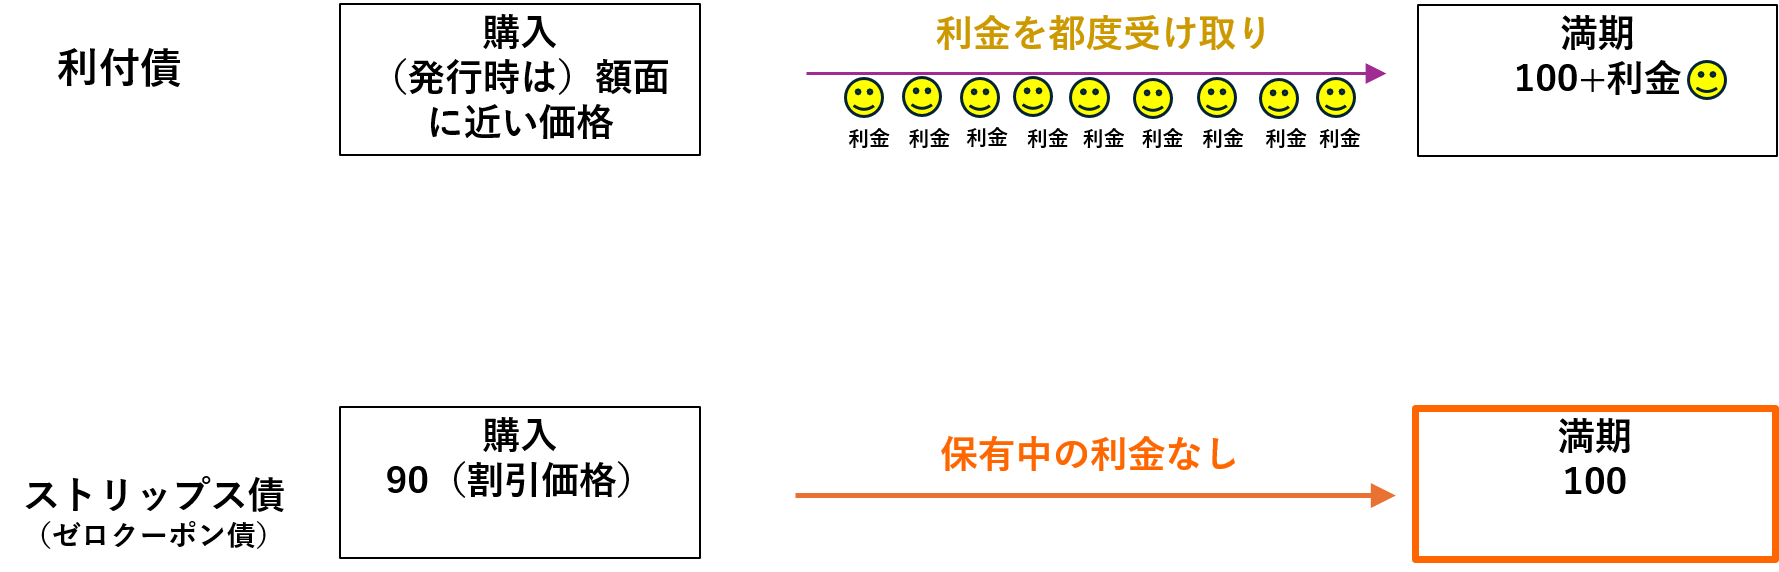
債券は、「お金を貸す代わりに証券を保有し、投資期間中は定期的に利金(クーポン)を受け取り、満期償還日になったら額面金額が戻ってくる※」という金融商品です。これが「利付債」の基本的な仕組みで、多くの方が債券と聞いてイメージする姿に近いものです(設計が複雑な仕組債などを除く)。利率が固定されているものを固定利付債、一定期間ごとに利率を見直すものを変動利付債といいます。
※発行体の信用リスクがあります。また、外貨建債券の場合には為替変動リスクがあります。
■ゼロクーポン債(割引債)―利金を受け取らない代わりに安く買う
保有期間中の利金を一切受け取らない代わりに、額面金額より安い価格で購入できる債券があります。これを「ゼロクーポン債(割引債)」と呼びます。満期になると額面金額がそのまま戻ってくるため、購入価格と額面金額との差額が実質的な利益になります。
例えば、額面金額100円・満期償還日まで5年のゼロクーポン債を90円で購入したとします。満期償還日に受け取るのは100円、購入時に支払うのは90円なので、差額の10円が利益です。これを1年あたりの利回りに換算するなら、まず5年間で100/90≈1.1111倍になります。半年複利では5年間で10回の複利計算となるため、10乗根(1/10乗)≈1.0106倍、つまり約1.06%です。これを2倍にして年率に直すと、約1.06%×2=約2.12%/年の利回り(半年複利)となります。
■ストリップス債―利付債を「バラして」ゼロクーポン債にしたもの
ストリップス債は、利付債の利子部分と元本部分を切り離し、それぞれを別々の商品として売買できるようにしたものです。切り離された一つ一つは「満期に額面金額を1回だけ受け取る証券」になります。なお、ストリップス債はゼロクーポン債として扱われます。また、既発債で個人投資家が購入可能なゼロクーポン債は、ほぼ米国国債(ストリップス債)に限定されているので、ゼロクーポン債=ストリップス債として言及される場合もあります。
図表1 利付債とストリップス債の比較(例)
自分に合った債券の見つけ方
■金利がある世界での債券という視点
資産形成の選択肢は株式や投資信託だけではありません。債券は株式に比べて値動きが穏やかです。また、債券の役割は利回りの高さだけでは測れません。満期まで持てば額面金額が戻ってくるので、将来の受取額を購入時点である程度見積もりやすく、長期の資産形成に使いやすい点も特徴です。さらに、株式が大きく値下がりする局面では、資産全体の値動きを緩和するクッションの役割が期待できます。日本も金利がある時代に戻ったため、外貨建債券だけでなく円貨建債券も、資産の置き場所の選択肢として加えやすい状況になってきたと思われます。
■積極派には「米国国債(ストリップス債)」
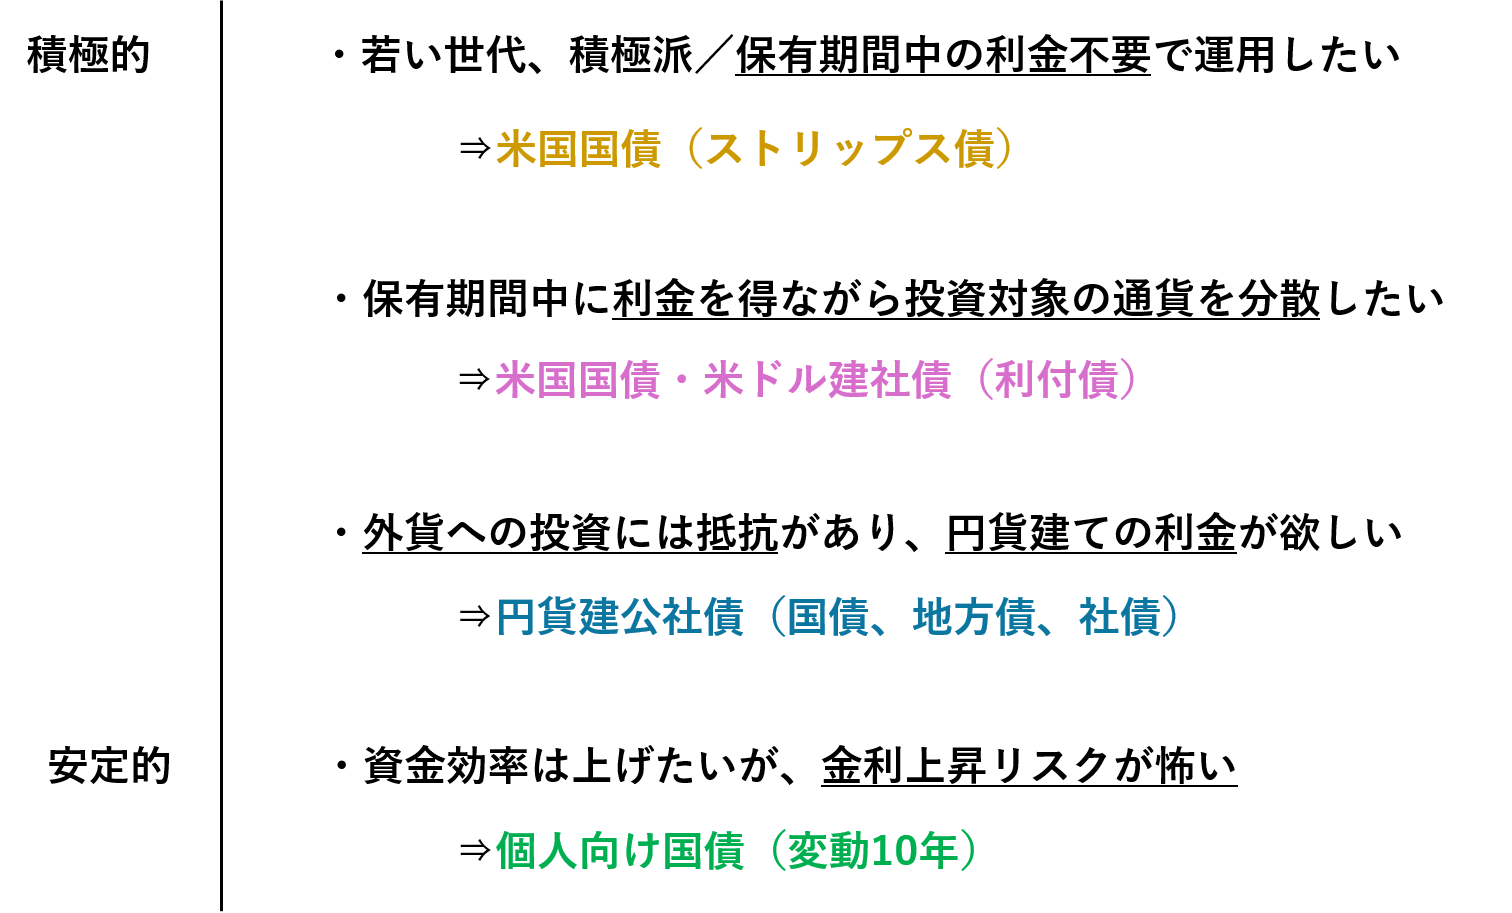
同じ「米国国債」でも、投資家のタイプによって向いているものは異なります。若い世代や積極的に資産形成をしたい方、定期的な利金は必要なく資産分散を進めたい方には、「米国国債(ストリップス債)」が候補になるでしょう。保有期間中の利金がないので、利金を利払日の都度受け取る利付債と比較すると長期の複利効果で資産を育てる狙いに向いています。
■資産分散重視で定期的なキャッシュフローも欲しいなら「米ドル建の利付債」
資産分散に加えて、保有期間中に定期的に利金を受け取りながら米ドル建の資産を保有したい方は、米国国債(利付債)や米ドル建社債(利付債)が向いていると思われます。ストリップス債と利付債は、為替変動の影響を受ける点は共通しますが、利金の有無という違いが選び方のポイントになります。
■安定志向なら「円貨建の利付公社債」
為替変動リスクを取ってまで外貨建債券に投資するのは少しハードルが高い、と感じる方には、「円貨建の利付公社債」(国債、地方債、社債)が候補になり得るでしょう。為替変動の影響を受けずに、預金よりも高い利回りを期待できる場合があり、債券投資の第一歩として検討しやすい選択肢です。なお、発行体によって利回りや信用力が異なる点に留意が必要です。
■円金利上昇が気になるなら「個人向け国債(変動10年)」
「銀行に預けておくより資金効率を高めたいけれど、日本も金利上昇が見込まれるのでいつ購入したらよいのか分からない」という方は、「個人向け国債」のなかでも「変動10年」が候補になると思われます。2026年10月26日時点では、個人向け国債(変動10年)の初回適用利率は2.05%で、個人向け国債(固定3年)の利率2.07%とほぼ同じです(いずれも税引前の利率です)。今後日本の金利が上昇すると考えるなら、変動10年の適用利率も上昇すると予想されます。
※個人向け国債(変動10年)の適用利率は「基準金利×0.66」で半年ごとに見直され、利率の下限は0.05%です。
さらに、個人向け国債は発行から1年経過後は中途換金が可能※という設計です。元本部分の価格は変動しないので、急な出費などでの中途換金という選択もとりやすくなります。このため、個人向け国債(変動10年)は、現在の日本の金利見通しに鑑みて、投資に不安を感じる方の入り口として検討しやすい商品といえるでしょう(図表2)。
※中途換金時は直前2回分の各利子相当額(税引前)×0.79685が差し引かれます。ただし、発行後1年間は原則中途換金不可です。
なお、資産分散の考え方や、価格変動への耐性は人それぞれです。図表2で、自分のタイプに近いものをヒントに、候補となる債券を確認してみましょう。
まとめ
・利付債は定期的な利金、ストリップス債は満期時の差益を狙う債券
・株式や投資信託だけでなく、値動きの穏やかな債券も資産分散の選択肢に
・若い世代・積極派なら「米国国債(ストリップス債)」、期間中の利金を重視するなら「米国国債(利付債)」が候補に
・為替変動リスクを気にするなら「円貨建公社債」、投資が初めてで不安な方には「個人向け国債(変動10年)」が候補
・購入前には最新の条件をWebサイトで確認
図表2 タイプに応じて使いやすい債券は変わる(例)
SBI証券で個人向け国債(変動10年)を探す
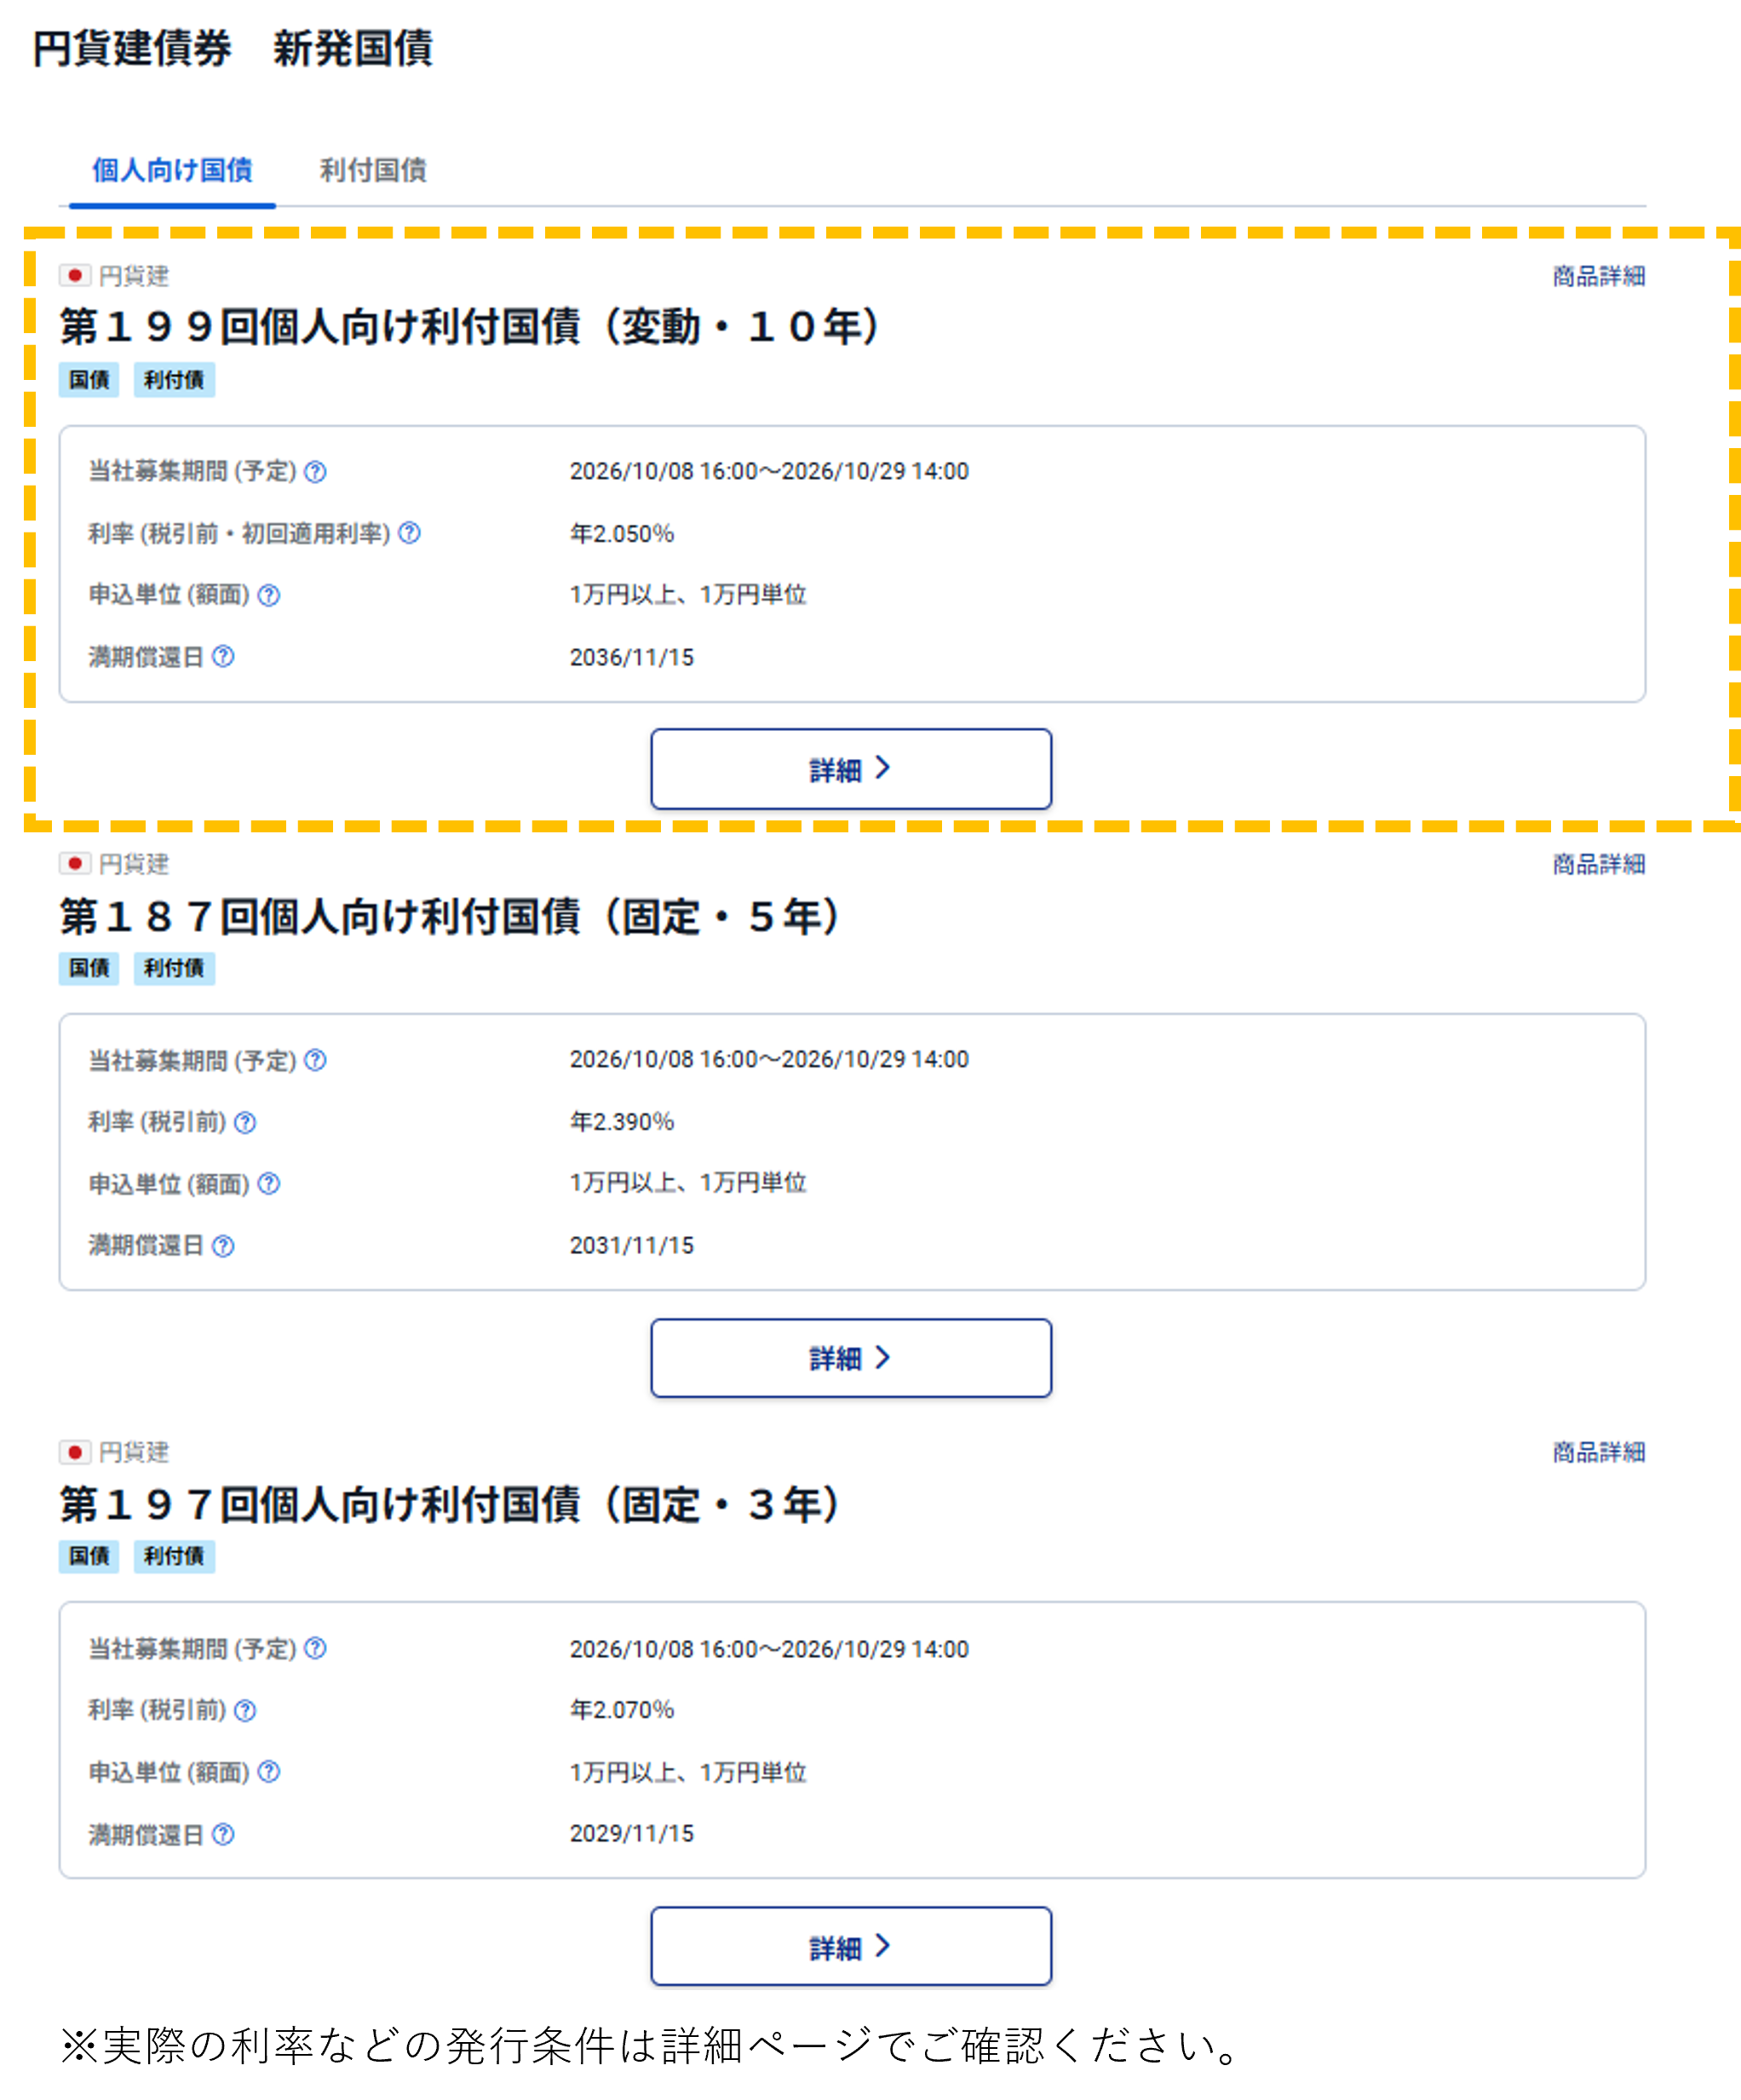
ここではSBI証券のWebサイトで、個人向け国債(変動10年)の新発債を探してみます。
SBI証券のトップページにアクセスし、PCの場合は「債券トップ」の左横のメニューから「円貨建」の「+(プラス)」をクリックしてメニューを広げ、「国債」をクリックします(閲覧にはログインが必要です)。スマホの場合は「債券トップ」から上段メニューの「円貨建」を選び、ページ中央に表示される「国債」をクリックします。
この操作で、募集期間中の個人向け国債が表示されます(2026年10月26日時点、図表3参照)。
便利な機能も活用しましょう
気になる銘柄を「登録」しておくと、いつでもまとめて確認することができます。 SBI証券での債券取引の流れやお役立ち機能については、債券取引ガイドをご覧ください。
最後にひとこと
SBI証券で取り扱っている債券の銘柄や条件は、日々変わります。購入前には、必ず最新情報をWebサイトで確認してください。
関連記事はこちら
図表3 個人向け国債(新発債)の表示画面(2026/10/26時点)
免責事項・注意事項
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【手数料等及びリスク】
SBI証券で取り扱っている商品等へのご投資には、各商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、 商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法に係る表示または契約締結前交付書面等をご確認ください。
