日本株に分散投資のつもりで、実はかなり集中?
■今回のポイント
・日経平均株価は上位4銘柄だけで構成比は約37%。「分散」のつもりが集中投資
・読売333はITバブル崩壊後の株価低迷期に強く、1986年起点で日経平均株価に近い平均リターンで、リスクはTOPIXよりも小さかった
・相場を予想しないほったらかし投資には、3指数に3分の1ずつ投資するのも一案
・こどもNISAでも投資可能。長期投資では相場を当てにいかないことがメリット
■日経平均株価は、上位4銘柄で4割弱
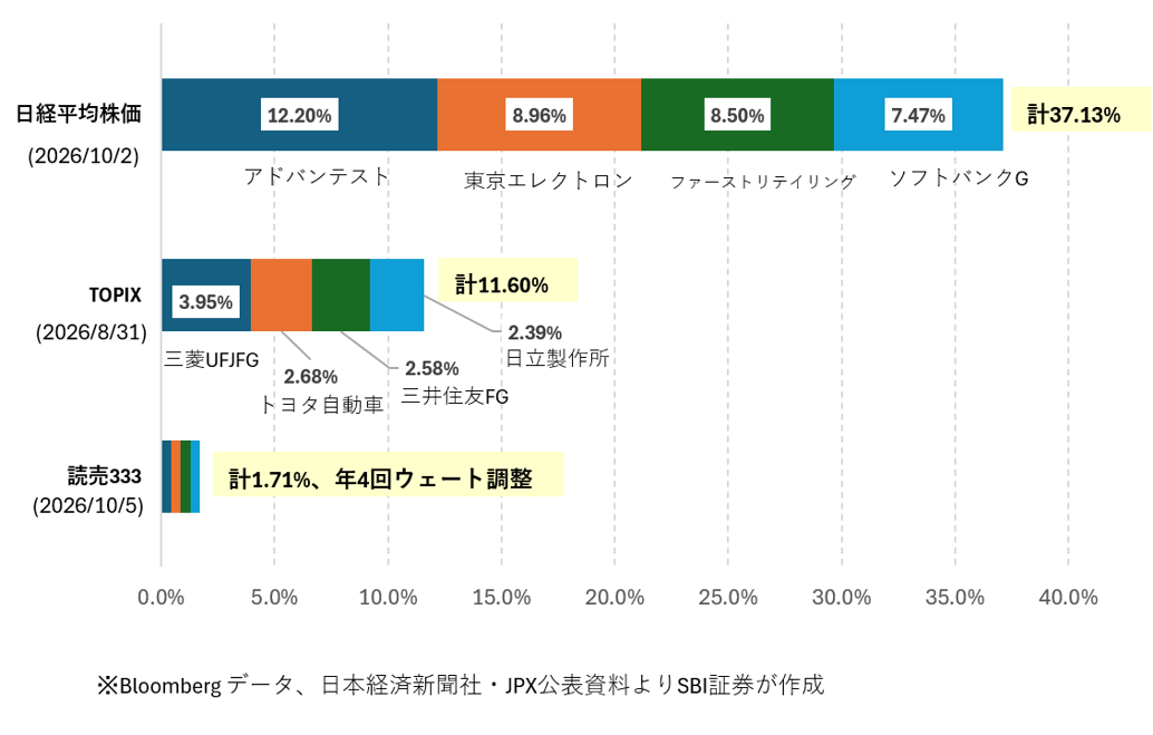
日本株で「ほったらかし投資」をしようと考えたとき、多くの方がまず選ぶのが日経平均株価かTOPIXです。ところが、「225銘柄に分散している」つもりが、実はかなり偏っていたらどうでしょう。日経平均株価は、株価の高い銘柄ほど影響が大きい株価平均型の指数です。日経平均プロフィルによると、2026年10月2日時点の構成比は、アドバンテストが12.20%、東京エレクトロンが8.96%、ファーストリテイリングが8.50%、ソフトバンクグループが7.47%。上位4銘柄だけで合計37.1%と、4割近い水準です。225銘柄中のわずか4銘柄(銘柄数の割合は約1.8%)なのに、実際の指数の構成比は全体の約4割という偏在です。お弁当でいえば、ふたを開けたら茶色のおかずに偏っているような状態です。リスクを分散したつもりが、実質的には半導体関連の値がさ株への集中投資になっている面は否めません。
■TOPIXは「メガバンクとトヨタ」が主役
では、より幅広い銘柄を対象としているTOPIXなら安心でしょうか?TOPIXは浮動株を考慮した時価総額加重型なので、時価総額が大きい会社ほど比率が高くなります。JPXが公表した2026年8月31日基準のTOPIX構成比は、三菱UFJフィナンシャル・グループが3.95%で最大、トヨタ自動車が2.68%、三井住友フィナンシャルグループが2.58%と続きます。日経平均株価ほど極端ではありませんが、上位は金融と自動車に寄っています。
つまり、日経平均株価は半導体などの値がさ株が上がる相場で、TOPIXはメガバンクやトヨタが上がる相場で強くなりやすいということです。どちらも「日本株全体」というより、固有のクセを持ったものさしです。クセが悪いわけではなく、困るのは、クセを知らないまま使ってしまうことです。
図表1 上位4銘柄が株価指数に占める比率
読売333は「333銘柄に0.3%ずつ」。40年データが示す守りの強さ
■333銘柄に0.3%ずつ。リバランスは「自動の逆張り」
そこで2025年3月24日から算出が始まったのが、読売新聞グループ本社の「読売株価指数(読売333)」です。選び方はシンプルで、過去60営業日の平均売買代金の上位500銘柄から、浮動株時価総額の上位333銘柄を原則として採用します。最大の特徴は「等ウェート方式」で、1銘柄あたり0.3%ずつになることを基本に調整します。時価総額や株価水準にかかわらず、構成銘柄は原則として同じウェートになります。また年4回、比率を原則0.3%に戻すリバランスを行い、値上がりして比率が膨らんだ銘柄を売り、値下がりした銘柄を買い増します。自動で逆張りを続ける構造です。
■景気後退期に強く、過去40年間では3指数で最も安定して高水準をキープ
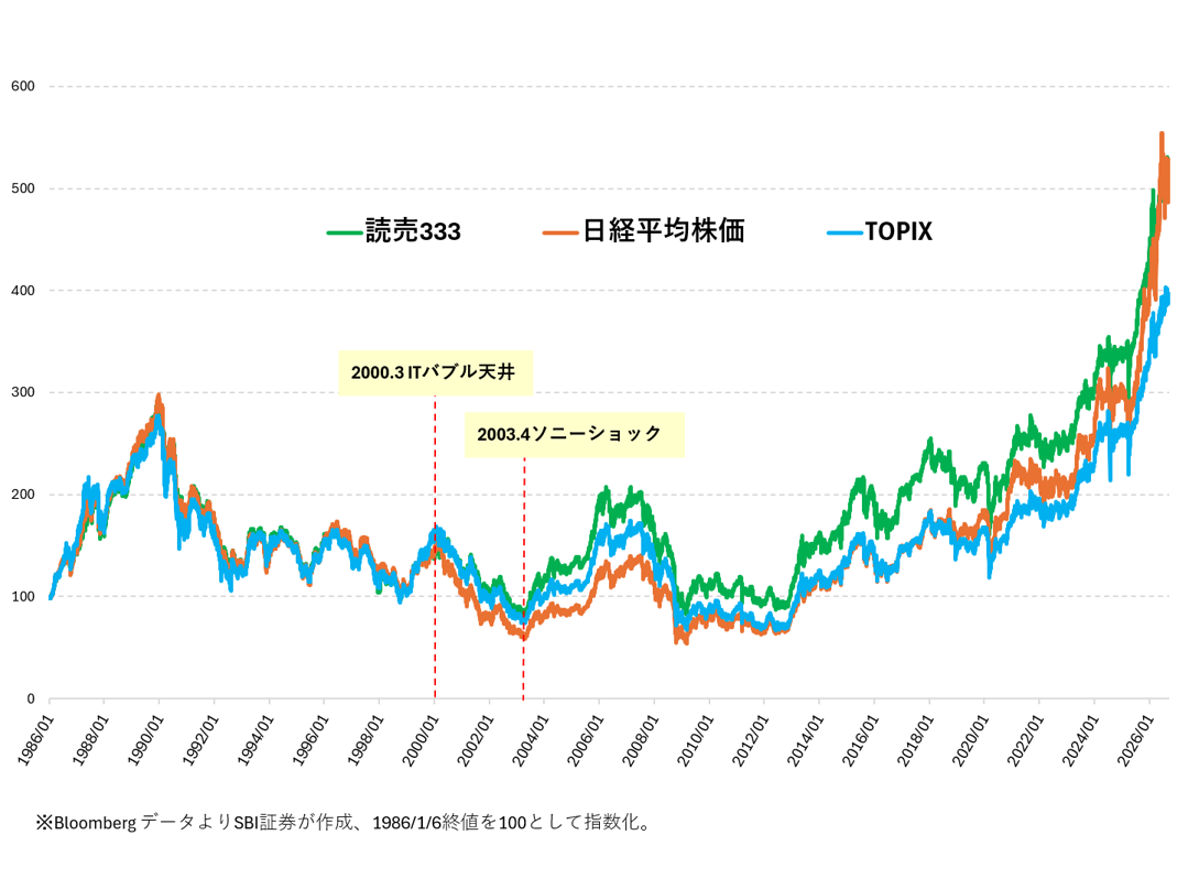
では実力はどうでしょうか。1986年1月6日を100として計算した結果が図表2です。読売333(図中の緑色線)は、2000年のITバブル崩壊後から日経平均株価(図中のオレンジ色線)を突き放し、2003年4月のソニーショック以降はTOPIX(図中の水色線)とも差をつけて上昇しています。この時期は、日本のハイテク株と金融株への懸念が高まり、日経平均株価とTOPIXの強みが裏目に出ていたともいえます。
ITバブルが崩壊した2000年3月31日からアベノミクス直前の2012年10月31日までの約13年間で、日経平均株価は56.1%、TOPIXは56.5%下落したのに対し、読売333の下落は37.6%にとどまりました。特定の株式やセクターに集中していない分、主役が崩れたときの傷が相対的に浅く済んだわけです。下げ相場で踏みとどまる力が強く、守りの堅さが光る株価指数といえます※。
※読売333の2025年3月以前の数値は公表されたバックテスト値による検証。
図表2 3株価指数の長期推移(1986/1/6~2026/10/2)
上がるテーマの予想は困難、「3分の1ずつ」という答え
■直近性バイアスとバタフライ効果
行動経済学で、直近のイベントの影響を大きく受けてしまうバイアスのことを直近性バイアスといいます。最近、AI・半導体株が急騰したから、原油価格が急騰しているから、銀行株が上昇しているから、など直近の市況を見て、関連株が上がり続けると考えてしまうこともこれに当てはまるでしょう。
直近性バイアスでは、良いことだけでなく悪いことも影響を受けます。その時点までのパフォーマンスが低ければ、それが続くと考えてしまうのです。現在のAI・半導体株相場で急騰した銘柄について、10年前の低迷期にその将来を予測できた方はごく少数と思われます(でなければその時点で上昇していたはずです)。最近まで、日本がデフレを脱却する日が意外に近いと思っていた方は、どの程度いたのでしょうか?はたまた、日経平均株価がS&P500よりも大きく上昇し、7万円台に達すると確信していたでしょうか?
「一寸先は闇」であり、超大国の指導者がくしゃみをすれば世界が動揺する「バタフライ効果」の世界なのです。つまりは、分かったつもりになってもその通りになることが少ないのが株式投資ともいえるでしょう。
■「3分の1ずつ」でリスクを下げる
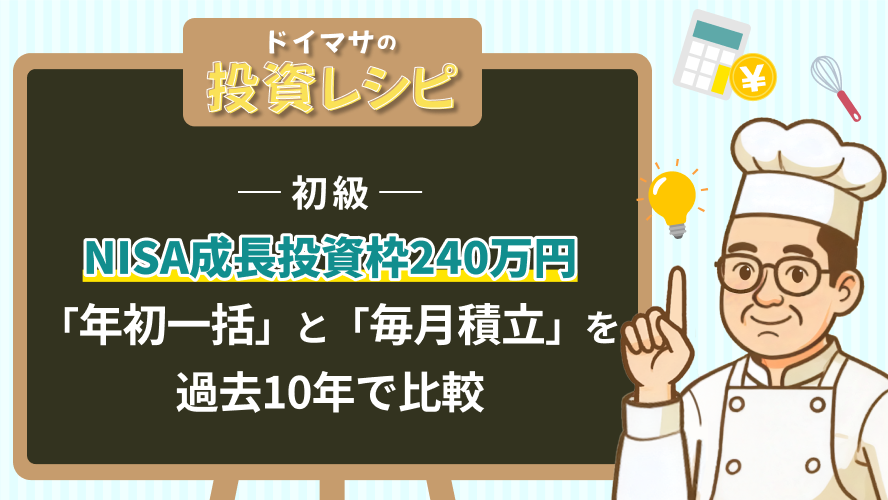
図表3は1986年1月6日から2026年10月2日までの3株価指数のリターンとリスクです。直近では日経平均株価の大幅上昇があったにもかかわらず、この期間を通しての平均リターンは読売333と日経平均株価がほぼ同程度でした。一方、投資のリスク指標として見ることが多い標準偏差(騰落率のばらつきの程度)は、3指数で読売333が最も小さく、相対的に安定した値動きであったといえます。
同じリスクに対してリターンは大きい方が良いので、リターンをリスクで割った数値で比較すると、読売333は0.20で、日経平均株価は0.18、TOPIXは0.17でした。読売333はリスクに対してリターンが大きい指数であったことが分かります。
とはいえ、今後のさらなるAI・半導体市場の拡大はない、あるいは海外投資家の資金流入が加速して時価総額が大きな銘柄が大きく上昇することはない、と決めつけるのもバイアスといえるかもしれません。そこで、日経平均株価、TOPIX、読売333をそれぞれ3分の1ずつ投資した場合の結果が、図表3の「3分の1ずつ」という列の数値です。平均リターンはTOPIXが振るわない時期があったために低下しますが、3つの指数が補いあってリスク(標準偏差)は大きく低下し、リターン/リスクは3指数のいずれよりも高い好結果となりました。このように、どれか1つに全額を託すよりも、3指数に3分の1ずつ配分する方法は、日本株への長期投資戦略として有効と考えられます。なお、この試算は過去のデータに基づくもので、将来の成果を保証するものではありません。
■こどもNISAと読売333
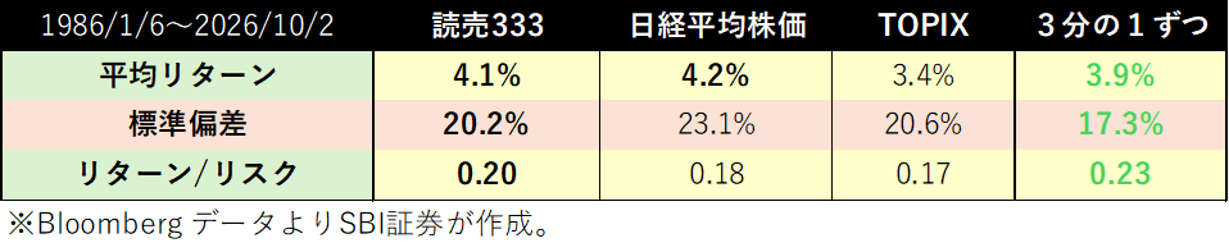
読売333連動の投資信託はNISAつみたて投資枠の対象になっています。このため、2027年から始まるこどもNISAで利用することができる見込みです。個人的には、こどもNISAでは、なるべく手間がかからないことと、相場を当てにいかないことが重要と考えています。この観点でこどもNISAの投資商品に日本株関連のものを入れたい場合には、読売333連動の投資信託を単体で利用する、または日経平均株価やTOPIX連動の投資信託と組み合わせることも選択肢となると思われます。
■まとめ
・日経平均株価は上位4銘柄で約37%、TOPIXは金融・自動車などの大型株が中心。どちらにも固有のクセ
・読売333は333銘柄に原則0.3%ずつ。ITバブル崩壊後の株価低迷期(2000年3月~2012年10月)に強かった
・過去40年の平均リターンはTOPIXを上回り、リターン/リスクでは3指数で最も高い。3指数を3分の1ずつ持つのは現実的な選択肢で、こどもNISAでも投資可能
ドイマサの投資レシピの関連記事はこちら


図表3 読売333、日経平均株価、TOPIXのリターンとリスク(1986/1/6~2026/10/2)
図表4 読売333を組み合わせて使う
免責事項・注意事項
・レポートおよびコラムの配信は、状況により遅延や中止、または中断させていただくことがございます。あらかじめご了承ください。
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【手数料等及びリスク】
SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、 店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
