
2026年8月の実績、投資配分、寄与度
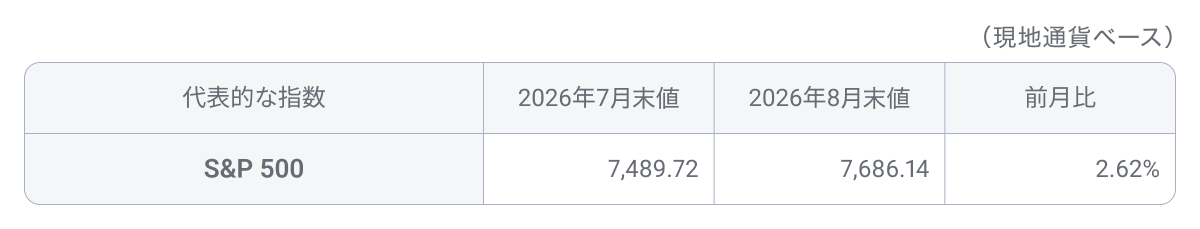
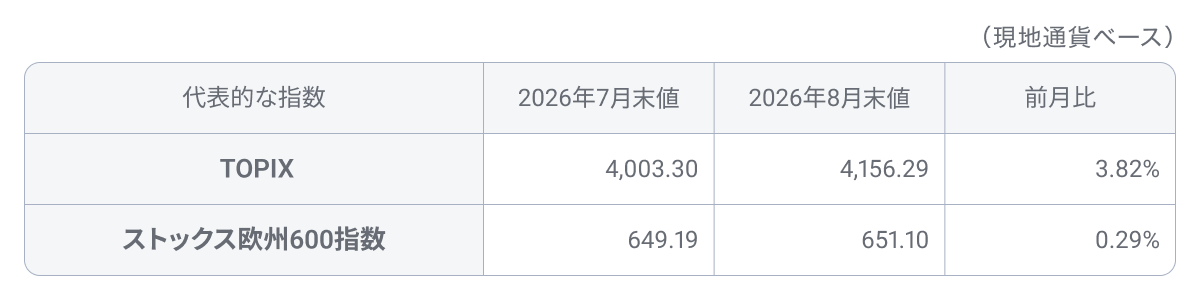
「SBIラップ 匠の運用コース(愛称:匠ラップ)」(以下「匠ラップ」といいます。)は、野村アセットマネジメント独自の投資戦略と、同社が厳選したアクティブファンドを活用することで、リスクを抑えながら効率的にリターンを追求することを目指す「おまかせ運用」サービスです。2023年7月15日から提供を開始し、2023年7月19日に運用を開始しています。(※1)2026年8月の世界の株式市場を振り返ると、原油価格の一時的な下落や、米雇用統計等を受けた追加利上げ観測の後退を背景に、月の前半は主要先進国市場の多くで最高値を更新するなど堅調に推移しました。しかし、月の後半には、ホルムズ海峡の正常化が進展せず原油価格が再び上昇し高い水準で推移したことや、AI関連投資への疑念から半導体関連株が世界的に下落したことに加えて、主要国の長期金利も上昇したため、上値が抑えられる展開となりました。為替市場は、7月末の日米協調介入による急速な円高が一巡した後、原油価格の上昇に伴う米長期金利の上昇などを背景に円安・ドル高が進みました。以下は、そのような環境下における2026年8月の約1ヵ月間の匠ラップのパフォーマンスと各投資対象ファンドの騰落率(円建て)です。(※1,6)
2026年8月の匠の判断
2026年8月の匠ラップは、株式、REIT、米国ハイ・イールド債券という比較的リスクが高い資産への投資比率を81.5%として、匠ラップの運用戦略において参考とする株式60%、債券40%と比べて高めのリスク水準で運用を行いました。その判断の前提として想定していた投資環境を、定量・定性戦略別に確認すると、以下の通りです。<長期目線での定量戦略に基づく分析【括弧内は前月比】>- 市場の景気期待については好景気(変わらず)
- 市場のインフレ期待については上昇(中立から引き上げ)
- 実体経済の循環と市場モメンタムの双方から、インフレ期待が上昇しやすいとの示唆が得られたため
- 実体経済の動向については、景気強気(変わらず)
- 【現状分析】グローバルな景気拡大期に移行する局面であることが示唆され、実体経済も堅調さを維持していると評価
- 【今後の見通しと投資方針】世界景気は、AI関連を中心とした設備投資に下支えされて緩やかに拡大していくことを想定し、株式市場の調整にも備えたバランスのよい資産配分を指向する方針
- 金融環境の動向については、グローバルな金融緩和サイクルの継続(変わらず)
- 【現状分析】原油価格の上昇による物価の上振れが懸念され、金融緩和期待が高まりにくい状況が続いているものの、直近のインフレ指標は市場予想を下振れし、賃金上昇率も鈍化傾向にあり、二次的な波及は未確認
- 【今後の見通しと投資方針】中東情勢の悪化と原油高の再燃による期待インフレの上振れには注意が必要なものの、グローバルな金融緩和サイクル自体は継続するとみており、流動性相場が継続することを想定した戦略は維持する方針
- 円安の進行を受けて為替介入や日銀の追加利上げへの警戒感が高まっているものの、日米金利差はなお大きく、中東情勢の緊迫化や原油高を通じた貿易収支の悪化への懸念も、円安圧力として意識されやすい環境と考えられるため

2026年8月のパフォーマンスの振り返り
投資対象ファンドについては、「グローバルREIT」や「J-REIT」などがマイナスに影響したものの、比較的多く保有していた「世界株(グロース)」や「世界株(バリュー)」が大きくプラスに寄与したため、8月のパフォーマンスは+1.74%となりました。(※1,5)以下のグラフは、匠ラップのリターンに対する各資産の寄与度(どの資産がどのくらい匠ラップの騰落に影響を与えているか)です。(※6)
リリース来の実績
以下の折れ線グラフは「匠ラップ(※1)(赤色線)」「合成指数(※2)(青色線)」の比較グラフで、開始点は2023年7月19日です。運用開始日の2023年7月19日から2026年8月31日までの期間で、匠ラップの運用実績は+47.99%(※1,3)となり、参考とする合成指数(※2,3)との比較では+4.02ptとなりました。

※合成指数のパフォーマンスは手数料および信託報酬として運用資産額の年1.46%(年率・税込)を控除した数値を表示しています。
・運用実績は過去のものであり、将来の運用成果等を示唆または保証するものではありません。
・表示期間における匠ラップの運用実績と合成指数のシミュレーションの騰落率である+47.99%と+43.97%との比較が+4.02ptです。小数第3位以下を切り捨てて計算している箇所があるため、小数第2位の数値が必ずしも一致しない場合があります。
・匠ラップは、オールウェザー戦略の考えを取り入れ、株式60%、債券40%の資産配分を参考としながら、事前想定リスク年率10%程度でリターンの最大化を目指し、資産配分を決定します。本グラフでは、匠ラップの運用戦略に基づく資産配分の決定がどれだけパフォーマンスに寄与しているかを示すために、前述の資産配分の参考値に基づきFOLIOが作成した合成指数(※2)を用いて、パフォーマンスの比較を行っています。
※1 匠ラップの運用実績について
2023年7月19日(サービスリリースした7月15日に申込を行い最短で運用を開始した場合の投資対象ファンドの最初の買付約定日)から表示日まで、または表示している期間において、匠ラップに投資していた場合の運用実績です。 投資対象ファンドの基準価額(信託報酬やその他の費用が考慮されており、分配金は当該ファンドに再投資したものと仮定しています。)をもとに、「(計算期間終了日基準価額/計算期間開始日基準価額)-1」で計算したものを%表示しています。リバランスは最適ポートフォリオとの乖離がないように実施したと仮定し、運用手数料を年率0.77%(税込)徴収したと仮定して計算を行っています。(※3)
※2 合成指数の推移について
「合成指数」のシミュレーションにあたっては、匠ラップが参考とする資産配分である株式60%、債券40%の割合でMSCIワールド・インデックス(配当込み、円換算ベース)とFTSE世界国債インデックス(除く日本、ヘッジあり・円換算ベース)を合成して計算しています。手数料および信託報酬として運用資産額の年1.46%(年率・税込)を控除した数値を表示しています。投資対象ファンドの基準価額に市場価格が反映されるタイミングを考慮し、合成指数の計算期間開始日および終了日を前倒して表示しています。(※3)
※3 運用実績および合成指数のシミュレーションについて
本文およびグラフ上で表示している割合は年率ではありません。計算後の数値の小数第3位以下を切り捨てて表示しています。将来の運用成果等を示唆または保証するものではありません。分配金やリバランス時の譲渡益にかかる税金は考慮していません。
※4 表示の投資配分はリバランス実施時に目標とする比率であり、実際の運用では市場変動等の影響により表示の比率と乖離が発生することがあります。
※5 1ヵ月、3ヵ月、6ヵ月、1年のパフォーマンスは、それぞれ直近Nヵ月前およびN年前の資産の評価額と2026年8月31日における評価額に基づいて計算しています。匠ラップリリース来のパフォーマンスは、2023年7月19日の資産評価額と2026年8月31日における評価額をもとに計算しています。表示している割合は年率ではありません。将来の運用成果等を示唆または保証するものではありません。
※6 騰落率グラフは2026年7月31日の基準価額を基準として、2026年8月31日における各投資対象ファンドおよび、匠ラップのリターンを示したものです。各投資対象ファンドの騰落率の計算は、「(2026年8月31日時点の基準価額/2026年7月31日時点の基準価額)-1」で行い、%表示をしています。寄与度グラフは騰落率グラフのデータを用いて、匠ラップの投資配分(指定期間の途中で行われたリバランスも考慮)に従って、匠ラップのリターンに対する各投資対象ファンドの寄与度を示したものです。投資対象ファンド毎に約定に要する日数が異なる点や計算期間中に実施されるリバランスの影響により、騰落率グラフが示す各投資対象ファンドのリターンがプラスであっても、寄与度グラフにおいてはマイナスとなる場合があります(逆の場合もあります)。匠ラップのリターンの算出方法については、※1をご参照ください。将来の運用成果等を示唆または保証するものではありません。
運用会社FOLIOからのメッセージ
匠ラップでは、「匠」の判断により投資配分を調整することに加えて、投資対象ファンドとして、インデックスファンドではない「匠」の戦略が凝縮されたアクティブファンドを活用することで、市場平均を上回るリターンの獲得を目指しています。8月の株式市場は中旬に最高値を更新する場面もありましたが、長期金利の上昇や中東不安に対する警戒感も根強く、下旬にかけて上値の重い展開となりました。 ここで、アクティブファンドの活用事例として、「世界株(グロース)」に注目し、その参考指数である「MSCIワールド・インデックス(配当込み、円換算ベース)」とパフォーマンスをチャート上で比較してみました。結果として、「世界株(グロース)」は月間で+3.80%と上昇し、参考指数の+3.08%を0.72pt上回っていたことが分かります。(※7)「世界株(グロース)」では、”グローバルな視点から中長期の目線でみた魅力的な成長テーマを複数選定し、関連する銘柄群を中心に利益成長に着目した銘柄選択”を基本としています。8月は、13日にS&P500が最高値を付けた後、米国の主要な半導体関連銘柄で構成されるSOX指数(フィラデルフィア半導体株指数)の急落局面がありましたが、主要半導体企業の好決算が伝わると下旬にかけて持ち直すなどAI関連株は目まぐるしい展開となりました。こうした変動の大きい局面では、「世界株(グロース)」に組み入れられている「新たな価値の創造性」「利益の成長トレンド」といった観点で投資魅力の高い銘柄が選好され、利益成長の確度が高い銘柄を厳選するアクティブ運用の特性が発揮されやすいことから、当該ファンドが参考指数を上回る成果につながったと推察されます。今後も「匠」ならではの運用によって、投資機会を逃さないと同時に、投資環境に左右されにくい安定した収益の獲得を目指します。
※7 グラフ等について
・将来の傾向や投資収益等を示唆又は保証するものではありません。
・「世界株(グロース)」は野村アセットマネジメント社から提供された「ラップ専用・世界株式アクティブ(グローバル・マルチテーマ)」の分配金再投資基準価額データ(信託報酬等の費用考慮後)を用い、またBloombergが提供する「MSCIワールド・インデックス(配当込み)」を円換算したデータを参考指数として用いて、2026年7月31日を基準としてFOLIOにて計算し作成したものです。小数第3位以下を切り捨てて表示しています。
・「ラップ専用・世界株式アクティブ(グローバル・マルチテーマ)」の基準価額に市場価格が反映されるタイミングを考慮し、「MSCIワールド・インデックス(配当込み)」の計算期間開始日および終了日を前倒して表示しています。
・表示期間における「世界株(グロース)」と「MSCIワールド・インデックス(配当込み、円換算ベース)」の騰落率である+3.80%と+3.08%との比較が+0.72ptです。小数第3位以下を切り捨てて計算している箇所があるため、小数第2位の数値が必ずしも一致するとは限りません。
・信頼できると考えられる情報を用いて算出しておりますが、情報の正確性、完全性等について保証するものではありません。
2026年8月のマーケットを振り返る
ここで2026年8月のマーケットを振り返ります。【米国市場概況】
【先進国市場概況】
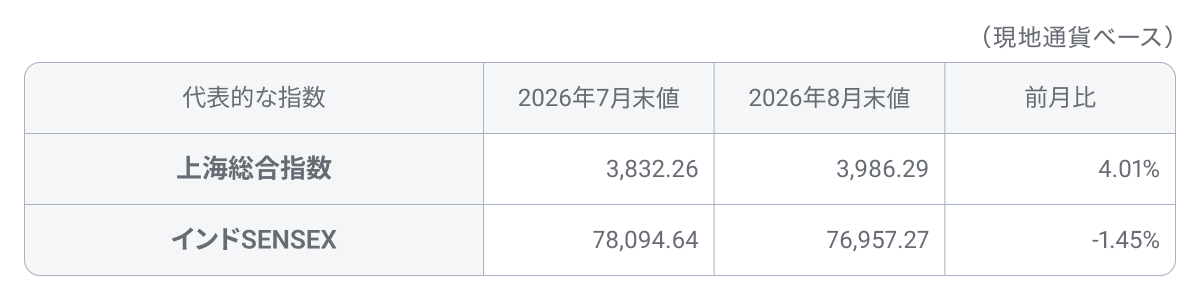
【新興国市場概況】
【為替・その他】
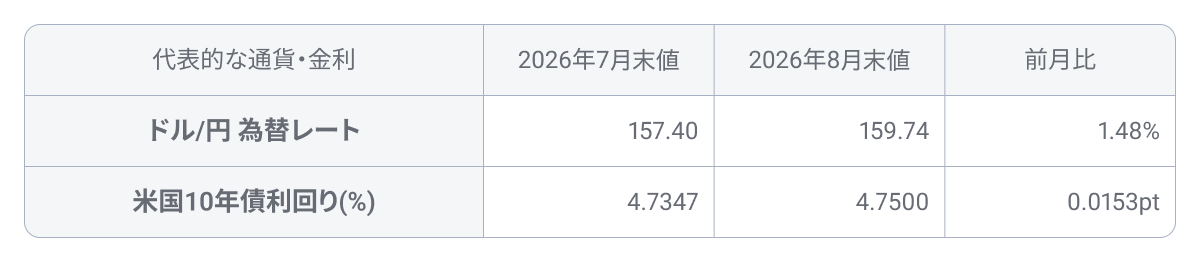
各指数等のデータはBloombergが提供する値を用いています。表示されている値(米国10年債利回りを除く)は、小数第3位以下を切り捨てています。
最新の投資配分の確認方法最新の投資配分をお知りになりたい方は、匠ラップ契約後のサマリー画面にてご確認いただくことができます。口座開設・ログインはこちらスマートフォンでの利用方法SBI証券スマートフォン専用サイトや各種アプリを経由して、スマートフォンでも匠ラップを便利にご利用いただけます。詳しくはコラムでご紹介しています。■本資料について
・投資環境に関する過去の事実等の情報提供や作成時点での見解をご紹介するために、匠ラップの投資運用業務を行う株式会社FOLIOが作成した資料です。
・記載内容は作成時点のものであり、将来の市場環境の変動や運用成果等を示唆または保証するものではありません。
・信頼できると考えられる情報を用いて作成しておりますが、その正確性、完全性等について保証するものではありません。
■株式会社SBI証券
金融商品取引業者 関東財務局長(金商)第44号、商品先物取引業者
加入協会:日本証券業協会、一般社団法人 金融先物取引業協会、一般社団法人 第二種金融商品取引業協会、一般社団法人 資産運用業協会、一般社団法人 日本STO協会、日本商品先物取引協会、一般社団法人日本暗号資産等取引業協会
■株式会社FOLIO
金融商品取引業者 関東財務局長(金商)第2983号
加入協会:日本証券業協会、一般社団法人 資産運用業協会