二つの枠の組み合わせ―つみたて投資枠は将来のため、成長投資枠は今のためと考えてみる
2026年10月1日、「NISA植田道場」は「NISA道場」に生まれ変わりました。経験豊富な4人の師範が交代でNISAを解説していきます。初回を担当するのは土居雅紹です。今回はお客さまからいただいた「つみたて投資枠は20年後・30年後に豊かになるため、成長投資枠は今の生活を豊かにするため、と考えた場合のポートフォリオの組み方を教えてほしい」というご質問にお答えします。 20年から30年後なので、20代から40代の方を想定して、「つみたて投資枠は将来のため、成長投資枠は今の生活を豊かにするため」という切り口で、NISAの使い方を考えます。
■生涯投資枠1,800万円は二つの枠の組み合わせ
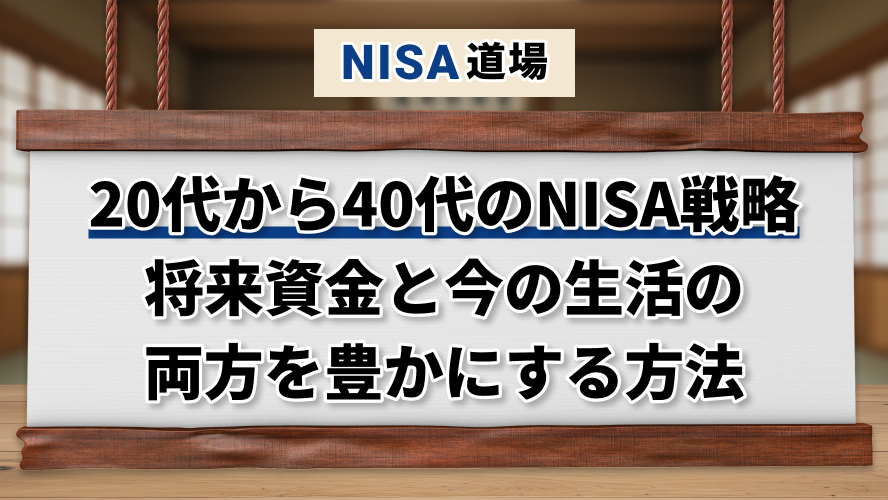
今回想定する利用者は20代から40代なので、長期にわたって投資できます。この場合、非課税保有限度額(生涯投資枠)1,800万円は、つみたて投資枠だけで時間をかけて埋めることもできますし、内枠の成長投資枠を上限の1,200万円まで使い、残りをつみたて投資枠にすることもできます。将来のための「つみたて」と、今を楽しむための「成長」という使い分けです。
■成長投資枠は「内枠」―つみたて投資枠600万円は必須
ここで注意したいのが、成長投資枠の1,200万円は、NISA生涯投資枠1,800万円に含まれる「内枠」という点です。つまり取得価額ベースで1,800万円に達するためには、つみたて投資枠を最低でも600万円は使う必要があります(図表1のオレンジ色の点線で囲った状態)。
成長投資枠は投資信託の選択の幅も広く、ETFや国内株や外国株でも使えます。また、積立投資はもちろん、スポット投資もできます。とはいえ、ここでは入金や投資タイミングを計る手間がかからないクレカ積立を利用することをまず考えることにします。さらに成長投資枠なら、投資信託への投資でも、長期リターンが期待される金やNASDAQ100に連動する投信※も選べます。
※つみたて投資枠の対象となるNASDAQ100投信は一部銘柄に限定されています。
図表1 成長投資枠だけでは1,800万円の枠全額は使えない
■投資対象は長期リターンを参考にする
つみたて投資枠ではMSCI ACWI Index(オール・カントリー)、S&P500、日経平均株価、TOPIX、読売株価指数(読売333)などの株価指数への連動を目指す投資信託が利用可能です。オール・カントリーに占める米国の比率は63.59%、日本株は5.09%、台湾3.25%、イギリス3.11%など、米国の割合が高いものの、多くの国を対象としています。※
※MSCI ACWI Index Fact Sheet(2026/8/31) より転載
「eMAXIS Slim 全世界株式(オール・カントリー)愛称:オルカン」に代表されるオール・カントリーに投資する投資信託の人気が高いのは、多くの国に投資するというコンセプトが受け入れられやすいこと、人気が人気を呼ぶ取引ランキングの影響力、信託報酬の安さといった理由があると考えられます。
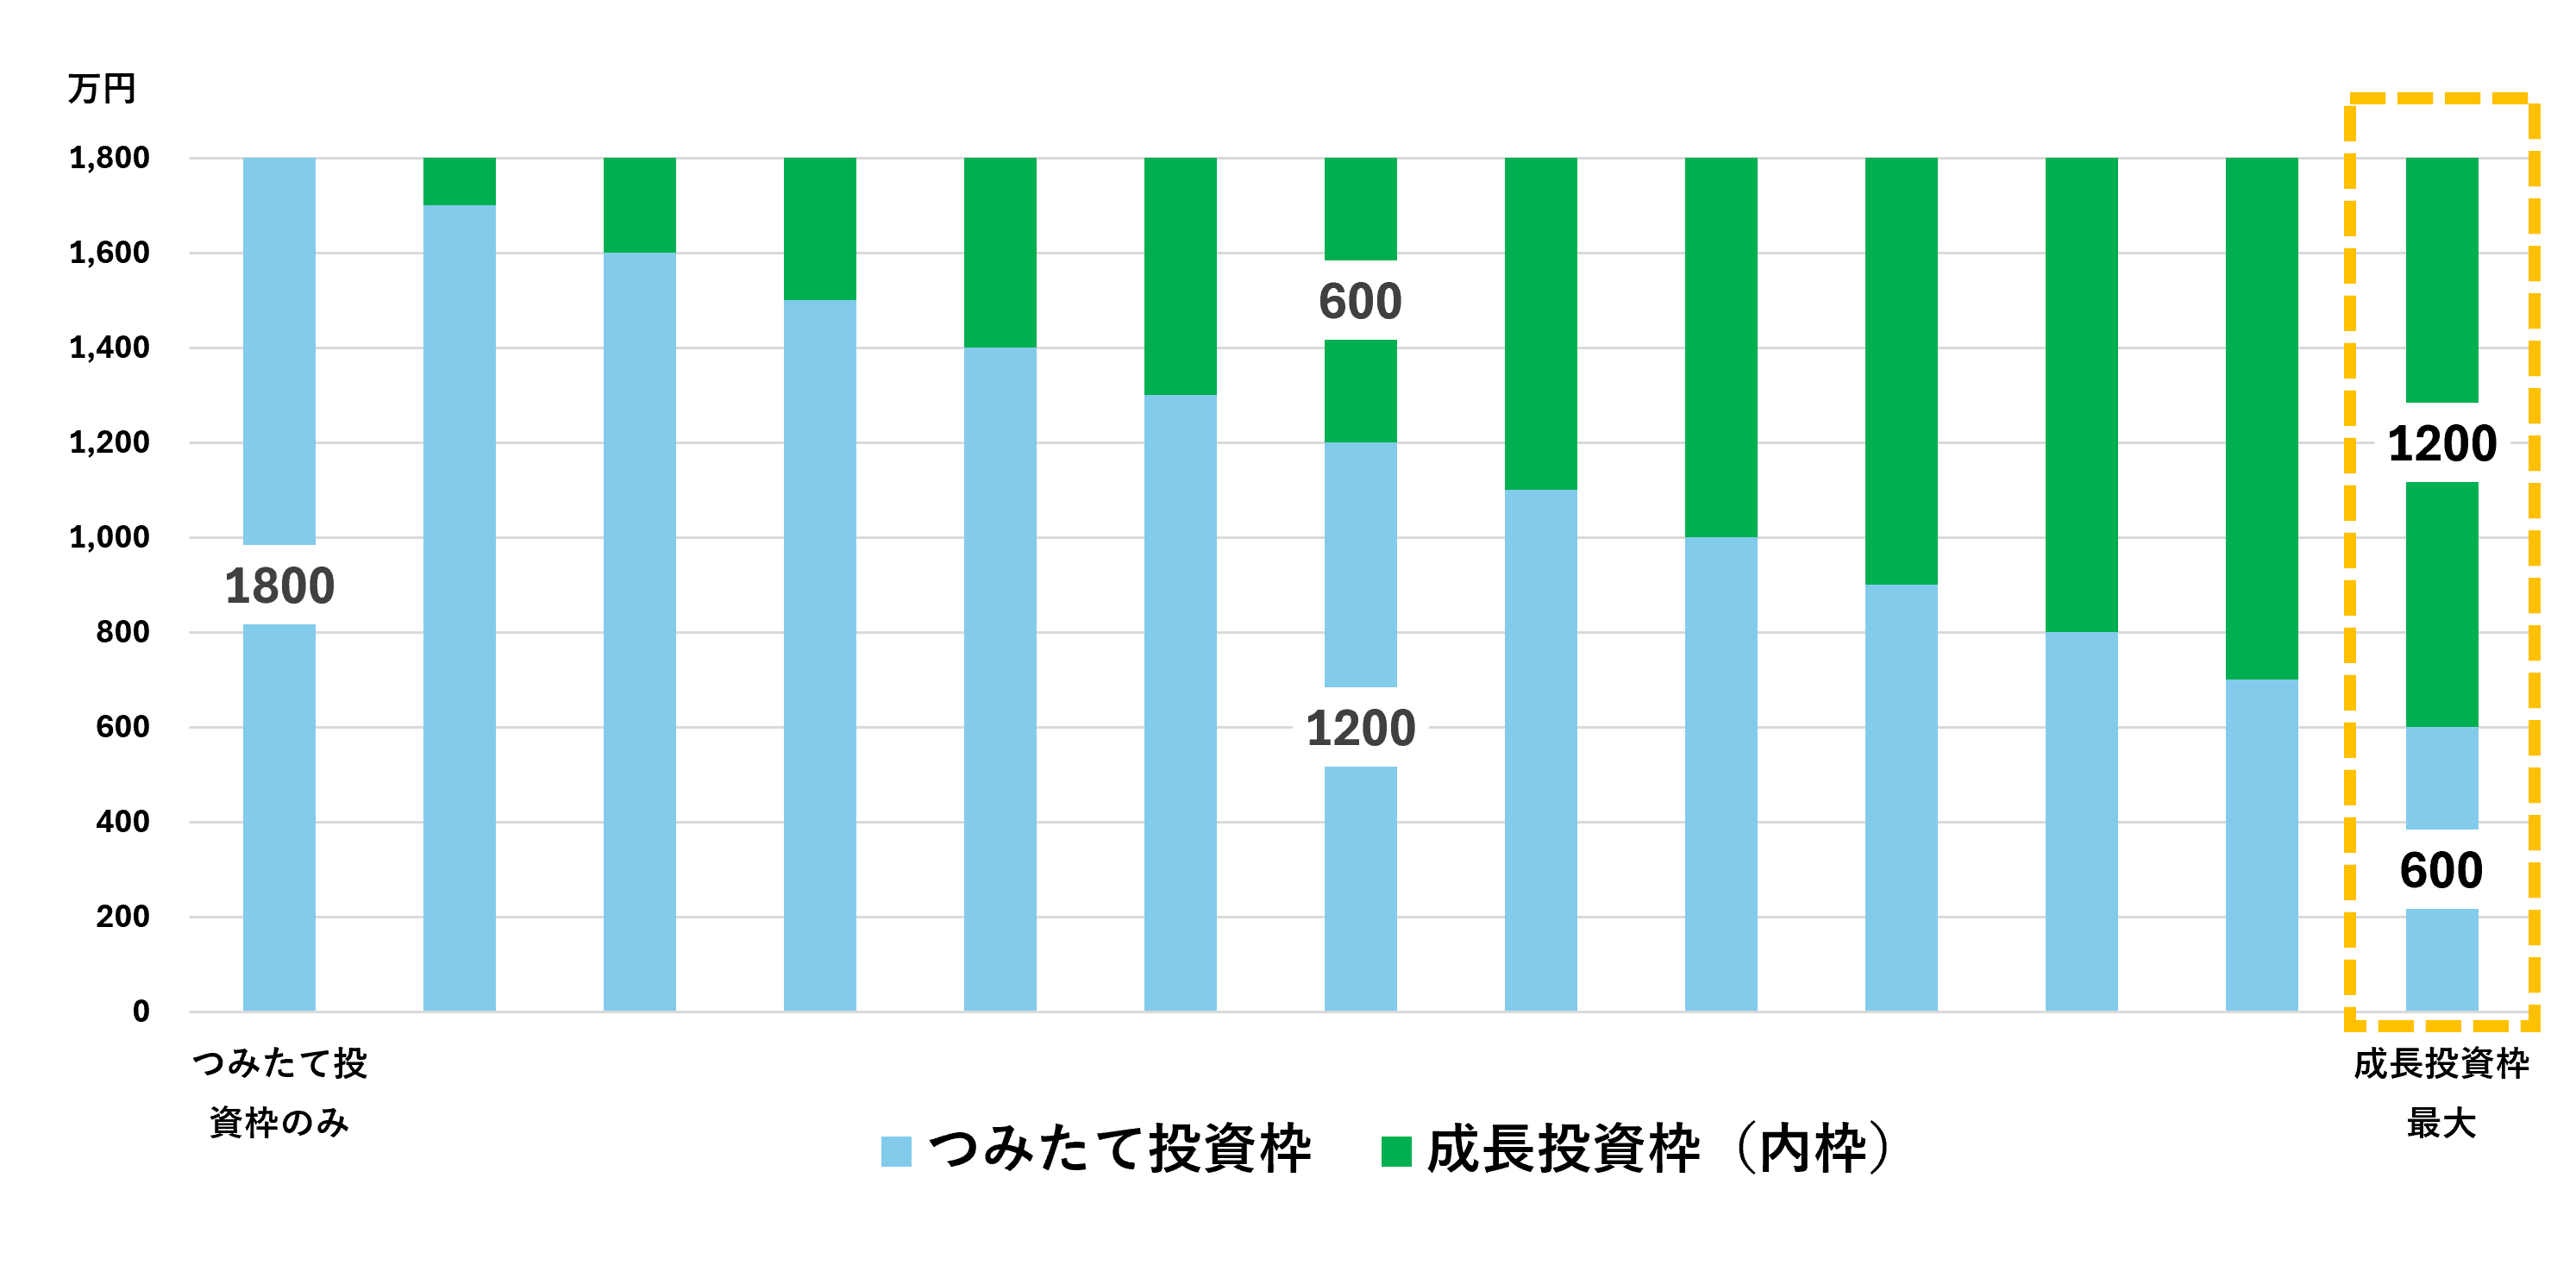
一方で、実際の長期パフォーマンスを見るとオール・カントリー一択が最善とは言い切れません。2002年1月以降(約24年7ヵ月)では、ハイテク株の成長力が牽引するNASDAQ100、代替資産として注目される金(ゴールド)が頭二つ抜けていて、次いでS&P500、やや下がって日経平均株価(トータルリターン)、その下がオール・カントリーでした(図表2)。「オール・カントリーが多くの国に投資しているのにおかしい」と考えたくなるところですが、米国株の大幅上昇、2002年当時構成比が高かった欧州株の低迷が続いたこと、新興国株の急騰急落、アベノミクス以降の日本株の復活といった要因が作用した結果です。
これらの動きが今後さらに進むと考えれば、オール・カントリーの相対的なパフォーマンスは低くなると予想されますし、2002年1月以降の動きが逆転して米国株の相対的なパフォーマンスが落ちればオール・カントリーが見直される可能性があります。
以上を踏まえ、利用例1では、つみたて投資枠ではS&P500(またはオール・カントリー)投信、成長投資枠ではNASDAQ100投信と金(ゴールド)投信での運用を中心に考えることとします。※
※本稿の説明はあくまで例示であり、特定の株価指数や商品価格の将来にわたる値動きを保証するものではなく、また、アクティブ運用とインデックス運用の優劣を判断するものではありません。
図表2 月足チャート(2002/1/31~2026/8/31)
利用例1:クレカ積立完結型―月7.5万円で「未来」と「今」を両取り
■3分割・月7.5万円で1,800万円を目指す設計
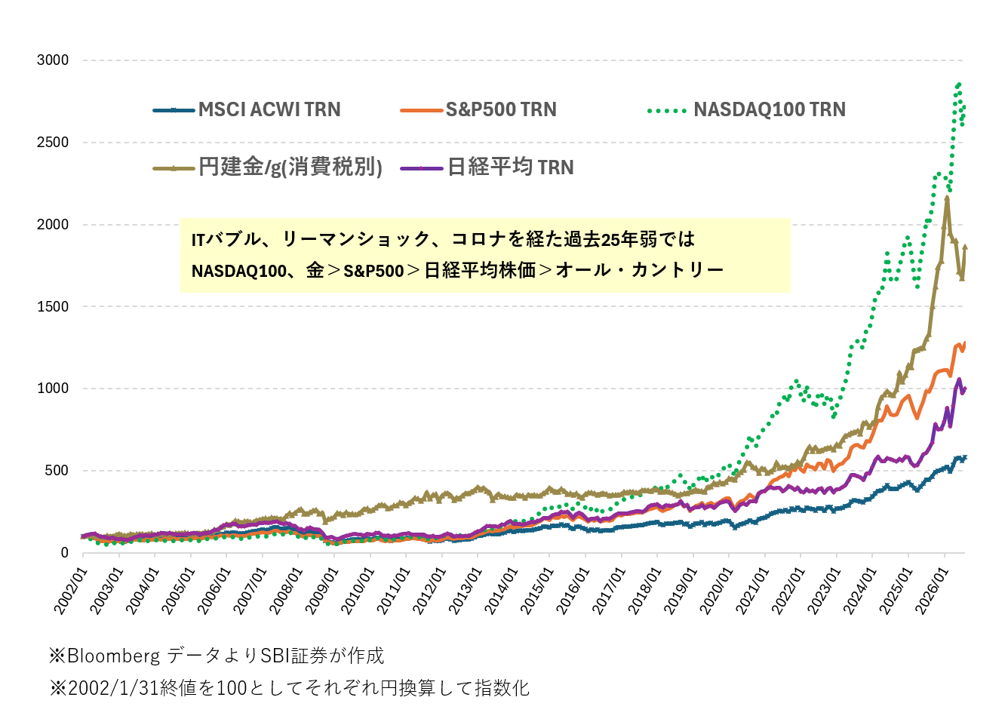
利用例1は、クレカ積立だけで完結する「クレカ積立完結型」です。つみたて投資枠でS&P500(またはオール・カントリー)投信に月2.5万円、成長投資枠でNASDAQ100投信に月2.5万円、さらに金投信にも月2.5万円を積み立てます。合計は月7.5万円、年間90万円です。これを20年間続ければ、600万円ずつ3本でNISA生涯投資枠の上限1,800万円になる計算です。月7.5万円の投資は少なくない金額ですが、ボーナスなどを合わせれば「意外といける」数字に思えてくるのではないでしょうか。
■いざという時は成長投資枠から取り崩す
なお、急にまとまったお金が必要になったら、遠慮なくNISAを取り崩しましょう。取り崩すなら成長投資枠からがおすすめです。理由は、売却した簿価(取得価額)分の非課税保有限度額が翌年以降に復活し、余力ができたときにはETFや現物株にもスポット投資できる※ためです。これなら「つみたて投資枠は将来のため、成長投資枠は今の生活のため」というご要望どおりのNISA活用になります。必要な時の取り崩しはNISAの目的に合った使い方といえるでしょう。
※その年に既に使用した成長投資枠を含め年間240万円の範囲内
図表3 クレカ積立完結のポートフォリオ(利用例1)
利用例2:株主優待ももらう―今をもっと豊かにするアレンジ
■つみたて投資枠は同じ、成長投資枠の使い方を変える
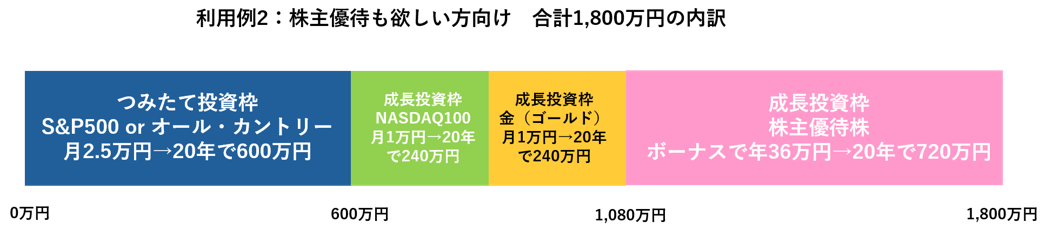
利用例2は、株主優待も楽しみたい方向けのアレンジです。つみたて投資枠は同じくS&P500(またはオール・カントリー)投信で600万円を作ります。成長投資枠はNASDAQ100投信に月1万円、金投信にも月1万円と減らし、20年でそれぞれ240万円、合計480万円を目指します。利用例1では月額7.5万円だったところを月額4.5万円に減らして浮いた3万円を、次の一手に活かします。
■余った720万円で株主優待生活へ
こうすると、成長投資枠は上限1,200万円のうち720万円が余ります。この余力を使い、ボーナスなどでまとめて株主優待株に投資すれば、年36万円ペースで20年かけて720万円をきっちり使い切れます。毎年届く優待品や割引券などで「今」の暮らしも潤います。なお、優待株への投資でも、できれば増収増益で経営不安がない企業を選ぶ一手間は惜しまないようにしましょう。
図表4 株主優待を組み合わせたポートフォリオ(利用例2)
まとめ
・ 生涯投資枠1,800万円は、つみたて投資枠と成長投資枠を組み合わせて埋める
・ 成長投資枠は1,800万円の「内枠」(上限1,200万円)なので、枠いっぱいに使いたいなら、つみたて投資枠は最低600万円が必須
・ 利用例1はクレカ積立完結型:月7.5万円を3つの対象(S&P500等・NASDAQ100・金)に分散投資し、20年で1,800万円
・ 取り崩すなら成長投資枠から。非課税枠(取得価額)は翌年以降に復活するため、後でETFや現物株にまとめて投資
・ 利用例2は株主優待重視型:つみたて投資枠600万円+成長投資枠での投資信託480万円に加え、残り720万円の成長投資枠で株主優待株に投資し、将来の資産と「今」の暮らしの両方を豊かに
「つみたて投資枠は将来のため、成長投資枠は今のため」という考え方は、資産形成の王道である長期、分散、積立投資に、生活の彩りを加える発想です。ご自身の家計やライフプランに合わせて、配分を調整してみてください。次回のNISA道場もお楽しみに。

免責事項・注意事項
・レポートおよびコラムの配信は、状況により遅延や中止、または中断させていただくことがございます。あらかじめご了承ください。
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【手数料等及びリスク】
SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、 店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
NISAのご注意事項
配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。
NISAの口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。
リスクおよび手数料等について
SBI証券の取扱商品は、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります。各商品等への投資に際してご負担いただく手数料等およびリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
同一年において1人1口座(1金融機関)しか開設できません。
NISAの口座開設は、金融機関を変更した場合を除き、1人につき1口座に限られ、複数の金融機関にはお申し込みいただけません。金融機関の変更により、複数の金融機関でNISA口座を開設されたことになる場合でも、各年において1つの口座でしかお取引いただけません。また、NISA口座内に保有されている商品を他の年分の勘定または金融機関に移管することもできません。なお、金融機関を変更される年分の勘定にて、既に金融商品をお買付されていた場合、その年分について金融機関を変更することはできません。NISAの口座を仮開設して買い付けを行うことができますが、確認の結果、買付後に二重口座であったことが判明した場合、そのNISA口座で買い付けた上場株式等は当初から課税口座で買い付けたものとして取り扱うこととなり、買い付けた上場株式等から生じる譲渡益および配当金等については、遡及して課税いたします。
NISAで購入できる商品はSBI証券が指定する商品に限られます。
SBI証券における取扱商品は、成長投資枠・つみたて投資枠で異なります。成長投資枠の取扱商品は国内上場株式等(現物株式、ETF、REIT、ETN、単元未満株(S株)を含む※)、公募株式投資信託(※)、外国上場株式等(米国、香港、韓国、ロシア、ベトナム、インドネシア、シンガポール、タイ、マレーシア、海外ETF、REITを含む※)、つみたて投資枠の取扱商品は長期の積立・分散投資に適した一定の公募株式投資信託となります。取扱商品は今後変更する可能性があります。 ※SBI証券が指定する制限銘柄(上場株式等)、デリバティブ取引を用いた一定の商品および信託期間20年未満または毎月分配・毎週分配型等のひと月以下の期間ごとに分配を行う商品は除きます。
年間投資枠と非課税保有限度額が設定されます。
年間投資枠は成長投資枠が240万円、つみたて投資枠が120万円までとなり、非課税保有限度額は成長投資枠とつみたて投資枠合わせて1,800万円、うち成長投資枠は1,200万円までとなります。非課税保有限度額は、NISA口座内上場株式等を売却した場合、売却した上場株式等が費消していた非課税保有限度額の分だけ減少し、その翌年以降の年間投資枠の範囲内で再利用することができます。 投資信託における分配金のうち元本払戻金(特別分配金)は、非課税でありNISAにおいては制度上のメリットは享受できません。
損失は税務上ないものとされます。
NISAの口座で発生した損失は税務上ないものとされ、一般口座や特定口座での譲渡益・配当金等と損益通算はできず、繰越控除もできません。
出国により非居住者に該当する場合、原則としてNISA口座で上場株式等の管理を行うことはできません。
出国の際には、事前に当社に届出が必要です。出国により非居住者となる場合には、特例措置の適用を受けるための必要な手続きを完了された場合を除き、NISA口座が廃止され、当該口座に預りがある場合は、一般口座で管理させていただきます。
つみたて投資枠では積立による定期・継続的な買付しかできません。
つみたて投資枠でのお取引は積立契約に基づく定期かつ継続的な方法による買付に限られます。
NISAでは信託報酬等の概算値が原則として年1回通知されます。
NISAで買付した投資信託の信託報酬等の概算値を原則として年1回通知いたします。
NISAでは基準経過日における氏名・住所の確認が求められます。
NISA口座開設から10年経過した日、および以後5年を経過するごとに氏名・住所等の確認が必要となります。当社がお客さまの氏名・住所等が確認できない場合にはNISA口座での新規の買付等ができなくなる場合もございますのでご注意ください。
iDeCoのご注意事項
・確定拠出年金運営管理機関であるSBI証券は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。
・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。
・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。
・確定拠出年金運営管理業 登録番号223
注意事項
※本ページでご紹介する個別銘柄及び各情報は、投資の勧誘や個別銘柄の売買を推奨するものではありません。
※NISA口座で上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。詳細はこちら
