預金は「預金貧乏」と呼ばれないのに、なぜNISAは「貧乏」?
■毎月5万円の預金は「預金貧乏」?
手取り月20万円だとして、そのうち5万円を、将来のために毎月預金に回す方を、「預金貧乏」と呼ぶ人はまずいないでしょう。むしろ、将来に備える堅実な人と見られるはずです。ところが、同じ5万円をNISAで投資信託に積立投資していると、「NISA貧乏」と一部のメディアなどで呼ばれることがあるようです。
■NISAは「消費」ではなく「投資」
「収入よりも支出が多く手元にお金が残らない」ことと、「お金を今使わないで、将来に備える」ことは異なります。また、NISAで買った株式や投資信託は、ご自身の資産として口座に残ります。預金との違いは、預金が元本の安定性を重視するのに対し、株式や投資信託は値動きがある代わりにインフレ率を上回るリターンが期待できる点です※。NISAでの投資は、消費ではなく、お金の置き場所を預金から株式や投資信託へ移すことにすぎないのです。
※株式、または主として株式やコモディティに投資する投資信託・ETFの場合
■将来への不安に備えるためにNISAで長期投資
現在のわが国を取り巻く環境に鑑みれば、少子高齢化による国力の低下、政府支出の拡大、年金の実質的な減額懸念、円安やインフレによる資産の目減り、周辺の権威主義国家との経済・安全保障をめぐる確執など不安の種は尽きません。そのため、将来のことを考えている方であれば、しっかり備えたいと思うのは自然な反応といえるでしょう。また、長期投資の観点からみれば、若いうちからできるだけ多くの資金で、株価指数などの分散投資の効果が得られる資産に投資した方が、より高い運用成果が得られる可能性が増すと考えられます。
インフレが続くなら預金でため込む方が「貧乏」に近付くかも?
■インフレで預金は目減りする
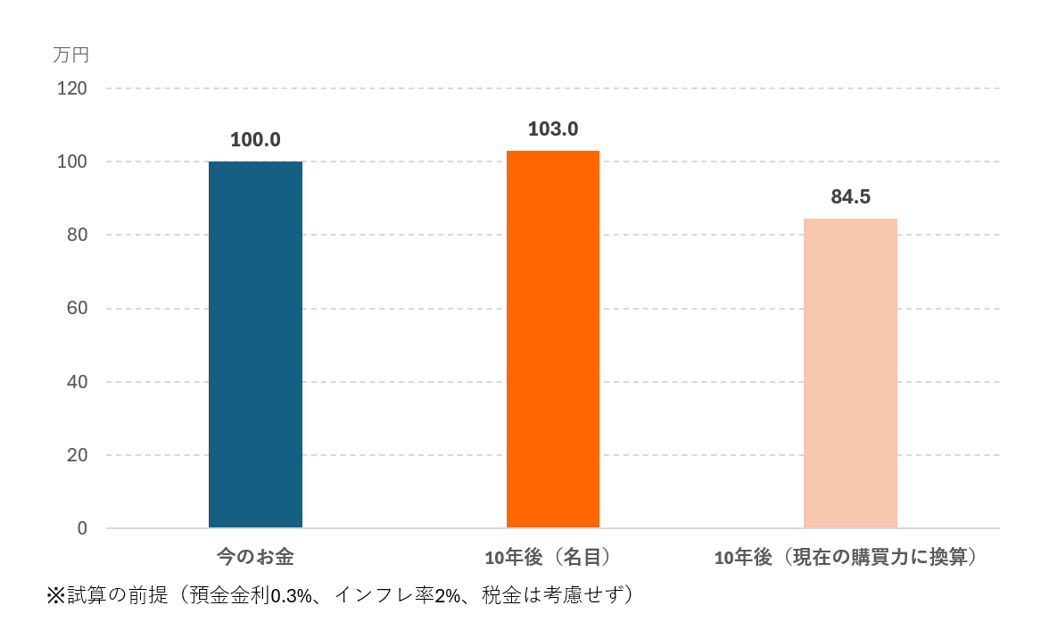
もう一つのリスクがインフレです。図表1は、100万円を年0.3%の預金に10年置いた場合の試算です。10年後の残高は約103万円に増えます。しかし、仮に物価が年2%ずつ上がると、今100万円で買えるモノが、10年後には約122万円かかる計算(1.02¹⁰≈1.219)になります。逆算すると、この試算では、10年間預金に置いたお金で買えるモノの価値は、現在の価値(購買力)で考えると約84.5万円に減ってしまうことになります。額面が減らなくても、買えるモノが減るのです。物価上昇が続く局面では、預金だけでため込む方が、株式投資よりも貧乏に近付きやすいのかもしれません。
■ちなみに、預金の元本リスクはゼロではない
普通預金や定期預金は安全と思われがちですが、元本リスクがゼロではありません。銀行が破綻した場合、預金保険制度で保護されるのは、1人1金融機関あたり元本1,000万円までとその利息です。元本1,000万円を超える部分は破綻した銀行の財産の状況に応じて支払われ、一部カットされることがあります。日本では2010年の日本振興銀行の破綻で初めてペイオフ※が発動されました。可能性はかなり低いものの、預金にリスクがまったくないわけではありません。
※預金の払い戻し保証額を一定額までとすること
図表1 100万円を年0.3%の預金に10年置いた場合の試算(仮定:物価上昇率年2%)
株価の急落や急な出費には、どう備える?
■同じNISAといってもリスク設計は千差万別
NISA生涯投資枠1,800万円の内枠として1,200万円の成長投資枠があります。成長投資枠ではつみたて投資枠の対象商品に加え、幅広い金融商品に投資ができ、投資信託の積立も可能なので、つみたて投資枠と組み合わせて利用されている方も多くいます。
このとき、どういう金融商品を組み合わせるかによって、NISA口座のポートフォリオ全体の特性が異なってきます。値動きが少ない債券に多く投資する債券型の投資信託や、株式と債券に投資するバランス型の投資信託は、一般的に株式だけに投資する投資信託よりも値動きと想定リターンは小さくなります。逆に、AI・半導体株、時価総額が小さい中小型株、新興国株、景気変動の影響を受けやすい業界の個別株などは、同じNISAでの投資といっても、値動きが大きな高リスク投資になります。
■NISAは必要なときに使うためにある
急な出費が必要になったら、NISA口座の株式や投資信託を売却して換金できます。NISAはいつでも売却でき、売却益は非課税です。売却した分の枠(売ったときの値段ではなく購入時の金額)は翌年以降に復活します。ただし、下落時の売却では損失が出ることや、海外資産の場合は換金までの日数が長くなることがある点には注意しましょう。NISAの目的は、ため込むことではなく、将来必要なお金の価値を守り、増やすことです。今使うか将来に取っておくかは、あくまでご自身の選択です。
■もしもの備えに不安があるなら、NISA口座内で工夫することも一案
余裕資金の多くをNISA口座での投資に回している場合には、NISA口座内のポートフォリオ構成に一工夫しておくと、長期的に投資を継続しやすくなります。具体的には、NISA口座内の資産配分を考える際に、下記の工夫が有効と考えられます。
株価変動に備えるためのNISAポートフォリオ構築の工夫(筆者私見に基づく参考例)
1. リスクが高い株価指数連動型の投資信託(Nasdaq100、FANG+、日経平均株価、S&P500など)、テーマ型投資信託、個別株だけに集中させない
2. 運用資産の半分程度を幅広い投資対象にリスクが分散された投資先(全世界株式、TOPIX、読売333など)にすれば、想定される価格変動が小さくなる
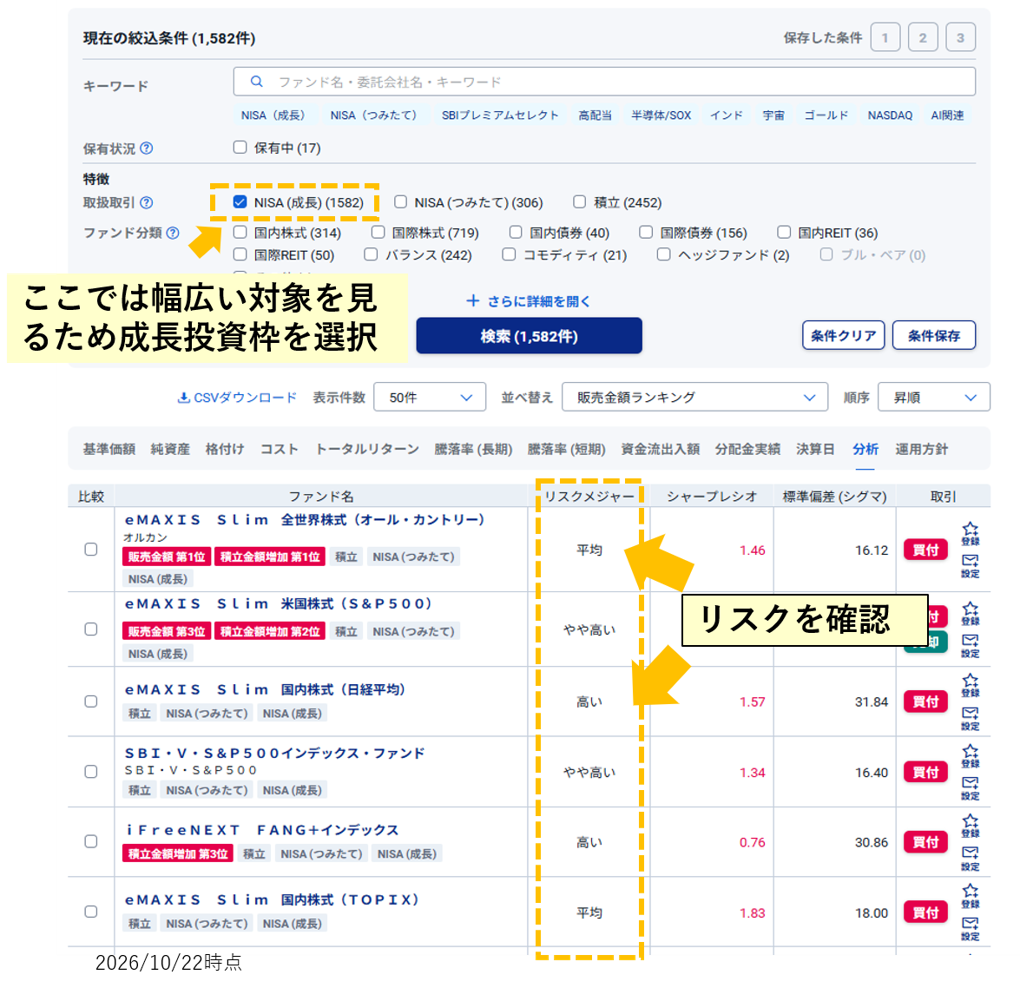
3. 投資信託のリスクの高さが分かりにくいときは、SBI証券のファンド検索でリスクメジャー※などを確認する(図表2)
※基準価額の変動をリスクと捉えた標準偏差の水準を「高い」「やや高い」「平均」「やや低い」「低い」の5段階で表示
まとめ
•毎月の手取り収入から多くを預金しても「預金貧乏」とは言われない。NISAでの投資は消費ではなく資産として残るため、「NISA貧乏」という呼び方には無理があるかも
•普通預金や定期預金にも1金融機関あたり1,000万円を超える部分の元本リスクがあり、インフレが続けば実質的な価値は目減りする
•NISAはいつでも売却でき、急な出費にも対応できる。将来必要なお金の価値を守り、増やすために、NISA口座内のリスクを減らすことも一案(下落時の損失、換金までの日数に注意)
手元のお金を将来のために取っておくか、今使って楽しむかは、あくまで個人の選択です。他の方と比べる必要はありません。
次回のNISA道場もお楽しみに。
関連記事はこちら
図表2 SBI証券のファンド検索でリスクを確認する
免責事項・注意事項
・レポートおよびコラムの配信は、状況により遅延や中止、または中断させていただくことがございます。あらかじめご了承ください。
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【手数料等及びリスク】
SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、 店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
NISAのご注意事項
配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。
NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。
リスクおよび手数料等について
SBI証券の取扱商品は、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります。各商品等への投資に際してご負担いただく手数料等およびリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
同一年において1人1口座(1金融機関)しか開設できません。
NISAの口座開設は、金融機関を変更した場合を除き、1人につき1口座に限られ、複数の金融機関にはお申し込みいただけません。金融機関の変更により、複数の金融機関でNISA口座を開設されたことになる場合でも、各年において1つの口座でしかお取引いただけません。また、NISA口座内に保有されている商品を他の年分の勘定または金融機関に移管することもできません。
NISA(こどもNISAは除く)の金融機関を変更される年分の勘定にて、既に金融商品をお買付されていた場合、その年分について金融機関を変更することはできません。NISAの口座を仮開設して買付を行うことができますが、確認の結果、買付後に二重口座であったことが判明した場合、そのNISA口座で買い付けた上場株式等は当初から課税口座で買い付けたものとして取り扱うこととなり、買い付けた上場株式等から生じる譲渡益および配当金等については、遡及して課税いたします。
NISAで購入できる商品はSBI証券が指定する商品に限られます。
SBI証券における取扱商品は、成長投資枠・つみたて投資枠で異なります。成長投資枠の取扱商品は国内上場株式等(現物株式、ETF、REIT、ETN、単元未満株(S株)を含む※)、公募株式投資信託(※)、外国上場株式等(米国、香港、韓国、ロシア、ベトナム、インドネシア、シンガポール、タイ、マレーシア、海外ETF、REITを含む※)、つみたて投資枠の取扱商品は長期の積立・分散投資に適した一定の公募株式投資信託となります。取扱商品は今後変更する可能性があります。 ※SBI証券が指定する制限銘柄(上場株式等)、デリバティブ取引を用いた一定の商品および信託期間20年未満または毎月分配・毎週分配型等のひと月以下の期間ごとに分配を行う商品は除きます。
年間投資枠と非課税保有限度額が設定されます。
年間投資枠は成長投資枠が240万円、つみたて投資枠が120万円までとなり、非課税保有限度額は成長投資枠とつみたて投資枠合わせて1,800万円、うち成長投資枠は1,200万円までとなります。非課税保有限度額は、NISA口座内上場株式等を売却した場合、売却した上場株式等が費消していた非課税保有限度額の分だけ減少し、その翌年以降の年間投資枠の範囲内で再利用することができます。 投資信託における分配金のうち元本払戻金(特別分配金)は、非課税でありNISAにおいては制度上のメリットは享受できません。
損失は税務上ないものとされます。
NISAの口座で発生した損失は税務上ないものとされ、一般口座や特定口座での譲渡益・配当金等と損益通算はできず、繰越控除もできません。
出国により非居住者に該当する場合、原則としてNISA口座で上場株式等の管理を行うことはできません。
出国の際には、事前に当社に届出が必要です。出国により非居住者となる場合には、特例措置の適用を受けるための必要な手続きを完了された場合を除き、NISA口座が廃止され、当該口座に預りがある場合は、一般口座で管理させていただきます。
つみたて投資枠では積立による定期・継続的な買付しかできません。
つみたて投資枠でのお取引は積立契約に基づく定期かつ継続的な方法による買付に限られます。
NISAでは信託報酬等の概算値が原則として年1回通知されます。
NISAで買付した投資信託の信託報酬等の概算値を原則として年1回通知いたします。
ご住所の確認を行います。
ご住所等に変更が生じた場合は、当社に所定の届出をご提出ください。当社は定期的にお客さまのご住所に変更がないか確認を行います。ご住所を確認できない場合には、NISA口座での新規の買付等ができなくなることがありますのでご注意ください。
こどもNISA口座のご利用にあたっての留意事項
2023年までのNISA・つみたてNISAのご注意事項
ジュニアNISAのご注意事項
iDeCoのご注意事項
・確定拠出年金運営管理機関であるSBI証券は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。
・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。
・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。
・確定拠出年金運営管理業 登録番号223
注意事項
※本ページでご紹介する個別銘柄及び各情報は、投資の勧誘や個別銘柄の売買を推奨するものではありません。
※NISA口座で上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。詳細はこちら
