日経平均急落! 日経VIと併せて確認しておくべき指標は?
投資情報部 土居雅紹
2026/10/20
日経平均急落時に日経VIがスパイク
日経平均株価は日々の値動きは荒くなっていますが、長期トレンドで見れば引き続き高値圏にあります。また、日経225オプションの市場価格から算出される日経平均ボラティリティー・インデックス(「日経VI」)も高水準で推移しています。通常、株価が上昇基調にあるときは日経VIの水準が低下しやすいとされますが、直近ではその関係が崩れている状態が続いています。背景には、トランプ関税ショック、中東情勢の緊迫化とそれに伴う原油価格高騰、世界的なインフレの進展と日米政策金利の利上げ、AI・半導体関連株の急騰・急落など、先行き不透明感を強める材料が相次いでいることがあります。
株式市場では、こうした変動性(ボラティリティ)指標を株式相場の先行きを読むヒントとして注目する動きがあります。日経VIに加えて、米国のS&P500オプションの取引価格から算出されるCboe Volatility Index(「VIX」または「恐怖指数」)、ナスダック100オプションから算出されるCboe NASDAQ 100 Volatility Index(「VXN」)、原油ETFのオプションから算出されるCboe Crude Oil ETF Volatility Index(「 OVX」)まで視野を広げると、日経平均の値動きについて異なる角度からの手がかりが見えてきます。今回はこれら4つの変動性指標と日経平均株価の関係を振り返り、投資判断への活用ポイントを探ります。
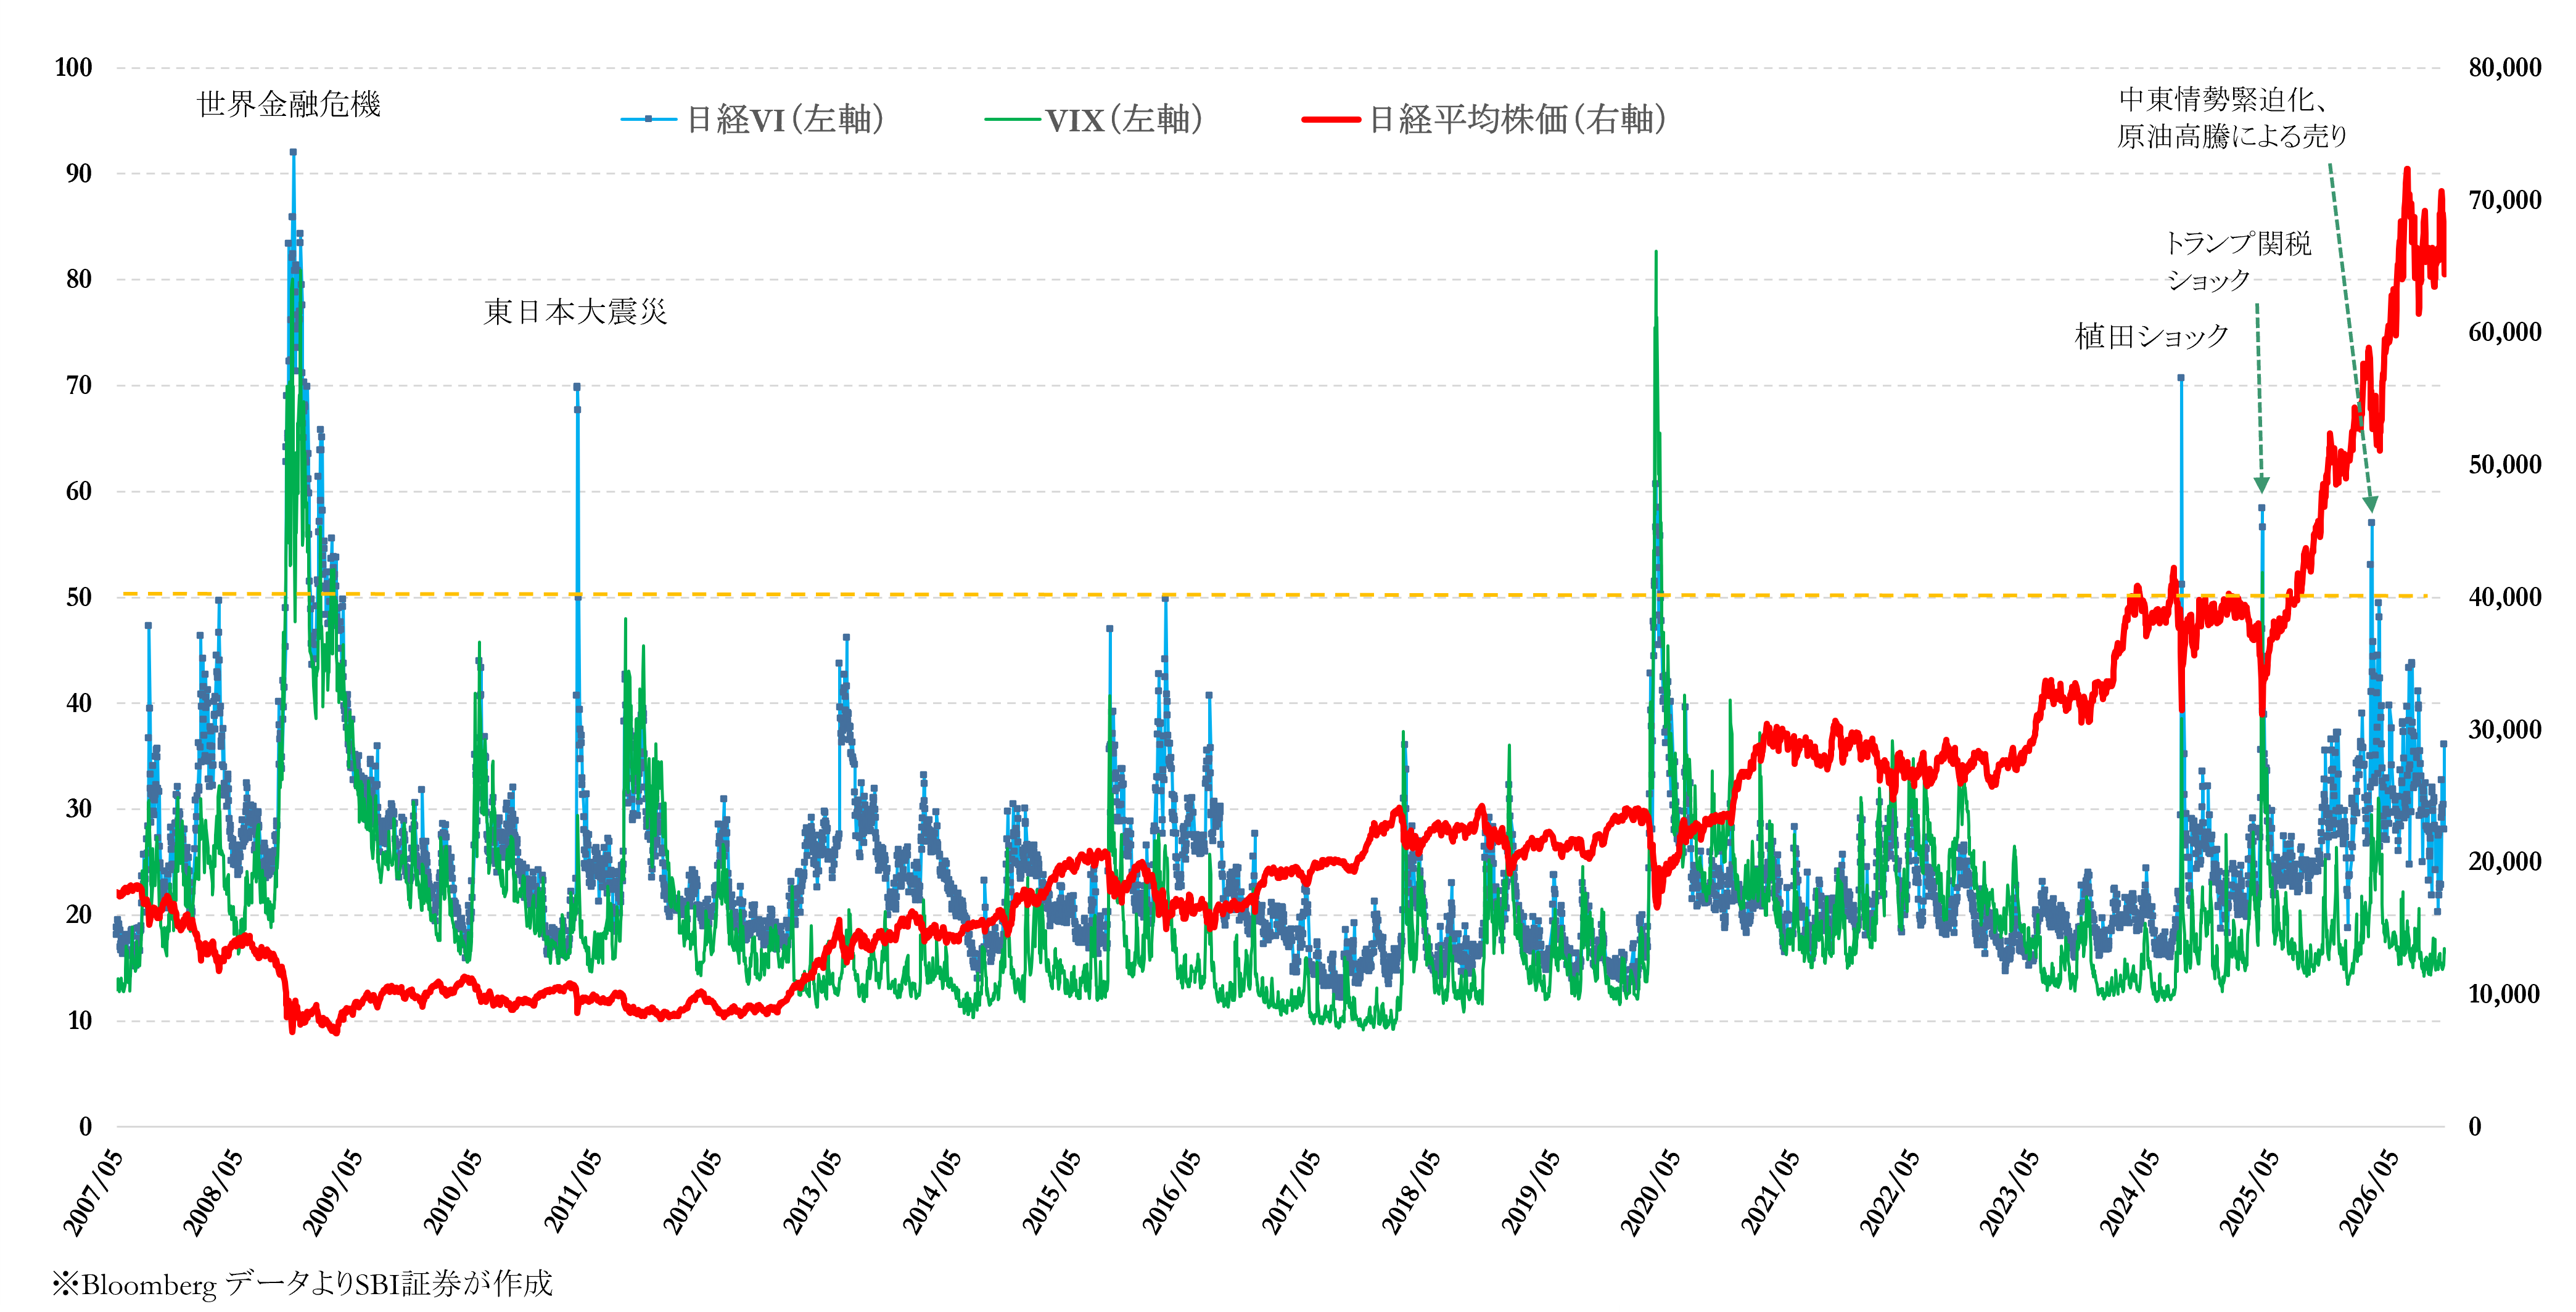
図表1 日経平均株価と日経VI、VIXの推移(2007/5/10-2026/10/15)
株式投資お悩み解決セミナー ~米中間選挙直前スペシャル~
日経平均を占うカギはOVXとVXN?
■日経VI・VIXは「同時進行」のシグナル
2007年5月以降の日経VIとVIXの推移を日経平均株価と比較すると、両指標とも株価急落時にスパイク(一方向への急激な値動き+直後の急反転)する「同時進行」の傾向があるように見えます。2008年8月からの世界金融危機や2020年3月のコロナショックでは数日間で株価は急落、日経VIとVIXは急騰となりました。2011年3月の東日本大震災や2024年8月の植田ショック、2025年4月のトランプ関税ショック、2026年3月の急落では、突発的なイベントの性格もあって、株価急落と日経VIのスパイクは同時に発生しています(イベントの性格が日本限定の場合は、日経VIだけ上昇してVIXの上昇が限定的となることもあります)。このため、「日経VIやVIXが上昇し始めたらそろそろ注意」という売買の先回りシグナルとして使うことは難しいとみられます(図表1)。特に、2025年1月の第2次トランプ政権発足以降は、日経VIの高水準が常態化しており、従来の相場の荒れやすさの目安とすることもあった日経VI30〜40台という水準から読み取れる情報量は低下している可能性があります。
一方、取引の参考になりそうな特徴として、日経VIかVIXのいずれかが50を超えた場面では、数ヵ月程度かかる場合もあるものの、日経平均株価が底を打って上昇に転じやすい傾向が見られます(図表1のオレンジ色点線の水準)。この利用法であれば、相場急落時に待機資金で買いに転じるタイミングを計るシグナルとして一定の有用性があるといえそうです。また、日経VIに比較して相対的に低位で安定しているVIXを併せて見ることで、混乱が広がっているのが日本市場だけなのか、あるいは世界的に市場が動揺しているのかを判断する有用性が増すと考えられます。
なお、日経VIの水準がVIXを上回っていることが多い理由については、私見ではありますが、日経225オプションの買い需要の強さ(コールでもプットでもどちらか一方でも買い需要が多ければボラティリティは上昇)、業者間市場でオプションの売り手となることが多かった仕組債販売の減少などが考えられます。一方のVIXの水準を押し下げ得る要因としては、米国市場でのカバードコールETFの普及、満期が1日のオプションを売り建てる投資家の増加などが考えられます。これらの状況が今後も続くのであれば、日経VIがVIXよりも高い状況が継続しやすくなると思われます。
■VXN・OVXで日経平均株価の「外部要因」を探る
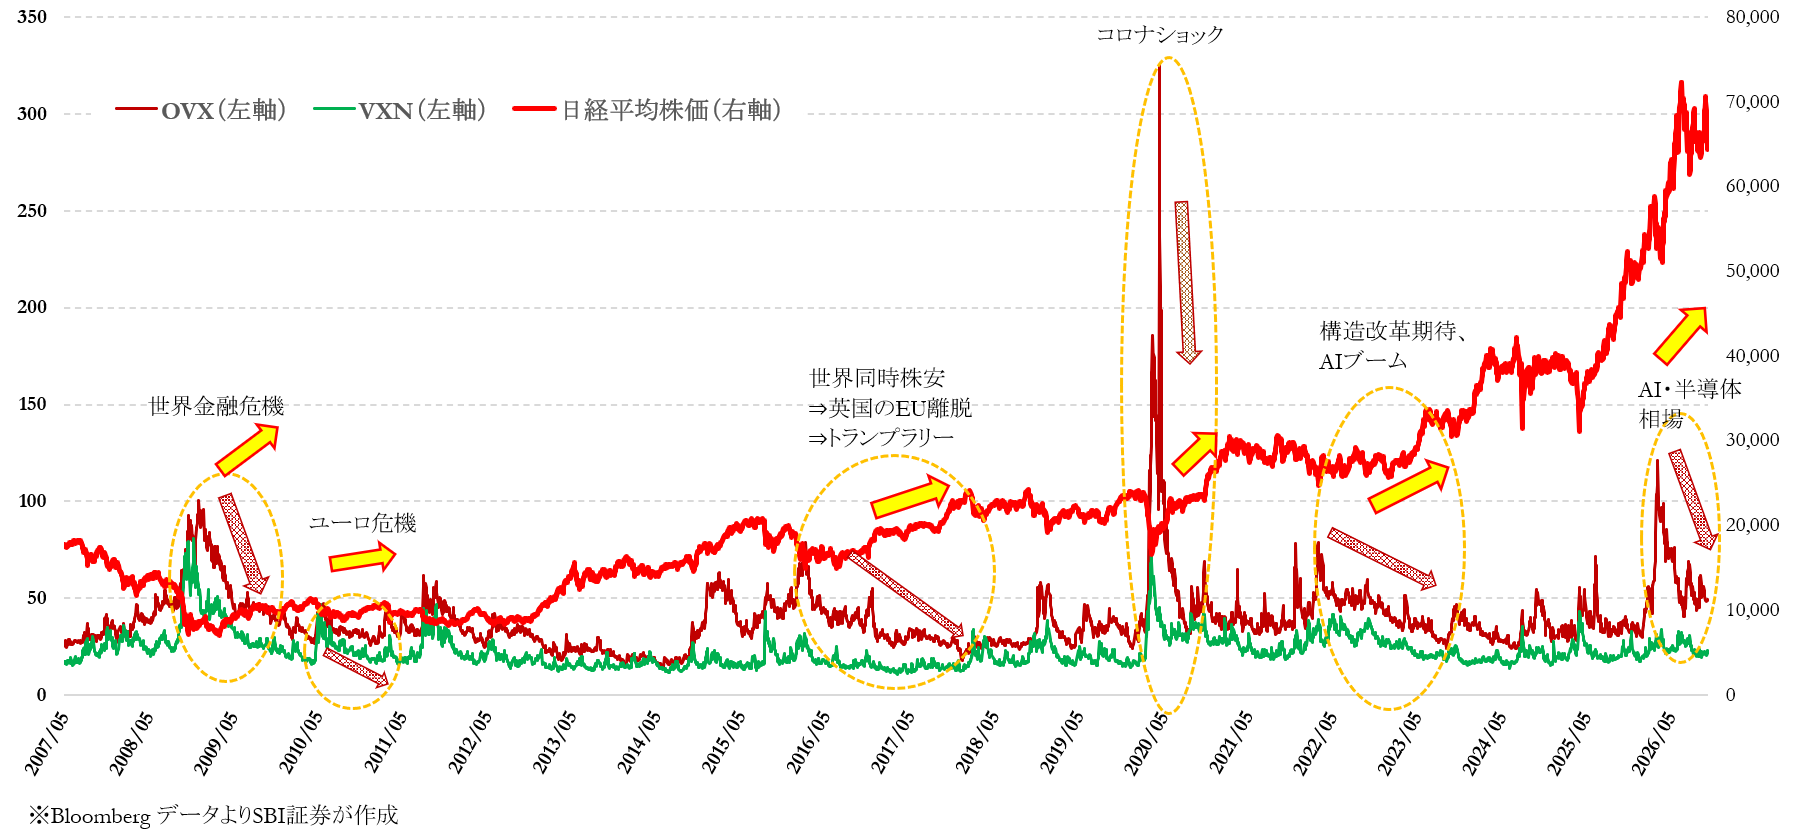
VIXや日経VI以外の情報源として有用とみられるのが、Nasdaq100オプションから算出されるVXNと、原油ETFオプションから算出されるOVXです。日経平均株価はAI・半導体関連株の急騰を主因に上昇してきたため、その多くのハイテク企業が含まれるNasdaq100の値動きは、S&P500よりも日経平均株価への影響が強く出る可能性があります。このため、Nasdaq100の予想変動率ともいえるVXNが上昇する局面では、日経平均株価も軟調になりやすいと考えられます(図表2の緑色線がVXN)。
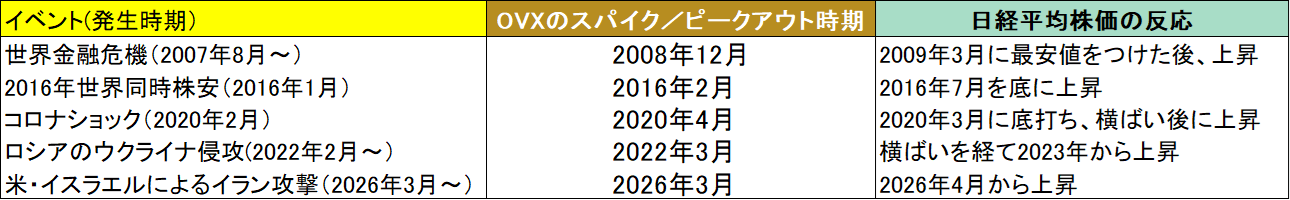
また、日本は原油輸入への依存度が高く、原油価格の上昇は国内経済に悪影響を及ぼします。このため、OVXが低下する、つまり原油価格上昇への不安が低下する局面では、時間差を伴いながらも日経平均株価の上昇につながりやすいとみられます(図表2のオレンジ色点線の楕円の局面、茶色矢印がOVXの方向、黄色矢印が日経平均株価の方向)。2008年12月にはOVXがピークを付けて急低下した後、日経平均は2009年3月に底打ちして上昇しています。2016年初めの世界同時株安から6月の英国のEU離脱(Brexit)、その後のトランプラリーと続いた局面、コロナショック、ロシアによるウクライナ侵攻後のOVX下落局面、2026年3月のOVXスパイク後の下落局面においても、OVXが大きく低下した後に日経平均株価が上昇基調に転じています(図表3)。
■指標の組み合わせ方と留意点
以上を踏まえると、日経VIまたはVIXが50を超える場面を待機資金で日本株の買いポジションをとるタイミングの第一の目安とし、併せてVXNやOVXがスパイク後に下落傾向にあることを確認して投資判断に用いる、という組み合わせ方が一案と考えられます。特にOVXが下落基調を維持するのであれば、インフレ圧力の後退や金利低下を伴いながら、企業業績に好影響があると考えられるので、日経平均株価が堅調となりやすいとの見方に説得力があります。
ただし、この分析はあくまで過去の限られた期間における観測事例に基づくものであり、再現性を保証するものではありません。また、日経VIの高止まりが常態化している現状は、従来の経験則の有効性そのものを変化させている可能性もあります。実際の投資判断にあたっては、主要国の政治状況、金融政策や為替動向などを総合的に検討する必要があります。
まとめ
日経VI・VIXのスパイクは日経平均株価急落の「結果」として現れやすく、先回りのシグナルとしては使いにくい一方、日経VI50超えという極端な水準は待機資金投入の目安になる可能性があります。また、VXNはAI・半導体関連株を含む米国のハイテク株の地合い、OVXは原油価格高騰による日本経済への逆風を映す指標として、日経平均株価の先行きを探る補助指標になりそうです。もっとも、日経VIの高止まりが常態化するなど、各種指標の傾向は変化し得るため、単独の指標に依存せず、複数指標とファンダメンタルズを組み合わせた総合判断が重要です。
本レポートは過去データおよび筆者の分析に基づくものであり、将来の相場動向を示唆・保証するものではありません。また、特定の商品や投資手法を推奨するものではありません。投資判断は、ご自身の資産状況、投資目的、リスク許容度などを踏まえて行ってください。
図表2 日経平均株価とVXN、OVXの推移(2007/5/10-2026/10/15)
図表3 イベント発生時期、OVXのスパイク/ピークアウト時期と日経平均株価の反応
関連記事はこちら

先物・オプション取引を学べるコンテンツ
信用取引のご注意事項
信用取引に関するリスク
信用取引は、差し入れた委託保証金額の約3倍の取引を行うことができます。そのため、現物取引と比べて大きなリターンが期待できる反面、時として多額の損失が発生する可能性も含んでいます。また、信用取引の対象となっている株価の変動等により、その損失の額が、差し入れた委託保証金額を上回るおそれがあります。この場合は「追加保証金」を差し入れる必要があり状況が好転するか、あるいは建玉を決済しない限り損失が更に膨らむリスクを内包しています。
追加保証金等自動振替サービスは追加保証金が発生した際に便利なサービスです。
信用取引の「二階建て」に関するご注意
委託保証金として差し入れられている代用有価証券と同一銘柄の信用買建を行うことを「二階建て」と呼びます。当該銘柄の株価が下落しますと信用建玉の評価損と代用有価証券の評価額の減少が同時に発生し、急激に委託保証金率が低下します。また、このような状況下でお客さま自らの担保処分による売却や、場合によっては「追加保証金」の未入金によって強制決済による売却が行われるような事態になりますと、当該株式の価格下落に拍車をかけ、思わぬ損失を被ることも考えられます。よって、二階建てのお取引については、十分ご注意ください。
ご注意事項
・ 本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社、および情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製、または販売等を行うことは固く禁じます。
・ 必要証拠金額は当社証拠金(発注済の注文等を加味した証拠金×100%)-ネット・オプション価値(Net Option Value)の総額となります。
・ 当社証拠金、およびネット・オプション価値(Net Option Value)の総額は発注・約定ごとに再計算されます。
・ 証拠金に対する掛け目は、指数・有価証券価格の変動状況などを考慮のうえ、与信管理の観点から、当社の独自の判断により一律、またはお客さまごとに変更することがあります。
・ 「HYPER先物コース」選択時の取引における建玉保有期限は原則新規建てしたセッションに限定されます。なお、各種設定においてセッション跨ぎ設定を「あり」とした場合には、プレクロージング開始時点の証拠金維持率(お客さま毎の証拠金掛目およびロスカット率設定に関わらず必要証拠金額は証拠金×100%で計算)が100%を上回っていれば、翌セッションに建玉を持ち越せます。「HYPER先物コース」選択時は必要証拠金額は証拠金×50%~90%の範囲で任意に設定が可能であり、また、自動的に決済を行う「ロスカット」機能が働く取引となります。
・ 先物・オプションの証拠金についてはこちら(日本証券クリアリング機構のWEBサイト)
・ 指数先物の価格は、対象とする指数の変動等により上下しますので、これにより損失を被ることがあります。市場価格が予想とは反対の方向に変化したときには、比較的短期間のうちに証拠金の大部分、またはそのすべてを失うこともあります。その損失は証拠金の額だけに限定されません。また、指数先物取引は、少額の証拠金で多額の取引を行うことができることから、時として多額の損失を被る危険性を有しています。
・ 日経平均VI先物取引は、一般的な先物取引のリスクに加え、以下のような日経平均VIの変動の特性上、日経平均VI先物取引の売方には特有のリスクが存在し、その損失は株価指数先物取引と比較して非常に大きくなる可能性があります。資産・経験が十分でないお客さまが日経平均VI先物取引を行う際には、売建てを避けてください。
・ 日経平均VIは、相場の下落時に急上昇するという特徴があります。
・
日経平均VIは、急上昇した後に数値が一定のレンジ(20~30程度)に回帰するという特徴を持っています。
日経平均VIは、短期間で急激に数値が変動するため、リアルタイムで価格情報を入手できない環境での取引は推奨されません。
・ 指数オプションの価格は、対象とする指数の変動等により上下しますので、これにより損失を被ることがあります。なお、オプションを行使できる期間には制限がありますので留意が必要です。買方が期日までに権利行使または転売を行わない場合には、権利は消滅します。この場合、買方は投資資金の全額を失うことになります。売方は、市場価格が予想とは反対の方向に変化したときの損失が限定されていません。また、指数オプション取引は、市場価格が現実の指数に応じて変動しますので、その変動率は現実の指数に比べて大きくなる傾向があり、場合によっては大きな損失を被る危険性を有しています。
・ 未成年口座のお客さまは先物・オプション取引口座の開設は受付いたしておりません。
・ 「J-NETクロス取引」で取引所 立会市場の最良気配と同値でマッチングする場合、本サービスをご利用いただくお客さまには金銭的利益は生じないものの、SBI証券は委託手数料を機関投資家から受け取ります。
・ J-NETクロス取引の詳細は適宜修正される可能性がありますのでご留意ください。
・ SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
