FRB・日銀そろって利上げ?日本株の3つのリスクを読み解く
投資情報部 土居雅紹
2026/10/06
「金利がある世界」への転換——30年ぶりの金融環境変化と株価のジレンマ
2026年9月22日にニューヨークで行われた日米首脳会談で、トランプ大統領から円安への懸念が示されました。これに対して、高市首相は「一般論として円の過小評価は問題である」とし、両国で認識を共有したことを9月25日に明らかにしました。
もっとも、2026年の為替介入額は7月と8月の2ヵ月で15兆3,993億円に達し、8月までの年初来の累計額は27兆1,342億円(財務省発表、2026年分)に上る一方、円安基調そのものは変えられていません。この背景には、中東情勢の緊迫化に伴う原油高による我が国の貿易収支の悪化と実需による継続的なドル買い需要があります。一般論として、こういった状況では各国で通貨防衛策として政策金利の引き上げが検討されるところですが、そもそも日本は金利水準が米国よりも低く、日米の金利差を縮小しなければ円安圧力は弱まりにくいという状況が続いています。
もちろん、日銀の金融政策の目的は「物価の安定」であり、為替水準の操作を目的として利上げを行うことはないとされています。しかしながら、極端な円安を放置すれば輸入インフレを通じた物価上昇を招きかねず、また、日米首脳間で懸念が共有されている為替水準について一切配慮しないということも考えにくいところです。
■日本:金利のある世界への回帰
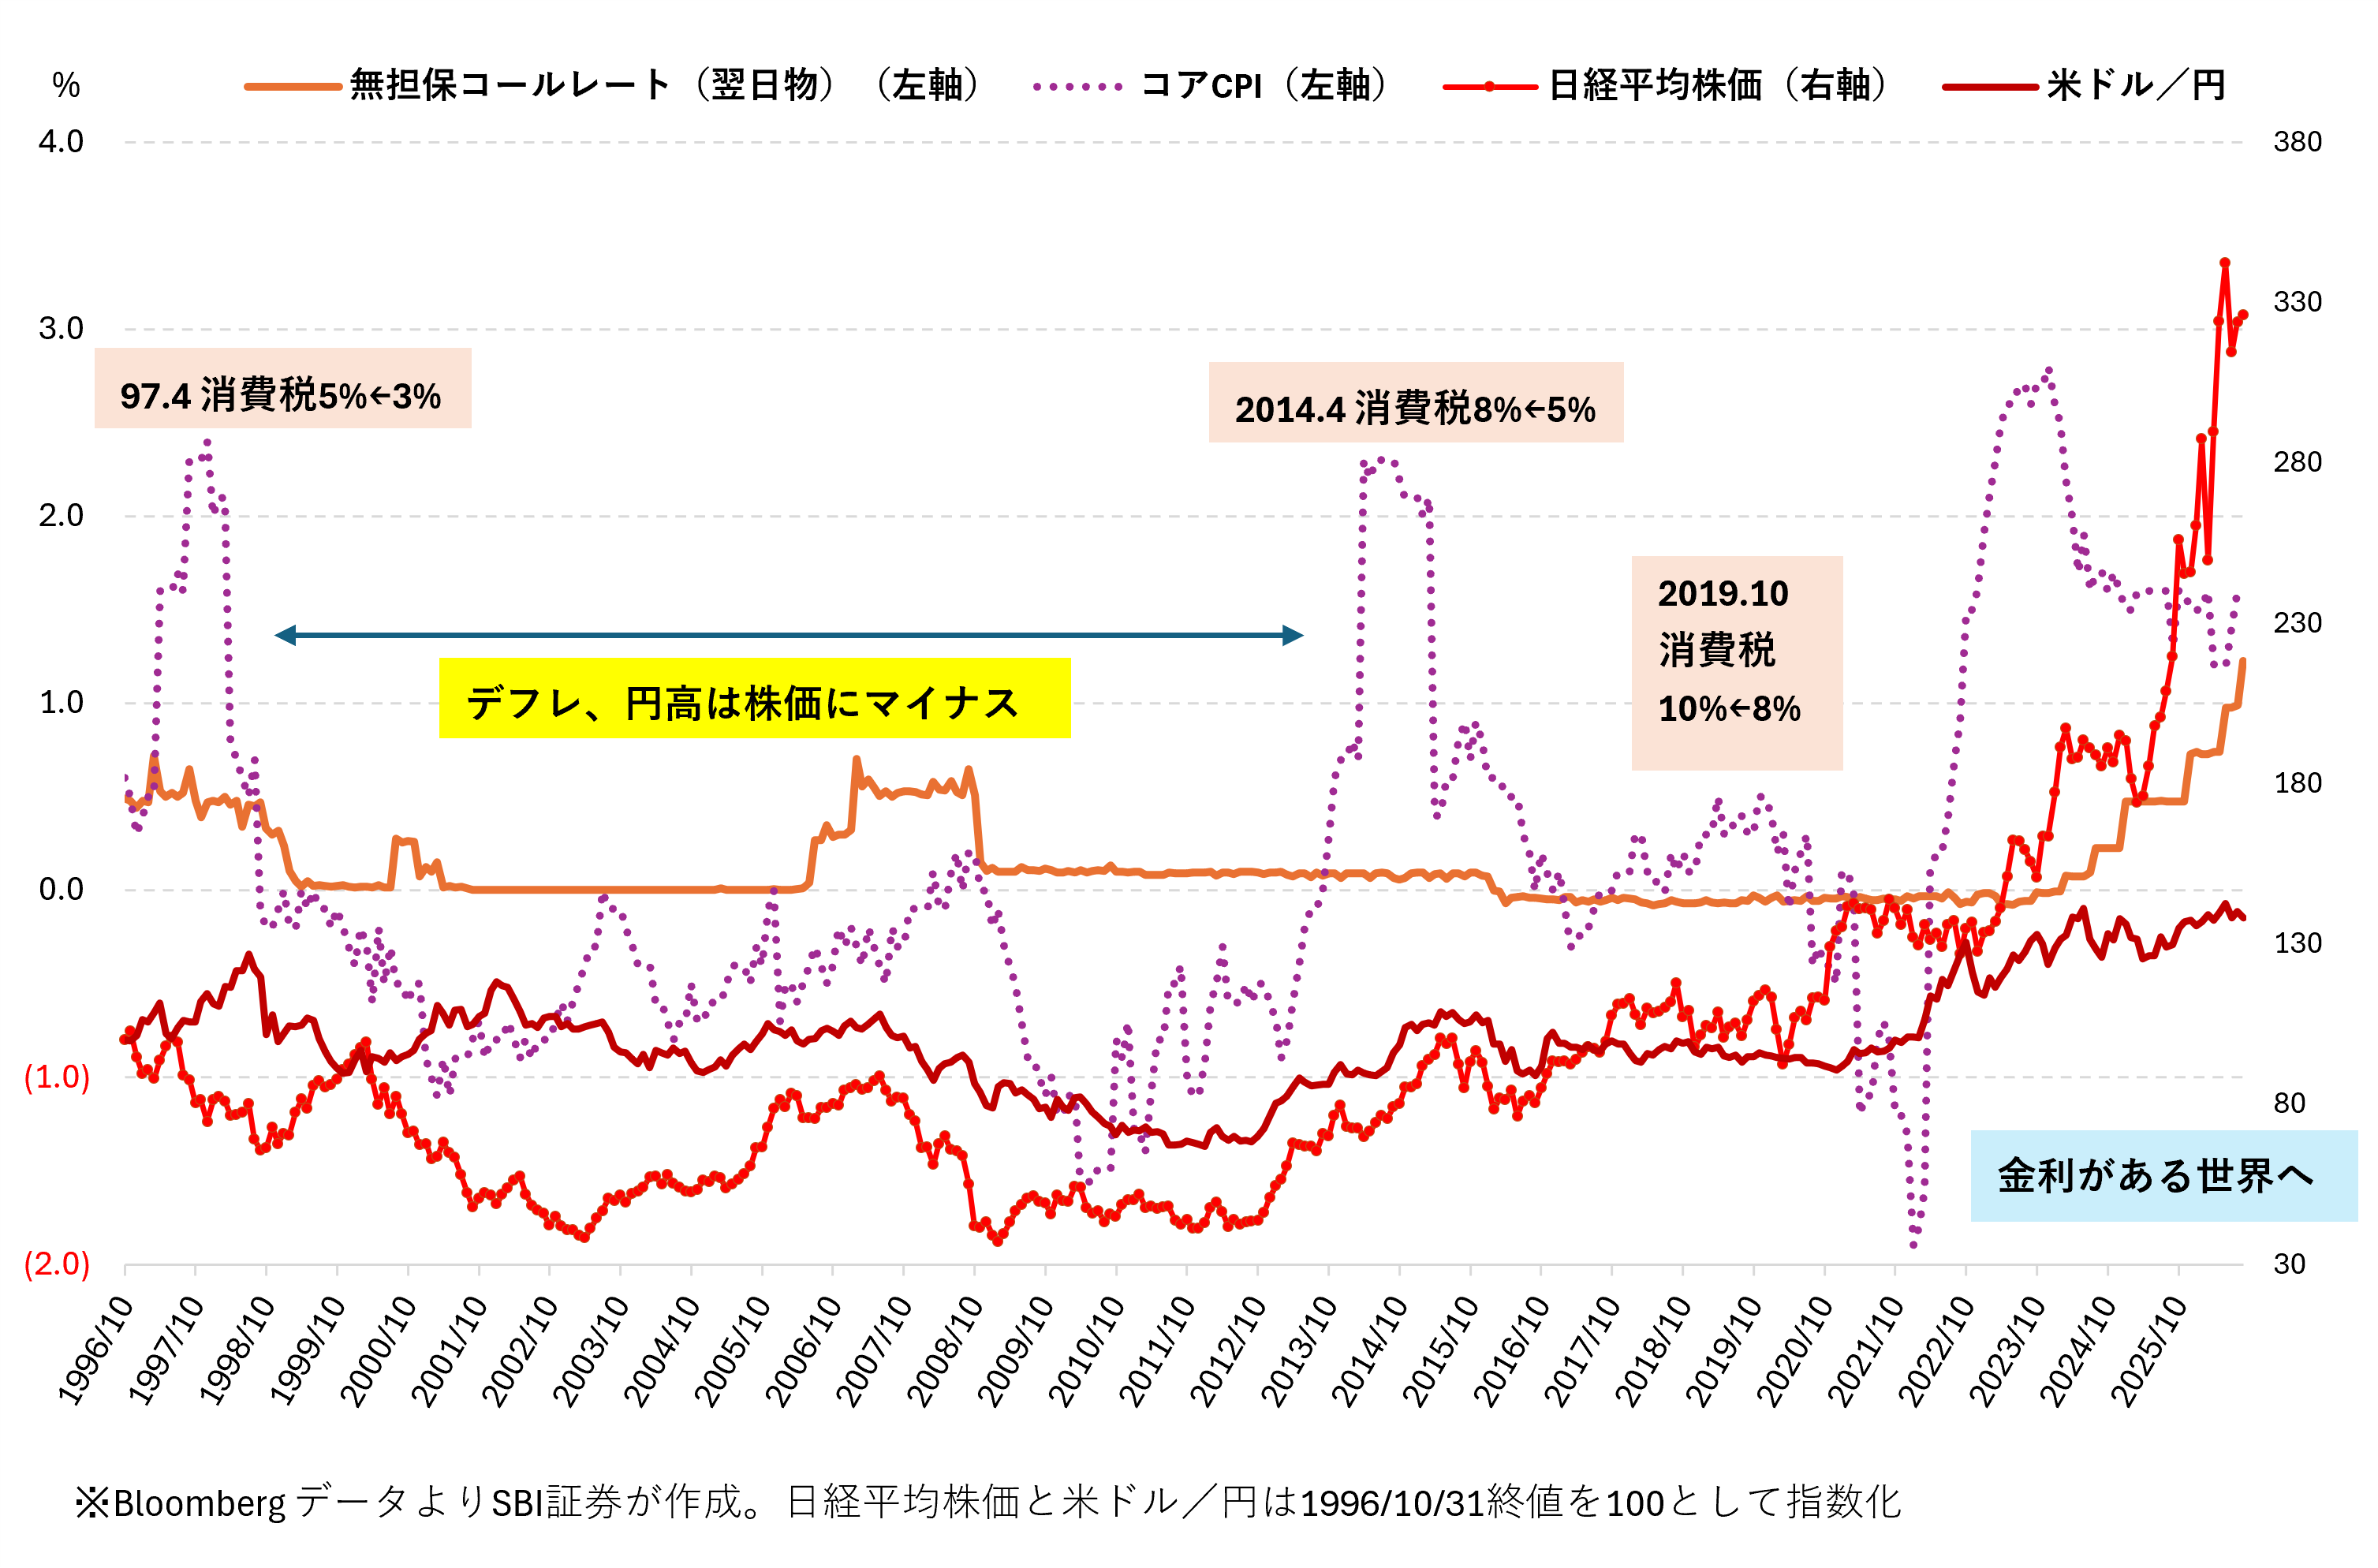
図表1は日銀の誘導目標である無担保コールレート(翌日物)と、コアCPI(生鮮食品を除く消費者物価指数、前年同月比)、日経平均株価と米ドル/円レートの過去30年の推移です。 インフレの指標として使われるコアCPI(図表1の紫色点線)を見るとほとんどの期間で0%を下回るデフレであったことが分かります。1997年、2014年、2019年に上向きかけたように見えるところは、景気が回復しかけたタイミングで消費税の増税による上乗せ分の影響を受けたものです。残念なことに、増税による景気後退で、コアCPIが再び0%を下回る水準に沈むことを繰り返してきました。結果として、無担保コールレート(図表1のオレンジ色線)も上昇し続けることはなく、長期にわたって日本は実質的に金利がないデフレの世界でした。これに円高も加わり、日経平均株価は低迷を続けていました。
しかし、コロナ禍後の世界的なインフレが日本にも遅れてやってきたことに加えて、2022年のウクライナ戦争による原油価格の上昇に円安による輸入インフレが加わって状況が変わりました。2024年3月にはマイナス金利政策が終わり、政策金利の引き上げが始まりました。なお、日銀は2026年9月の金融政策決定会合で政策金利を1.25%へ引き上げており、1995年4月以来の水準に達しています。つまり、日本が「金利がある世界」にようやく戻ったわけです。
■「FRBに逆らうな」の世界
金利がある世界に戻ると、「金利が上がると株価が下がる」という図式が戻ってくる可能性が高くなります。仮に利上げペースが一段と加速した場合、金融機関による民間向けの各種融資金利がさらに上昇することになります。具体的には住宅ローンの返済総額が増え、設備投資計画のハードルが高くなります。実際のところ、中央銀行が政策金利を引き上げるのは、経済活動を抑制してインフレ率を下げることを意図しているためです。つまり、住宅着工や設備投資の下押しなどを通じて企業業績が悪化し、株価が下がることもやむなし、あるいは株価を下げること自体を通じて、逆資産効果によってインフレを抑えるという意思表示といえます。中央銀行が株価を下げてもよい、あるいは下げようと考えているときに、それに逆らうのはリスクがあります。米国の投資格言に「FRBに逆らうな」というものがありますが、金利がある世界ではこれが常識ともいえます。
図表1 過去30年の無担保コールレート(翌日物)、コアCPI、日経平均株価と米ドル/円レートの推移
米株安・円高反転・内需減速の3つのリスク
■米国:利上げ再開が意識させる「危機一髪」リスク
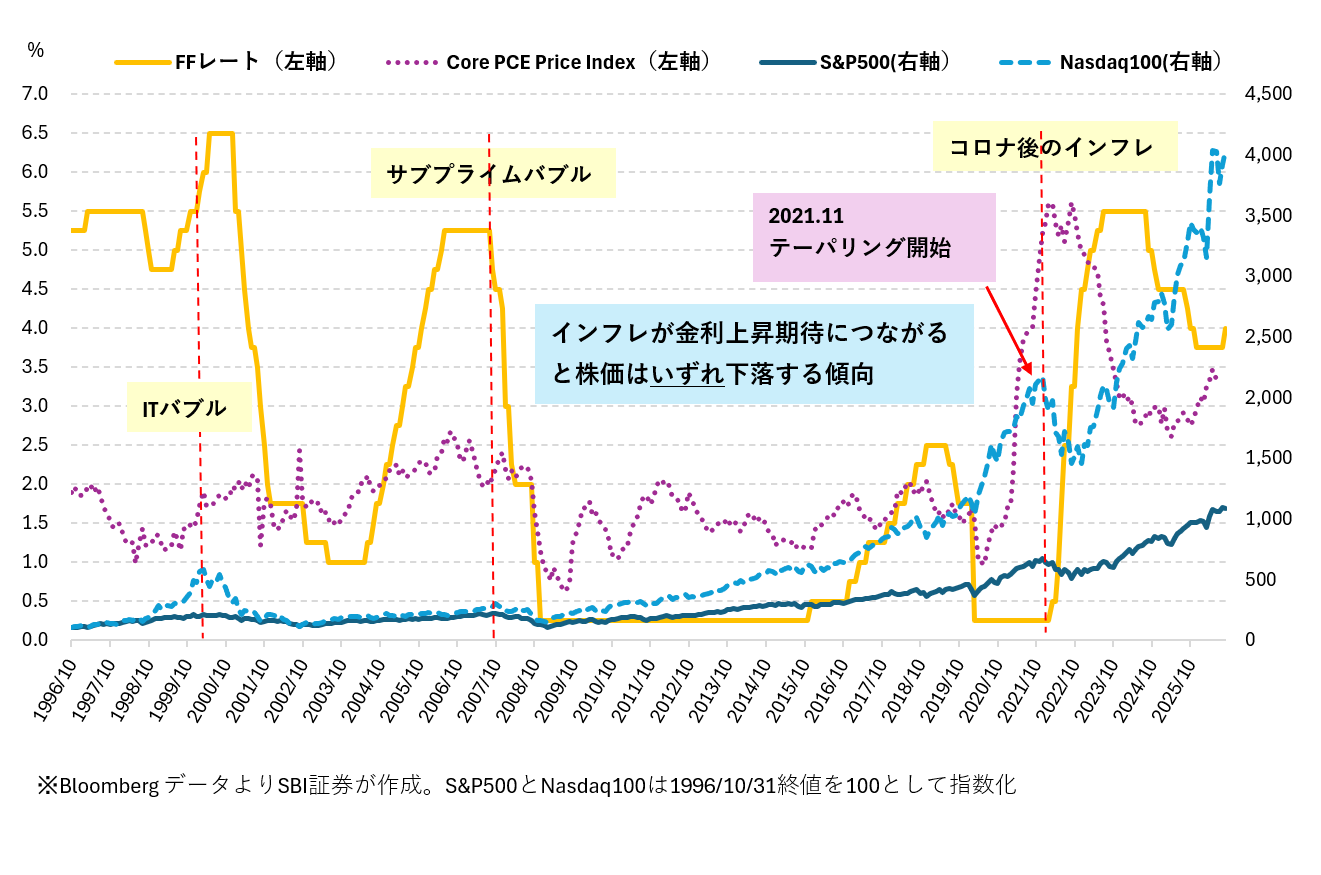
図表2は過去30年の米国の政策金利(FFレート)、インフレ率の指標として見ることが多いCore PCE Price Index(コアPCE物価指数・前年同月比)と株価(S&P500とNasdaq100)の推移です。日本と異なり金利が機能していた米国では、政策金利と株価の間に分かりやすい関係が成立しています。
典型的なパターンは、景気上昇過程で、まず株価とインフレ率が上昇します。インフレ率が上昇してきたところで、それを冷やすために政策金利(FFレート)の利上げが行われます。当初は政策金利が上がってもなかなかインフレ率は収まらず、株価も上昇を続けます。政策金利は効果が大きいものの、精緻な管理が難しい政策手段なので、タイムラグがあり、効きすぎてしまうこともしばしばあります。金利上昇は住宅着工や設備投資を通じて企業収益に影響し、あるとき株価がいきなり下落に転じます(図表2の赤色縦点線のタイミング)。 「まだ大丈夫かな」と様子を見ながら中央銀行が利上げを繰り返し、あるタイミングで「ボン」と株価が急落する様は、玩具の「黒ひげ危機一発」のようです。
2000年のITバブルと2007年までのサブプライムバブルはこのセオリー通りの展開でした。コロナ後のインフレ退治の局面では、2021年12月にFRBが動く前から株価が下落したように見えますが、実はその1カ月前の2021年11月に、FRBにより資産購入の増加ペースを減らすテーパリングが開始され、民間の各種融資金利の上昇が予見されたことで株価の下落が始まっていました。その意味では、早いタイミングではあったものの、金融引き締めの結果として、「ボン」となったといえます。
米国の現状をみると、2026年9月のFOMCでは3年ぶりとなる利上げが全会一致で決定され、同時に公表された経済見通しでは年内にあと1回の利上げが示唆されました。実際インフレ率(図表2の紫色点線)が高止まりしているので、あと数回は米国で利上げが行われる可能性があります。この場合、米国株は金利上昇による下押し圧力が意識されることも考えられます。
なお、FRBの今回の利上げでは、米ドル/円レートへの影響は考慮されないと思われます。金利差以外の要因にも左右されますが、日米金利差の拡大は円安要因の一つとなり得ます。このため、日銀がFRBと同等以上の幅で政策金利を引き上げるかどうかを市場参加者が意識する展開となる可能性があります。
■米株安、円高反転、内需減速の影響と投資アイデア
このところの日経平均株価の上昇は半導体関連株の上昇にけん引されています。このため、米国で利上げが続いて米国株市場が軟調となると、そのことが海外投資家の行動を通じて日経平均株価の下落圧力となります。同時に、米国での利上げで日米金利差が拡大すると円安が進んでしまう可能性があります。これを防ぐために日銀が早いペースで利上げを行い、なんとか円高に反転した場合、これも海外売上の割合が高い企業が多く含まれる日経平均株価の下押し要因となります。さらに、金利のある世界に戻った日本での利上げは、経済活動の抑制、つまりは企業業績の悪化を通じて株価が下落する可能性があります。つまり、米国の利上げが、3つの経路を通じて日経平均株価の下押し要因となる可能性があるといえます。
日米の中央銀行が同時に利上げを行う状況では「中央銀行に逆らうな」という投資格言を念頭に置く必要が出てきます。あくまで一つのシナリオとはいえますが、この場合、ポートフォリオのレバレッジを引き下げ、現金比率を高めることに加え、株価指数に連動する投資信託やETFに投資するなら、輸出関連株の比率が高い日経平均株価よりは内需関連株の影響が大きいと考えられるTOPIXや読売株価指数(読売333)を選好する、という選択肢も考えられます。
あわせて、日経平均VIの水準が過去のレンジと比べて低位で推移しているうちに、ポートフォリオの保険として日経225オプションや日経225ミニオプションのプット購入も一案と考えられます。プレミアムが比較的割安なうちにヘッジポジションを構築できる点は、オプション取引ならではの利点といえ、直近限月のFOTM※をロールするといった、コストを抑える工夫もできそうです。
※FOTM(Far Out of The Money)のオプションとは、本源的価値がゼロで、現在の原資産価格から大きく離れた権利行使価格(ストライク)を持つオプションのことをいいます。
まとめ
米国の利上げと日銀の利上げは日米同時株安を招く可能性があり、その場合、3つの経路を通じて日経平均株価への影響が大きくなりそうです。あくまで一つのシナリオではありますが、このシナリオに備えるのであれば、ポートフォリオのレバレッジを引き下げ、現金比率を高め、外需株の比率を下げるといった対応が考えられます。また、日経平均VIが低位にある局面でのプットオプション購入は、こうしたテールリスクに備える選択肢の一つといえそうです。
図表2 過去30年のFFレート、Core PCE Price Index、S&P 500とNasdaq100の推移
関連記事はこちら
新着記事(2026/10/06)
外国株式
【1分でチェック!今週の米国株式】「米10年債利回りに左右される展開か」
先週の米国株は引き続き米10年債利回りを意識した展開となりましたが、利上げ観測の後退で半導体株などがけん引して、ナスダックが取引時間中の史上最高値を更新しました。インフレ懸念や原油価格の高止まりなどを背景に、米10年債利回りは一時5.3%を...
投資情報部 齊木 良
2026/10/05
外国株式
指数に隠れたK-高配当株の魅力
2026年上半期の韓国株式市場をけん引してきたサムスン電子が5年ぶりに特別配当を決定し、韓国市場では配当に対する関心が急速に高まっています。年初来、KOSPI指数の史上最高値更新をけん引したサムスン電子とSKハイニックスは、AI成長に伴う利...
LS証券リサーチセンター
2026/10/02
国内株式
【日本株投資戦略】NISA向き?20万円未満!好業績期待の主力15銘柄
9月相場が終わりました。9/30(水)に3営業日ぶりの大幅反発となったこともあり、日経平均株価の9月末終値は66,753円と、8月末終値(66,311円)を上回り、月間で上昇を確保しました。ただ、四半期単位で見ると、7~9月期は7月の大幅下...
投資情報部 鈴木 英之
2026/10/02
CFD
暗号資産市場 週刊レポート(2026年9月25日~9月30日)
今週の暗号資産市場は、前週までの上昇を消化する形で上値の重い展開となりました。米国の現物暗号資産ETFへの大規模な資金流入が下値を支えた一方、原油高を背景としたインフレ懸念と米長期金利の上昇がリスク資産全般の重石となっています。 ビットコ...
株式会社HashHub
2026/10/02
国内株式
【投資レシピ】初級- 株主優待ってなに?いつまでに買えばもらえる?優待の基本と注意点
「株主優待」という単語自体は、聞いたことがある方がほとんどではないでしょうか。「割引券やQUOカードがもらえる」というイメージも、なんとなく浮かぶかもしれません。 今回の【マユコの投資レシピ】では、「じゃあ実際、いつ、どうやったらもらえる...
投資情報部 根津真由子
2026/10/01
債券
株高なのにコアCPIは低下ー金利上昇下の日本国債買い下がり戦略
金利上昇、株高とコアCPI低下の「ねじれ」
投資情報部 土居 雅紹
2026/10/01
先物・オプション取引を学べるコンテンツ
信用取引のご注意事項
信用取引に関するリスク
信用取引は、差し入れた委託保証金額の約3倍の取引を行うことができます。そのため、現物取引と比べて大きなリターンが期待できる反面、時として多額の損失が発生する可能性も含んでいます。また、信用取引の対象となっている株価の変動等により、その損失の額が、差し入れた委託保証金額を上回るおそれがあります。この場合は「追加保証金」を差し入れる必要があり状況が好転するか、あるいは建玉を決済しない限り損失が更に膨らむリスクを内包しています。
追加保証金等自動振替サービスは追加保証金が発生した際に便利なサービスです。
信用取引の「二階建て」に関するご注意
委託保証金として差し入れられている代用有価証券と同一銘柄の信用買建を行うことを「二階建て」と呼びます。当該銘柄の株価が下落しますと信用建玉の評価損と代用有価証券の評価額の減少が同時に発生し、急激に委託保証金率が低下します。また、このような状況下でお客さま自らの担保処分による売却や、場合によっては「追加保証金」の未入金によって強制決済による売却が行われるような事態になりますと、当該株式の価格下落に拍車をかけ、思わぬ損失を被ることも考えられます。よって、二階建てのお取引については、十分ご注意ください。
ご注意事項
・ 本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社、および情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製、または販売等を行うことは固く禁じます。
・ 必要証拠金額は当社証拠金(発注済の注文等を加味した証拠金×100%)-ネット・オプション価値(Net Option Value)の総額となります。
・ 当社証拠金、およびネット・オプション価値(Net Option Value)の総額は発注・約定ごとに再計算されます。
・ 証拠金に対する掛け目は、指数・有価証券価格の変動状況などを考慮のうえ、与信管理の観点から、当社の独自の判断により一律、またはお客さまごとに変更することがあります。
・ 「HYPER先物コース」選択時の取引における建玉保有期限は原則新規建てしたセッションに限定されます。なお、各種設定においてセッション跨ぎ設定を「あり」とした場合には、プレクロージング開始時点の証拠金維持率(お客さま毎の証拠金掛目およびロスカット率設定に関わらず必要証拠金額は証拠金×100%で計算)が100%を上回っていれば、翌セッションに建玉を持ち越せます。「HYPER先物コース」選択時は必要証拠金額は証拠金×50%~90%の範囲で任意に設定が可能であり、また、自動的に決済を行う「ロスカット」機能が働く取引となります。
・ 先物・オプションの証拠金についてはこちら(日本証券クリアリング機構のWEBサイト)
・ 指数先物の価格は、対象とする指数の変動等により上下しますので、これにより損失を被ることがあります。市場価格が予想とは反対の方向に変化したときには、比較的短期間のうちに証拠金の大部分、またはそのすべてを失うこともあります。その損失は証拠金の額だけに限定されません。また、指数先物取引は、少額の証拠金で多額の取引を行うことができることから、時として多額の損失を被る危険性を有しています。
・ 日経平均VI先物取引は、一般的な先物取引のリスクに加え、以下のような日経平均VIの変動の特性上、日経平均VI先物取引の売方には特有のリスクが存在し、その損失は株価指数先物取引と比較して非常に大きくなる可能性があります。資産・経験が十分でないお客さまが日経平均VI先物取引を行う際には、売建てを避けてください。
・ 日経平均VIは、相場の下落時に急上昇するという特徴があります。
・
日経平均VIは、急上昇した後に数値が一定のレンジ(20~30程度)に回帰するという特徴を持っています。
日経平均VIは、短期間で急激に数値が変動するため、リアルタイムで価格情報を入手できない環境での取引は推奨されません。
・ 指数オプションの価格は、対象とする指数の変動等により上下しますので、これにより損失を被ることがあります。なお、オプションを行使できる期間には制限がありますので留意が必要です。買方が期日までに権利行使または転売を行わない場合には、権利は消滅します。この場合、買方は投資資金の全額を失うことになります。売方は、市場価格が予想とは反対の方向に変化したときの損失が限定されていません。また、指数オプション取引は、市場価格が現実の指数に応じて変動しますので、その変動率は現実の指数に比べて大きくなる傾向があり、場合によっては大きな損失を被る危険性を有しています。
・ 未成年口座のお客さまは先物・オプション取引口座の開設は受付いたしておりません。
・ 「J-NETクロス取引」で取引所 立会市場の最良気配と同値でマッチングする場合、本サービスをご利用いただくお客さまには金銭的利益は生じないものの、SBI証券は委託手数料を機関投資家から受け取ります。
・ J-NETクロス取引の詳細は適宜修正される可能性がありますのでご留意ください。
・ SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
