SOXと原油、円相場が動かす日経平均 FOMCと日銀会合でどう動く?
投資情報部 土居雅紹
2026/09/15

同じ週に迫るFOMCと日銀会合
今週は市場関係者の間では「中銀ウィーク」ともいわれ、15日・16日に米連邦公開市場委員会(FOMC)、17日・18日に日本銀行の金融政策決定会合が控えており、日米の利上げの有無と今後の方向性についてのコメントに市場の関心が集まっています。米国では9月11日発表の8月の消費者物価指数(CPI、前年同月比)が3.4%と、市場予想通りながら高水準を維持する結果となりました。これを受け、9月16日(水)のFOMCで米国の政策金利が0.25%引き上げられるとの見方が優勢となっています(9月11日のCPI発表直後のFedWatchでは86.7%)。
トランプ大統領は、FRBに繰り返し利下げを求める一方で、中間選挙で共和党が上下両院を制した場合、成人1人当たり5,000ドルを給付する「トランプ配当」を公約しており、実現すればインフレ圧力を強める懸念があります。また、中東情勢は沈静化の兆しが見えず、原油高による物価上昇圧力が継続しています。このため、FRBは政権への配慮とインフレ加速懸念との板挟みとなっており、今後の利上げ方針についてのコメントが注目されます。
日本では、9月18日(金)に0.25%の政策金利引き上げが予想されていますが、市場参加者の注目はむしろ今後どのようなペースで追加利上げが進むのかに集まっています。連続利上げを示唆するコメントなら円高要因ですが、「データ次第」というようなコメントに留まれば、日米金利差の縮小は遅いとみて円安方向に反転する可能性もあります。日本のインフレも中東情勢の緊迫化を背景にWTI原油先物が1バレル100ドル台まで上昇していることで上昇圧力が強く、政策金利の決定の自由度を狭める材料となっています。
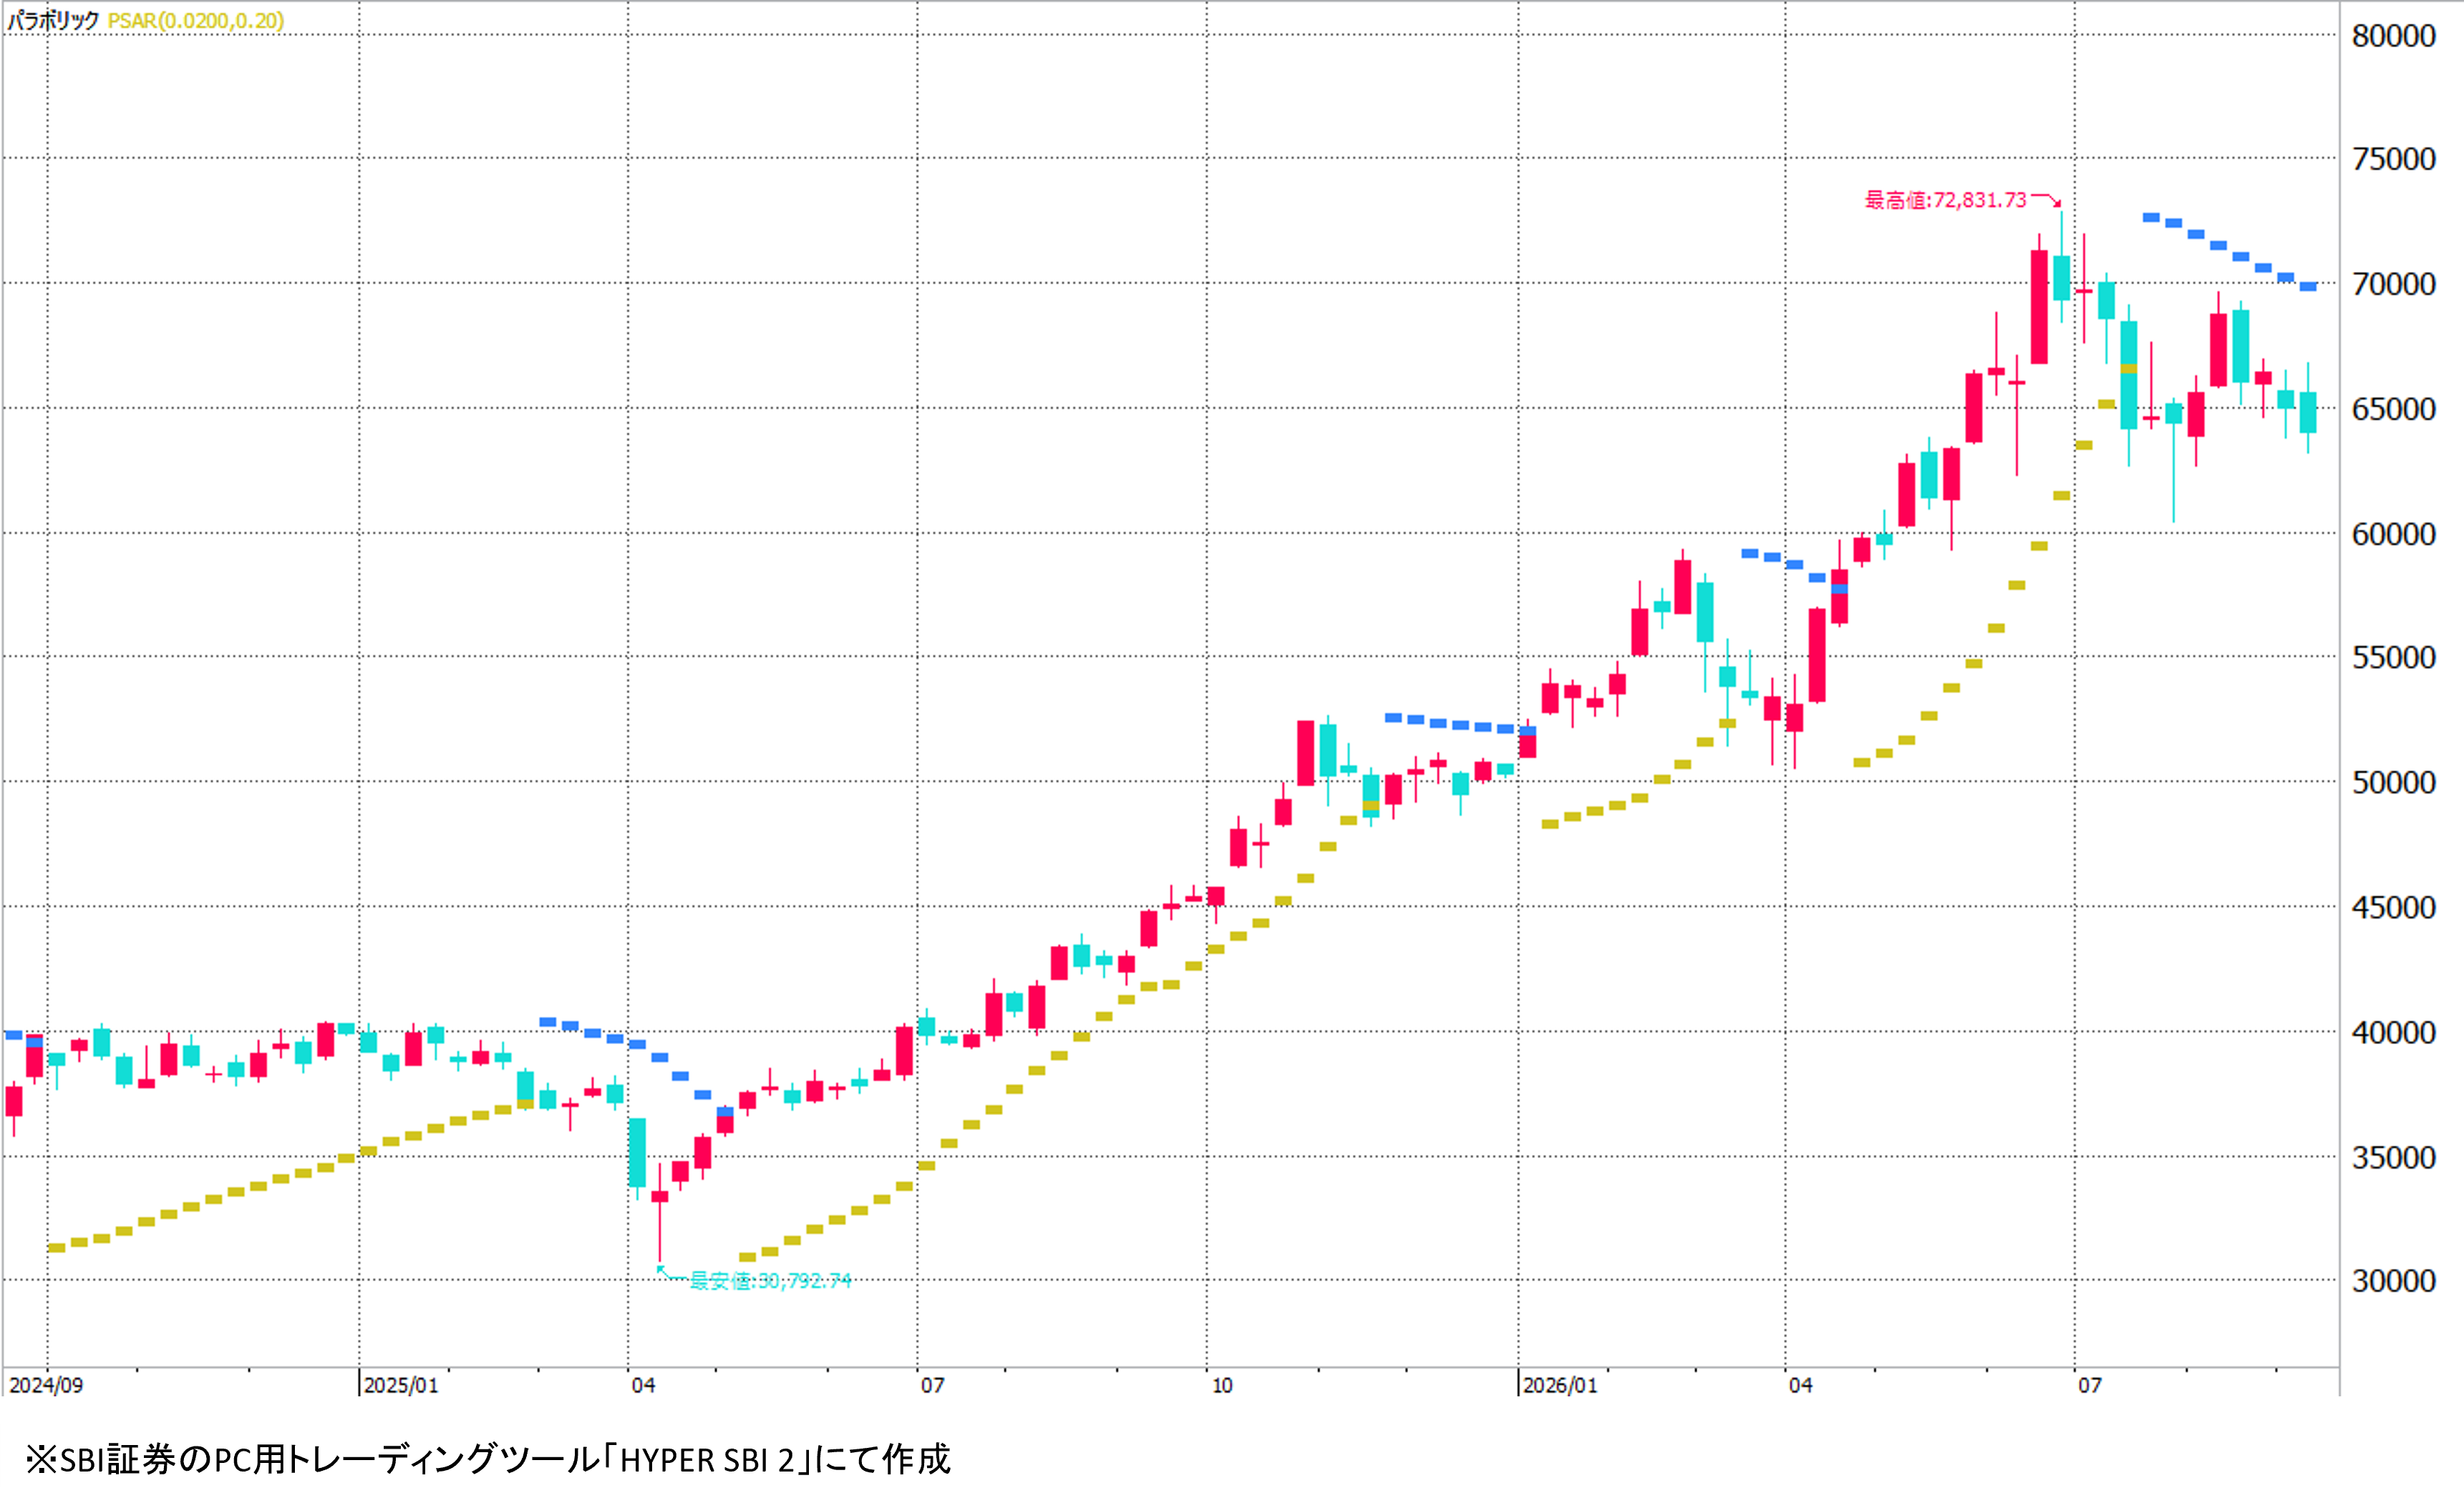
図表1は日経平均株価の週足チャートです。テクニカル分析のパラボリックシグナルを併せて表示しています。これを見ると、2026年7月の調整後、7/24から週足パラボリックの売りシグナルが継続しており、現状の地合いは弱いということが確認できます。
図表1 日経平均株価の週足チャート(2024/9/20~2026/9/11)
SOXと原油、円相場が動かす日経平均 TOPIXが崩れにくい理由とは?
■SOX指数・原油・ドル円で読み解く日経平均株価
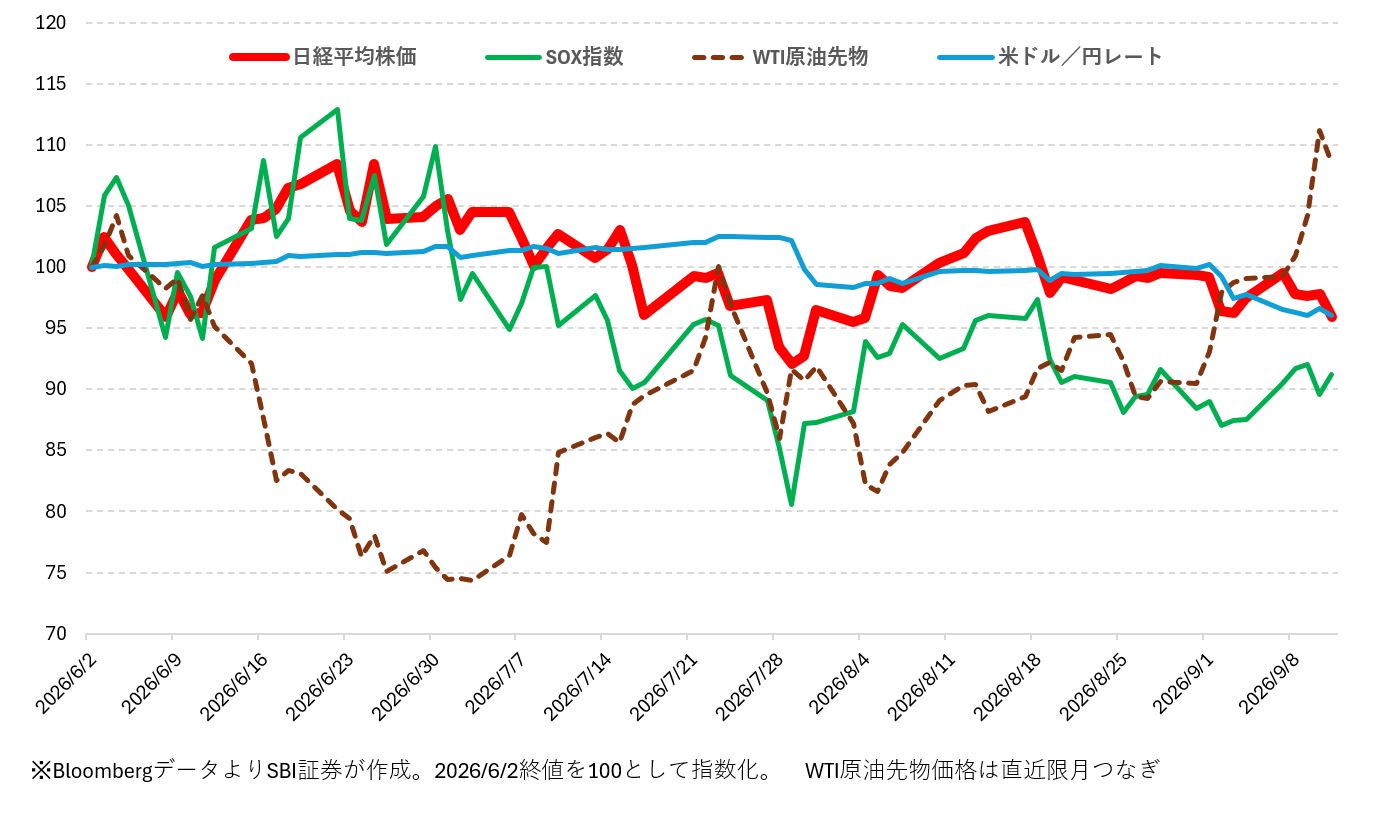
直近3ヵ月の日経平均株価、PHLX半導体セクター指数(SOX指数、通称フィラデルフィア半導体株指数)、WTI原油先物、米ドル円レートを重ねてみると、値動きの関係性が分かりやすく浮かび上がります(図表2)。日経平均株価(赤色太線)はSOX指数(緑色実線)とほぼ連動して上下しており、米国のAI・半導体関連株の値動きが日本株全体の方向性を左右していることがうかがえます。一方で、原油価格(茶色点線)が上昇する局面や、米ドル安・円高が進む局面(水色実線)では日経平均株価が下落しやすい傾向がみられます。この関係に鑑みると、中東情勢の緊迫化に伴う原油高や、日米の金融政策イベントを控えた思惑的な円買いが、このところの日経平均株価の重荷になっているといえます。実際、2026年9月11日は原油高と米国CPI発表を控えた警戒感から日経平均株価は前日比1,259円61銭安(63,208円63銭まで下落する場面あり)となりました。SOX指数・原油・為替という3つの変数を意識することが、目先の日経平均株価の方向性を読むうえで有効と考えられます。
■TOPIX(東証株価指数)が相対的に崩れにくい理由
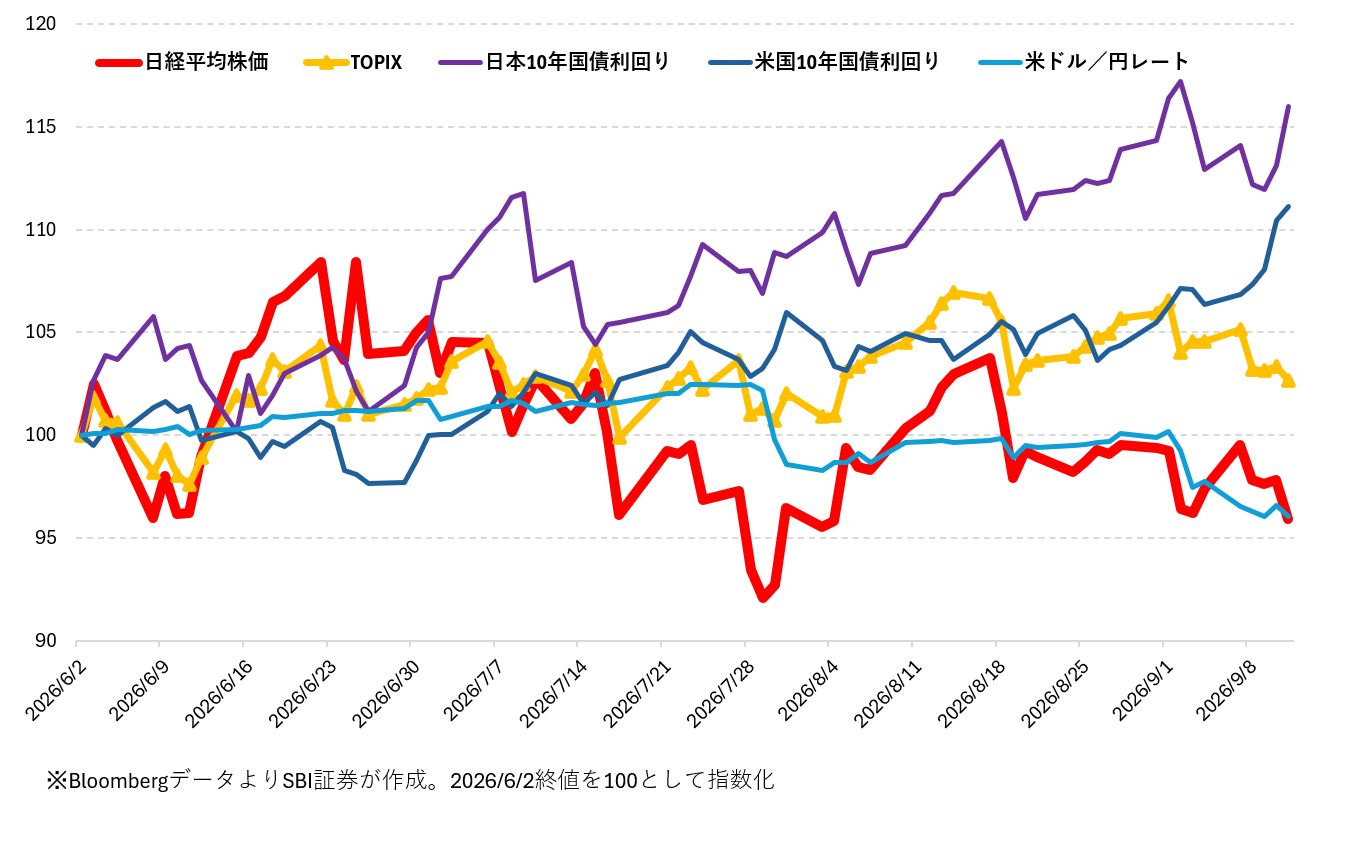
日経平均株価、TOPIX、米ドル円レート、日本国債10年金利、米国債10年金利を過去3ヵ月の相対チャートで比べると(図表3)、円高・日米金利上昇の局面で日経平均株価が下落する一方、TOPIX(黄色線)は相対的に値動きがしっかりしている様子がうかがえます。背景には業種間の資金シフトがあるとみられます。金利上昇局面では利ざや改善が期待される銀行株が買われ、円高進行下でも商社株は底堅く推移しています。AIの普及による事業への影響を懸念して売り込まれていたソフトウェア株にも見直し買いが入り、積極財政のメリットを受けやすい防衛・造船・土木関連など、円高や金利上昇への耐性が相対的に高いとされる銘柄群への物色が広がっています。こうしたセクターローテーションが、TOPIX全体の下げ渋りにつながっていると考えられます。ただし、これは直近3ヵ月の値動きから読み取れる傾向であり、金利や為替の変化幅・スピードが変われば業種間の物色構図も変化しうる点には留意が必要です。
■今後の投資アイデア
投資アイデアを考えるうえでは、日米の利上げや原油価格の動向に左右されることは避けがたいため、まずご自身の相場観を持つことが出発点になります。
中東情勢の混迷が続くと考えるなら、原油高によるインフレ圧力の高止まりから日米ともに金利が上昇し、円高が進みやすく、日経平均株価への下押し圧力は強まりやすくなると考えられます。金利上昇は一般に設備投資を抑制すると考えられ、AI大手からも開発ペースの調整を示唆する発言が出ていることを踏まえると、SOX指数の先行きにも慎重な見方となりえます。このシナリオを想定するなら、TOPIX先物やTOPIX連動型のETFでTOPIXをロングする、あるいは目先1~2ヵ月であればTOPIX先物ロング・日経平均先物ショートのロングショート戦略が選択肢の一つとなる可能性があります。
逆に、利上げ・円高・AI投資減速といった悪材料はすでに市場参加者の間で織り込みが進んでいると考えるなら、「野も山も皆一面に弱気なら...」の投資格言に従って、レバレッジをかけずに日経平均連動のETFや投資信託で反転上昇を狙う判断もあり得るでしょう。
図表2 日経平均、SOX指数、WTI原油先物、米ドル/円レートの相対チャート(2026/6/2~2026/9/11)
図表3 日経平均、TOPIX、日本10年国債利回り、米国10年国債利回り、米ドル/円レートの相対チャート(2026/6/2~2026/9/11)
関連記事はこちら
新着記事(2026/09/15)
債券
日銀の利上げ観測高まり円買い
ウエルスアドバイザー社が提供する、主要国の金利・為替に関するレポートです。 前週分の振り返りと、今後の為替見通し・注目すべき経済イベントなどの情報をお伝えしますので、ぜひ債券をご購入の際に、ご参考として本レポートをご利用ください。
ウエルスアドバイザー社
2026/09/15
外国株式
【1分でチェック!今週の米国株式】「FOMCと原油価格が最大のポイント」
先週の米国株は原油価格と米10年債利回り上昇に左右されて、9/10まで軟調な展開となりました。中東の不透明感やPPI(生産者物価指数)が前年比ベースで市場予想を上回り、NY原油先物価格が心理的な節目とみられる100ドルを突破したほか、米10...
投資情報部 齊木 良
2026/09/14
外国株式
【アメリカNOW!】マイクロン、アプライドマテリアルズ、エヌビディアなど目標株価乖離率が大きい銘柄
先週の米国株式市場は、長期金利の上昇、原油価格の上昇、利上げ期待の強まりなどが重石となって、下落しました。今週の株価材料として、9月FOMC、長期金利の動向、原油価格の動向が注目されます。 今回は目標株価との乖離率が大きい銘柄から、マイク...
投資情報部 榮 聡
2026/09/14
投資信託
半導体株安でもオルカンを2ケタ超え 直近3ヵ月の好成績ファンドを検証
2026年6月下旬にピークをつけた半導体関連株は、その後急落・調整局面に入りました。フィラデルフィア半導体株指数(SOX指数)に連動を目指す代表的なファンド ニッセイSOX指数インデックスファンド(米国半導体株)<購入・換金手数料なし> の...
投資情報部 川上雅人
2026/09/14

先物・オプション取引を学べるコンテンツ
信用取引のご注意事項
信用取引に関するリスク
信用取引は、差し入れた委託保証金額の約3倍の取引を行うことができます。そのため、現物取引と比べて大きなリターンが期待できる反面、時として多額の損失が発生する可能性も含んでいます。また、信用取引の対象となっている株価の変動等により、その損失の額が、差し入れた委託保証金額を上回るおそれがあります。この場合は「追加保証金」を差し入れる必要があり状況が好転するか、あるいは建玉を決済しない限り損失が更に膨らむリスクを内包しています。
追加保証金等自動振替サービスは追加保証金が発生した際に便利なサービスです。
信用取引の「二階建て」に関するご注意
委託保証金として差し入れられている代用有価証券と同一銘柄の信用買建を行うことを「二階建て」と呼びます。当該銘柄の株価が下落しますと信用建玉の評価損と代用有価証券の評価額の減少が同時に発生し、急激に委託保証金率が低下します。また、このような状況下でお客さま自らの担保処分による売却や、場合によっては「追加保証金」の未入金によって強制決済による売却が行われるような事態になりますと、当該株式の価格下落に拍車をかけ、思わぬ損失を被ることも考えられます。よって、二階建てのお取引については、十分ご注意ください。
ご注意事項
・ 本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社、および情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製、または販売等を行うことは固く禁じます。
・ 必要証拠金額は当社証拠金(発注済の注文等を加味した証拠金×100%)-ネット・オプション価値(Net Option Value)の総額となります。
・ 当社証拠金、およびネット・オプション価値(Net Option Value)の総額は発注・約定ごとに再計算されます。
・ 証拠金に対する掛け目は、指数・有価証券価格の変動状況などを考慮のうえ、与信管理の観点から、当社の独自の判断により一律、またはお客さまごとに変更することがあります。
・ 「HYPER先物コース」選択時の取引における建玉保有期限は原則新規建てしたセッションに限定されます。なお、各種設定においてセッション跨ぎ設定を「あり」とした場合には、プレクロージング開始時点の証拠金維持率(お客さま毎の証拠金掛目およびロスカット率設定に関わらず必要証拠金額は証拠金×100%で計算)が100%を上回っていれば、翌セッションに建玉を持ち越せます。「HYPER先物コース」選択時は必要証拠金額は証拠金×50%~90%の範囲で任意に設定が可能であり、また、自動的に決済を行う「ロスカット」機能が働く取引となります。
・ 先物・オプションの証拠金についてはこちら(日本証券クリアリング機構のWEBサイト)
・ 指数先物の価格は、対象とする指数の変動等により上下しますので、これにより損失を被ることがあります。市場価格が予想とは反対の方向に変化したときには、比較的短期間のうちに証拠金の大部分、またはそのすべてを失うこともあります。その損失は証拠金の額だけに限定されません。また、指数先物取引は、少額の証拠金で多額の取引を行うことができることから、時として多額の損失を被る危険性を有しています。
・ 日経平均VI先物取引は、一般的な先物取引のリスクに加え、以下のような日経平均VIの変動の特性上、日経平均VI先物取引の売方には特有のリスクが存在し、その損失は株価指数先物取引と比較して非常に大きくなる可能性があります。資産・経験が十分でないお客さまが日経平均VI先物取引を行う際には、売建てを避けてください。
・ 日経平均VIは、相場の下落時に急上昇するという特徴があります。
・
日経平均VIは、急上昇した後に数値が一定のレンジ(20~30程度)に回帰するという特徴を持っています。
日経平均VIは、短期間で急激に数値が変動するため、リアルタイムで価格情報を入手できない環境での取引は推奨されません。
・ 指数オプションの価格は、対象とする指数の変動等により上下しますので、これにより損失を被ることがあります。なお、オプションを行使できる期間には制限がありますので留意が必要です。買方が期日までに権利行使または転売を行わない場合には、権利は消滅します。この場合、買方は投資資金の全額を失うことになります。売方は、市場価格が予想とは反対の方向に変化したときの損失が限定されていません。また、指数オプション取引は、市場価格が現実の指数に応じて変動しますので、その変動率は現実の指数に比べて大きくなる傾向があり、場合によっては大きな損失を被る危険性を有しています。
・ 未成年口座のお客さまは先物・オプション取引口座の開設は受付いたしておりません。
・ 「J-NETクロス取引」で取引所 立会市場の最良気配と同値でマッチングする場合、本サービスをご利用いただくお客さまには金銭的利益は生じないものの、SBI証券は委託手数料を機関投資家から受け取ります。
・ J-NETクロス取引の詳細は適宜修正される可能性がありますのでご留意ください。
・ SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
