【アメリカNOW!】 半導体株指数が重要ラインを突破!上値期待が大きい半導体株に注目!!
投資情報部 榮 聡
2026/09/28
先週の米国株式市場は、長期金利の上昇が嫌気される場面はあったものの、原油価格の下落が効いて週間で上昇となりました。今週の株価材料として、長期金利の動向、原油価格の動向、マイクロンテクノロジーの決算発表が注目されます。
今回は半導体株の騰勢が強まっているため、アナリスト目標株価からの乖離率が大きい半導体株に着目して、ブロードコム(AVGO)、マイクロン テクノロジー(MU)、エヌビディア(NVDA)、ASML ホールディング NYRS(ASML)、アプライド マテリアルズ(AMAT)を選んでご紹介いたします。
図表1 S&P500指数の一目均衡表(日足、3ヵ月)
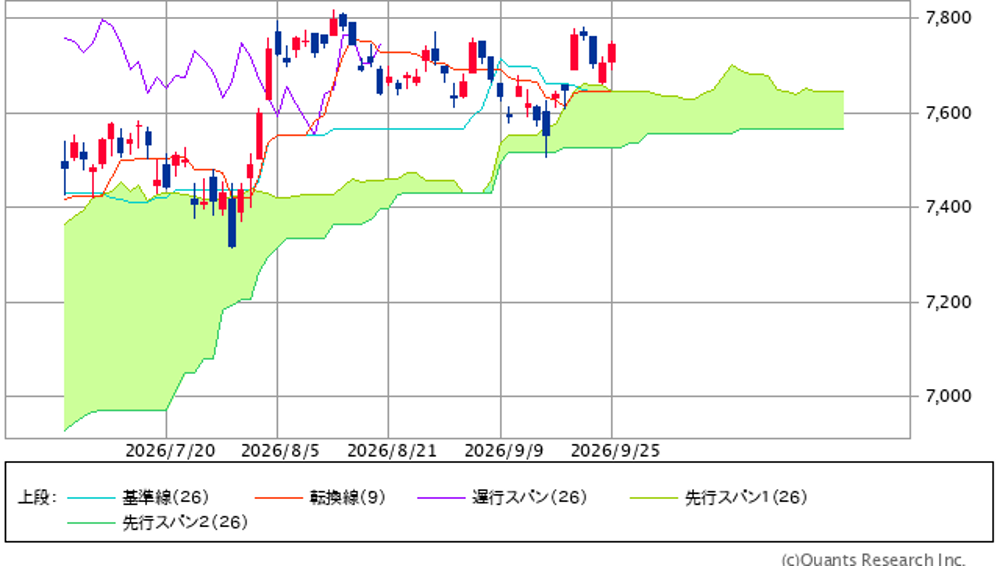
引き続き「雲」が下値支持帯として機能しているようです。特に9/24(木)に長期金利と原油価格の上昇を受けて安く始まったものの、ちょうど「雲」の上限で底入れしたのは印象的です。
※当社WEBサイトを通じてSBI証券が作成
図表2 業種別指数騰落率・個別銘柄騰落率
| S&P500業種指数騰落 | 5日 | 1ヵ月 | 3ヵ月 |
| 情報技術 | 3.1% | 5.1% | 12.1% |
| コミュニケーションサービス | 2.1% | 3.9% | 8.1% |
| ヘルスケア | 1.7% | 0.0% | 6.3% |
| S&P500 | 1.2% | 0.4% | 5.3% |
| 資本財・サービス | 0.7% | -3.6% | -6.0% |
| 素材 | 0.3% | -5.7% | -2.4% |
| 生活必需品 | 0.2% | -2.1% | -2.5% |
| 一般消費財・サービス | -0.5% | -5.3% | -1.2% |
| 不動産 | -1.4% | -5.9% | -7.5% |
| 金融 | -1.6% | -5.4% | 2.2% |
| エネルギー | -3.0% | -0.1% | 15.8% |
| 公益事業 | -3.2% | -7.0% | -14.5% |
| 騰落率上位(5日) | 騰落率 |
| クアルコム | 13.6% |
| インテル | 13.3% |
| メタ・プラットフォームズ | 12.9% |
| アドバンスト・マイクロ・デバイセズ | 12.6% |
| ラムリサーチ | 9.4% |
| 騰落率下位(5日) | 騰落率 |
| インテュイット | -9.0% |
| オラクル | -7.1% |
| チャールズ・シュワブ | -5.9% |
| フェデックス | -5.9% |
| ネクステラ・エナジー | -5.5% |
注:個別銘柄の騰落率上位、下位はS&P100指数が母集団です。銘柄名はBloombergの表記により、当社WEBサイト・本文中の表記と異なる場合があります。
※BloombergデータをもとにSBI証券が作成
先週の米国株式市場
S&P500指数は週間で1.2%、ダウ平均は0.3%、ナスダック指数は2.1%の上昇でした。ナスダック指数は9/22(火)に6/1(月)以来の最高値更新となりました。
サウジアラビアのパイプラインが予想以上に早く再稼働したことから原油価格が急落、株価の上昇要因になりました。9/23(水)に発表されたS&Pグローバルの9月企業景況感が製造業、非製造業とも強く、長期金利が急伸して株式相場を抑える場面がありましたが、週間でプラスを確保しました。
原油価格は、サウジアラビアがイエメンのフーシ派からのミサイル攻撃を阻止したと発表して脅威が続いていることが判明する一方、国連の場で米国とイランが間接協議を行っているとの報道もあり、不安定な状況が続きました。米中首脳会談は友好ムードのうちに終了し、市場に大きなインパクトはなかった模様です。
業種指数では、情報技術、コミュニケーションサービスなどテクノロジー株の上昇が目立ちました。情報技術をけん引したのは半導体株で、半導体株のSOX指数は週間で6.3%の大幅上昇となりました。公益事業は長期金利の上昇、エネルギーは原油価格の下落を受けて下落しました。
今週の米国株式市場
好調な企業業績が相場を押し上げる力になると期待される一方、政策金利の引き上げ期待、長期債利回りの動向、中東情勢などが株価を抑える要因になる状況が続きそうです。
今週の株価材料として、長期金利の動向、原油価格の動向、マイクロンテクノロジーの決算発表が注目されます。
長期金利の上昇が続いており、基本的には株価を抑える要因として懸念材料となっています。ただ、先週の金利上昇が強い企業景況感をきっかけにしたように、金利上昇の背景には株価にポジティブな要因も含まれています。急激な上昇でなければ、長期金利上昇と株価上昇は併存できると考えられます。
原油価格の動向が引き続き不安定です。サウジアラビアのパイプラインは予想以上に早く再稼働しましたが、イエメンのフーシ派によるサウジアラビアを標的とした攻撃が続いており、脅威が残っています。一方、米国とイラン間で再開した停戦とホルムズ海峡の通航確保に向けた協議が進展するか注目されます。
マイクロンテクノロジーは、9/30(水)引け後に6-8月期決算を発表します。同社はDRAM、フラッシュとも手掛ける半導体メモリーの大手のため、半導体株の物色にインパクトを与える可能性があります。
経済指標では上記のほか、9/29(火)に米国の9月コンファレンスボード消費者信頼感(前月の89.4から89.2に悪化の予想)、9/30(水)に米国のADP雇用統計(前月比7.2万人増の予想)、8月個人消費支出物価指数(前年比+3.7%の予想、前月は同+3.7%)、10/1(木)に9月ISM製造業景気指数(前月の54.6から55.0に改善の予想)、10/2(金)に9月雇用統計(非農業部門雇用者数は前月比9.0万人増の予想)、8月製造業受注(前月比+0.1%の予想)などの発表が予定されています。
今週の5銘柄
半導体株のフィラデルフィア半導体株指数(SOX指数)が9/21(月)に50日移動平均線、100日移動平均線を上抜けて、チャートの形が改善しています。6/22(月)をピークに調整は約3ヵ月に及びましたが、出直ってくる可能性が高まったと考えられます。
そこで、SOX指数を構成する時価総額上位15銘柄とSKハイニックス ADR(SKHY)を対象に、アナリスト目標株価からの乖離率が大きい銘柄を図表3に抽出しました。
ここから乖離率上位のブロードコム(AVGO)、マイクロン テクノロジー(MU)、エヌビディア(NVDA)、ASML ホールディング NYRS(ASML)、アプライド マテリアルズ(AMAT)を選んでご紹介いたします。
図表3 アナリスト目標株価乖離率が大きい銘柄(SOX指数構成銘柄の時価総額上位15銘柄とSKハイニックスが対象)
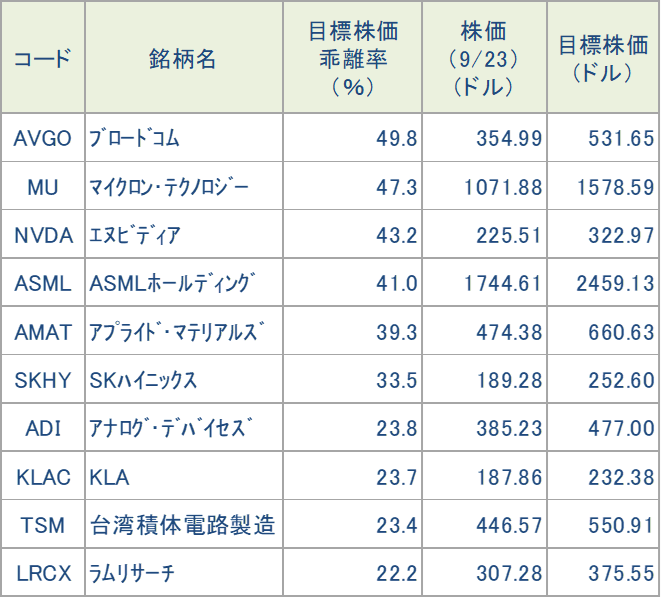
注:データは9/23(水)時点です。
※BloombergデータをもとにSBI証券が作成
図表4 今週の5銘柄の投資指標
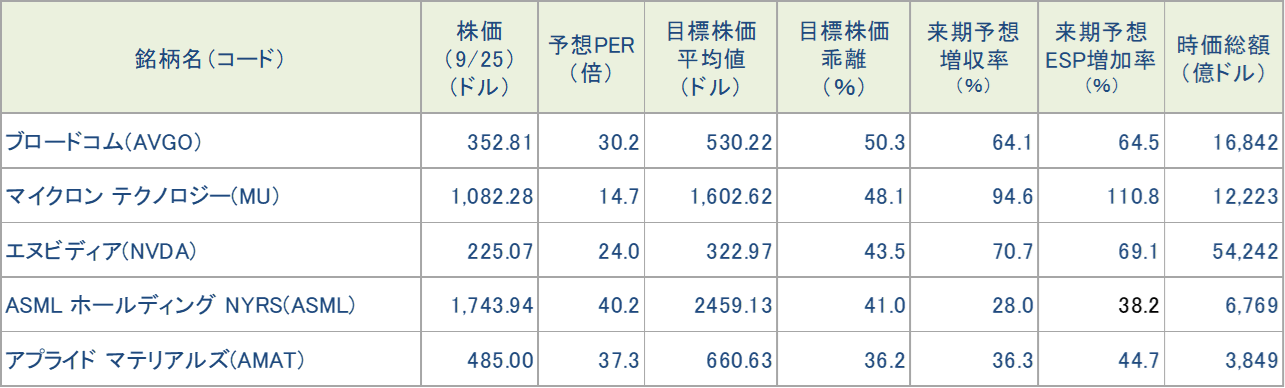
注:予想PERは今期予想EPSに基づいて計算しています。
※BloombergデータをもとにSBI証券が作成
今週の注目銘柄
| 取引 | チャート | 銘柄 | 株価 (9/25) |
予想PER (倍) |
ポイント |
| 買付 |  | ブロードコム(AVGO) | 352.81ドル | 18.4 | 【AI半導体売上は来期、再来期とも倍増近い】 ・AI半導体、通信半導体、ソフトウェアを手掛ける会社です。同社のAI半導体の顧客は従来アルファベットが中心でしたが、アンソロピックやOpenAIなどへ広がっており、AI半導体の売上は2026年10月期が580億ドル、2027年10月期が1,150億ドル、2028年10月期が2,300億ドルと、急成長が続くことが示されました。 ・5-7月期決算は、売上が前年同期比86%増、EPSが同3.2倍となり、いずれも市場予想を上回りました。8-10月期の売上ガイダンスは約348億ドルとして、市場予想の350億ドルをやや下回りました。 |
| 買付 | | マイクロン テクノロジー(MU) | 1,082.28ドル | 7.0 | 【バリュエーションの低さが目立つ】 ・DRAM、フラッシュとも手掛ける半導体メモリー大手。半導体メモリーは、業績の変動性が大きいため、バリュエーションは低く評価されがちですが、エヌビディア決算会見での見通しを勘案すると、メモリー企業の業績リスクはかなり低減したと考えられます。 ・エヌビディアは、半導体メモリーの価格上昇を吸収するため、顧客に同社製品価格の15%引き上げを要請しています。さらに、同社自身も粗利率の低下という形で負担する見通しであることを表明しました。また、「半導体メモリーの不足は来年中も継続し、価格も上昇する見通しだ」と述べています。 |
| 買付 | | エヌビディア(NVDA) | 255.07ドル | 24.0 | 【来年度も7割増収の見通し】 ・半導体メモリー不足が続く中でも、2028年1月期の売上は前年度比約70%増になると期待できるとの見通しを示しました。半導体メモリー価格上昇の影響を受けて粗利率は11-1月期に71~72%に低下するものの、2027年2-4月期に製品価格引き上げの効果が表れ、2028年1月期には72~73%になる見通しです。 ・5-7月期決算は売上が前年同期比106%増、EPSが同128%増で、市場予想をそれぞれ4%、6%上回って好調でした。8-10月期ガイダンスの中央値は売上が1,080億ドル(前年同期比89%増)、粗利率は74.0%です。 |
| 買付 | | ASML ホールディング NYRS(ASML) | 1,743.94ドル | 40.2 | 【売上成長が急加速】 ・最先端の半導体製造に必要なEUV露光装置の市場を独占しています。台湾セミコンダクターなど業界をリードするロジック半導体メーカーは、AI需要を背景に2ナノメートル、1ナノメートルの半導体製造のための設備投資を中期的に継続すると期待されています。 ・4-6月期の売上は前年同期比21%増と、1-3月期の同13%増から加速し、7-9月期の会社ガイダンスは同46~60%増へさらに加速する見通しです。好調な売上動向を受けて、会社は通期の売上見通しを360~400億ユーロから430~450億ユーロへ大幅に引き上げました。 |
| 買付 | | アプライド マテリアルズ(AMAT) | 485.00ドル | 25.8 | 【技術革新を背景に売上が加速】 ・売上成長率は5-7月期の前年同期比25%増から8-10月期は同51%増へ、年度では2026年10月期予想の前年比27%増から2027年10月期の同36%増へ加速が見込まれています。2026年後半から半導体メモリー向けの需要が売上拡大をけん引する見通しです。 |
注:予想PERはBloomberg集計のコンセンサス予想EPSによります。使用した予想EPSの決算期は、ブロードコムとアプライドマテリアルズが2027年10月期、マイクロンテクノロジーが2027年8月期、エヌビディアが2027年1月期、ASMLが2026年12月期です。
※会社資料、BloombergデータをもとにSBI証券が作成
主要イベントの予定
| 経済指標・イベント | 企業決算・イベント | |
| 28(月) | ||
| 29(火) | ・S&PコタリティCS住宅価格(7月) ・米コンファレンスボード消費者信頼感(9月) ・米求人労働異動調査(8月) ・シカゴ連銀グールズビー総裁の講演 |
|
| 30(水) | ・日本鉱工業生産(8月) ・中国製造業・非製造業PMI(9月) ・米ADP雇用統計(9月) ・米個人所得・個人支出(8月) ・米個人消費支出物価指数(8月) ・米実質GDP(4-6月期、確報値) |
マイクロンテクノロジー |
| 10月 1(木) |
・日銀短観(7-9月期) ・米チャレンジャー人員削減(9月) ・米新規失業保険申請件数(9月26日に終わる週) ・米ISM製造業景気指数(9月) ・ダラス連銀ローガン総裁の講演 |
ナイキ、アクセンチュア |
| 2(金) | ・米雇用統計(9月) ・米製造業受注(8月) |
|
| 5(月) | ・米ISM非製造業景気指数(9月) | |
| 6(火) | ・米貿易統計(8月) ・米3年国債入札 |
|
| 7(水) | ・NY連銀1年インフレ期待(9月) ・FOMC議事要旨 ・米10年国債入札 |
|
| 8(木) | ・米新規失業保険申請件数(10月3日に終わる週) ・米30年国債入札 |
ペプシコ |
| 9(金) | ・米ミシガン大学消費者信頼感(10月、速報値) |
※本ページでご紹介する個別銘柄及び各情報は、投資の勧誘や個別銘柄の売買を推奨するものではありません。
新着記事(2026/09/28)
外国株式
【1分でチェック!今週の米国株式】「マイクロン テクノロジー決算発表のほか、米10年債利回りに左右される展開か」
先週の米国株は米中首脳会談のイベントを無事通過する中、米10年債利回りに左右される展開となりました。利上げ懸念や原油価格の高止まりなどを背景に、米10年債利回りが一時5.2%を突破しました。また、米30年債利回りも上昇を強めて2004年以来...
投資情報部 齊木 良
2026/09/28
外国株式
【アメリカNOW!】 半導体株指数が重要ラインを突破!上値期待が大きい半導体株に注目!!
先週の米国株式市場は、長期金利の上昇が嫌気される場面はあったものの、原油価格の下落が効いて週間で上昇となりました。今週の株価材料として、長期金利の動向、原油価格の動向、マイクロンテクノロジーの決算発表が注目されます。 今回は半導体株の...
投資情報部 榮 聡
2026/09/28
国内株式
【日本株投資戦略】〈2026年8月〉株主優待 新設・拡充52社!花王・三越伊勢丹HDに動き
■2026年8月に株主優待の新設・拡充等を発表した企業数 8月には、52社(SBI証券集計)が株主優待制度の新設・拡充および記念株主優待の実施を発表! 企業は続々と制度変更をしていますので、引き続き目が離せません。 本記事では、8月に...
投資情報部 根津真由子
2026/09/25
CFD
暗号資産市場 週刊レポート(2026年9月17日~9月24日)
今週の暗号資産市場は、米FOMCによる利上げ直後の不安定な地合いから一転し、現物ETFへの大規模な資金流入や米国における暗号資産・トークン化を巡る規制整備への期待を背景に大幅反発しました。 ビットコインは9月17日の7.6万ドル台から一時...
株式会社HashHub
2026/09/25
免責事項・注意事項
・レポートおよびコラムの配信は、状況により遅延や中止、または中断させていただくことがございます。あらかじめご了承ください。
・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなさるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても当社及び情報発信元は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製または販売等を行うことは固く禁じます。
【手数料等及びリスク】
SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、 店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示または契約締結前交付書面等をご確認ください。
